Zahnzusatzversicherung: Was sie leistet und wann sie sich lohnt
Die gesetzliche Kasse zahlt bei Zahnersatz nur einen Festzuschuss. Eine Zahnzusatzversicherung schließt die Lücke — wenn Leistungen, Wartezeiten und Erstattungssätze stimmen.
Artikel
BAVIDA ist eine Engine von yippy® für besseres Leben: Substanz statt Trends, Belege statt Behauptungen, Tiefe statt oberflächlichem Klischee.
Kategorien
Themen
Kanäle
Typen
Die gesetzliche Kasse zahlt bei Zahnersatz nur einen Festzuschuss. Eine Zahnzusatzversicherung schließt die Lücke — wenn Leistungen, Wartezeiten und Erstattungssätze stimmen.
Eine Sammlung von Videoinhalten mit Interviews, Anleitungen und kurzen Dokumentationen, jeweils mit Laufzeit und Format vor dem Abspielen gelistet.
Eine Sammlung von Umfragen und ihren Ergebnissen zu verschiedenen Themen, mit Angaben zur Fragestellung, den Befragten und den Antworten.
Eine Sammlung von Leistungen verschiedener Anbieter, die zeigt, was jede Leistung umfasst, für wen sie geeignet ist und wie sie erbracht wird.
Eine Sammlung unabhängiger Bewertungen von Produkten, Leistungen und Werken auf Basis eigener Nutzung oder Tests, nicht anhand von Werbeaussagen.
Eine Sammlung kommender und vergangener Termine wie Konferenzen, Messen und Treffen, jeweils mit Datum, Ort und Format für die schnelle Planung.
Vergleiche und Tests von privater Krankenversicherung (PKV), Fitness-Apps und Versicherungen. Produktbewertungen, Tests und Vergleiche mit fundierten.
Produkte von Bavida, an einem Ort gebündelt.
Beiträge von Bavida, an einem Ort gebündelt.
Personen von Bavida, an einem Ort gebündelt.
Organisationen von Bavida, an einem Ort gebündelt.
Eine Sammlung von Büchern aus Belletristik und Sachbuch, jeweils mit kurzer Inhaltsbeschreibung sowie Angaben zu Autor und Veröffentlichung.
Collections von Bavida, an einem Ort gebündelt.
Intentionen von Bavida, an einem Ort gebündelt.
Zielgruppen von Bavida, an einem Ort gebündelt.
Formate von Bavida, an einem Ort gebündelt.
Themen von Bavida, an einem Ort gebündelt.
Kategorien von Bavida, an einem Ort gebündelt.
Redaktionelle Kanäle von Bavida, an einem Ort gebündelt.
Alle Engines im yippy®-Netzwerk auf einen Blick.
Der Feed von Bavida: alle neuen Inhalte chronologisch, quer durch alle Formate.
Alle Themen-Hubs von Bavida an einem Ort — Channels, Kategorien, Themen und mehr.
Die bkk melitta hmr ist eine Betriebskrankenkasse mit Sitz in Minden: Körperschaft des öffentlichen Rechts in der gesetzlichen Krankenversicherung.
Multivitamine und Antioxidantien versprechen ein längeres, gesünderes Leben. Große Studien zeichnen ein nüchterneres Bild, mit klaren Ausnahmen.
FitLine wirbt mit dem "patentierten" Nutrient Transport Concept. Was tatsächlich geschützt ist, was Patente belegen und was nicht.
FitLine ist eine über Direktvertrieb verkaufte Nahrungsergänzungsmarke. Wer dahintersteht, was man kauft und was die Evidenz zu den Versprechen sagt.
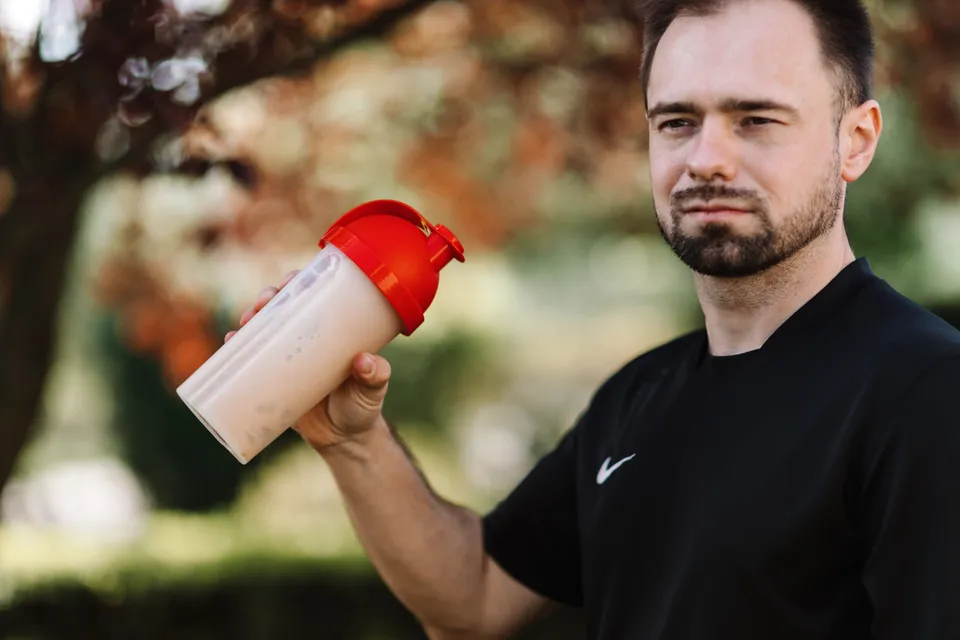
Der PowerCocktail ist FitLines bekanntestes Produkt, ein täglicher Multinährstoff-Drink, den PM-International als Einstieg in das Sortiment positioniert.
FitLine ist die hauseigene Nahrungsergänzungs- und Kosmetiklinie von PM-International, über Direktvertrieb verkauft und rund um das Nutrient Transport Concept beworben.
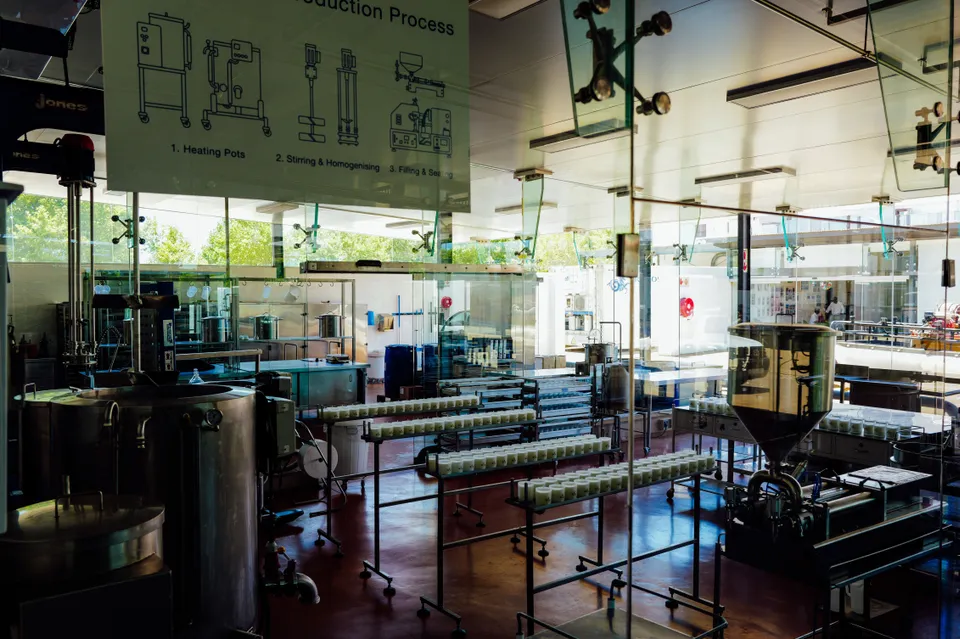
PM-International ist die Direktvertriebsgruppe hinter der Nahrungsergänzungsmarke FitLine, 1993 von Rolf Sorg gegründet, mit Sitz in Schengen, Luxemburg.
100% digitale, skalierbare Yoga-Ausbildungsplattform mit 1 Mio. € Umsatz, 331.000 € EBIT und über 10.000 Absolventen – als Nachfolgelösung zu erwerben.
Die Keyword-Domain 1aautoversicherung.de trifft ohne Bindestrich Suchanfragen nach Kfz-Versicherungen direkt. Verkauf über Sedo-Treuhand oder bei yippy.
1a-autoversicherung.de ist eine Keyword-Domain im deutschen Kfz-Versicherungsmarkt und steht einzeln oder als Set mit der Schwester-Domain zum Verkauf.
Zusatzversicherungen.org steht als Plural-Keyword-Domain zum Verkauf und eignet sich fuer Vergleichsportale im deutschen Gesundheitsmarkt.
pflegezusatzversicherung.net trifft den Suchbegriff exakt und eignet sich für Portale, Vergleichsseiten und Anbieter im deutschen Pflegemarkt.
Die Domain private-zusatzversicherung.de spricht Verbraucher an, die eine ergänzende Absicherung suchen. Kauf über Sedo-Treuhand oder direkt bei yippy.
zusatzversicherung.org ist das Kern-Keyword des deutschen Zusatzversicherungsmarkts. Zum Verkauf über Sedo-Treuhand oder direkt bei yippy.
pflegeversicherung.net ist eine Keyword-Domain im Herzen des deutschen Pflegemarkts, der 2025 Ausgaben von 73,8 Milliarden Euro verzeichnete.
Versicherung.org ist die neue Engine im yippy-Netzwerk für den deutschsprachigen Raum mit redaktionell geprüften Beiträgen. Die Inhalte behandeln Versicherung, Vorsorge und Risiko verständlich erklärt, ohne Verkaufsdruck durch Vermittler. Der Fokus liegt auf Orientierung und Verständnis statt Vergleich und Verwirrung.
Die ZENTRALE Community bereitet Inhalte, Themen und Perspektiven so auf, dass sie Orientierung bieten, neue Impulse liefern und den Austausch fördern.
Globale Wellness-Marke für CBD-Produkte und Longevity-Supplements. Naturecan wurde 2019 vom Ex-CEO von Myprotein mitgegründet.
Die ZENTRALE Community bereitet Inhalte, Themen und Perspektiven so auf, dass sie Orientierung bieten, neue Impulse liefern und den Austausch fördern.
Die ZENTRALE Community bereitet Inhalte, Themen und Perspektiven so auf, dass sie Orientierung bieten, neue Impulse liefern und den Austausch fördern.
Die ZENTRALE Community bereitet Inhalte, Themen und Perspektiven so auf, dass sie Orientierung bieten, neue Impulse liefern und den Austausch fördern.
Die ZENTRALE Community bereitet Inhalte, Themen und Perspektiven so auf, dass sie Orientierung bieten, neue Impulse liefern und den Austausch fördern.
Wie traditionelle Brauereien in Bayern moderne digitale Kanäle nutzen, ohne ihre Identität zu verlieren.
Spritpreisbremse, Lungenkrebsscreening, Lachgas-Verbot, EES an EU-Grenzen, USB-C-Pflicht und mehr: Was sich im April 2026 ändert und was bereits gilt.
Die Zeitumstellung sollte 2021 abgeschafft werden. Fünf Jahre später drehen wir immer noch an der Uhr. Der Grund ist ein Konflikt, der tief in unserer Biologie steckt. Zwischen Frühaufstehern und Nachtmenschen. Zwischen Nord und Süd. Ein ZENTRALE Gründer gesteht: Er findet die Sommerzeit super.
Im März 2026 zeigen sich wichtige Veränderungen. 35 Krankenkassen erhöhten ihre Zusatzbeiträge, was Rentner seit März durch niedrigere Auszahlungen spüren. Die Schufa hat am 17. März ihr Bewertungssystem erneuert mit einem einheitlichen Score zwischen 100 und 999 Punkten. Verbraucher können ihren Score erstmals kostenlos online einsehen.
Die Krankenkassen-Zentrale (KKZ) ist ein privates, unabhängiges Informationsportal für Verbraucher. Sie bietet umfassende Vergleiche und Ratgeber zu gesetzlicher Krankenversicherung (GKV), privater Krankenversicherung (PKV) und Zahnzusatzversicherung. Themen sind auch Prävention, Ernährung und Gesundheit, unterstützt durch einen eigenen Podcast.
Individuelle Stärke oder Anpassungsschwierigkeit? Während für die einen die Belastungen und Schwierigkeiten im Alltag im Vordergrund stehen, sehen andere die Stärken von Neurodiversität und die natürliche Vielfalt der menschlichen Gehirne.
Das Presseportal Versicherung ist die zentrale Anlaufstelle für Redaktionen, Journalisten und Kommunikationsabteilungen. Hier finden sich tagesaktuelle Meldungen, fundierte Hintergründe und direkter Zugang zu Aktuaren, Versicherungsmedizinern und Wirtschaftsexperten rund um biometrische Policen wie Kranken-, Pfleg- und Lebensversicherung.
In diesem Video erfährst du, was dich in der 30 Tage Yoga Challenge erwartet, was du zum Teilnehmen benötigst und welche Effekte du von unserem 30 Tage Yoga Kurs erwarten kannst.
An Tag 1 der 30 Tage Yoga Challenge erwartet dich ein Ganzkörper Yoga Workout. Beim Full Body Yoga steht die Kräftigung deines gesamten Körpers im Fokus, um einen möglichst ganzheitlichen Start der Yoga Challenge zu ermöglichen.
Du hast dich für unsere 30 Tage Yoga Challenge entschieden und möchtest direkt loslegen? Wunderbar! Du wirst sicherlich viele Frage haben. Wir haben für dich eine umfassende Checkliste erstellt, die dir alles zeigt, was du für eine reibungslose Yoga-Einheit wissen solltest und benötigen könntest.
Danke, dass du dabei warst! Wir sind stolz darauf, dass du 30 Tage durchgehalten und die Yoga Challenge bis zum Schluss durchgezogen hast. Erfahre in unserem Abschiedsvideo, was du nun tun kannst, wenn du auch weiterhin am Ball bleiben und eine regelmäßige Yoga-Praxis beibehalten möchtest.
Wow, du hast es bis ans Ende geschafft. Heute ist der letzte Tag der 30 Tage Yoga Challenge und wir freuen uns riesig, dass du es bis hierhin geschafft hast. An Tag 30 geht es um das Thema Stille finden. Viele von uns sehen sich im Alltagstrubel nach etwas Ruhe, Frieden und Stille.
Schön, dass du hier bist. Auf dieser Seite findest du deine täglichen Videos unserer 30 Tage Yoga Challenge. Scrolle jetzt runter und schau dir deinen Kursplan an, damit du genau weißt, was dich erwartet.
An Tag 2 der 30 Tage Yoga Challenge dreht sich alles um eines der größten und kräftigsten Gelenke des menschlichen Körpers - die Hüfte.
Wir Erwachsenen brauchen keine Geschichten zum Einschlafen. Wir brauchen Geschichten, um wieder aufzuwachen. Wenn du mir deine Aufmerksamkeit schenkst, würde ich mit großer Freude auch dein Weltbild auf die Probe stellen.
Man muss kein Ernährungsexperte sein, um schon einmal von Superfoods gehört zu haben. Der Begriff geistert seit Jahren durch Medien, Blogs und Supermarktregale und die Liste vermeintlicher „Wunder-Lebensmittel“ wächst stetig weiter.
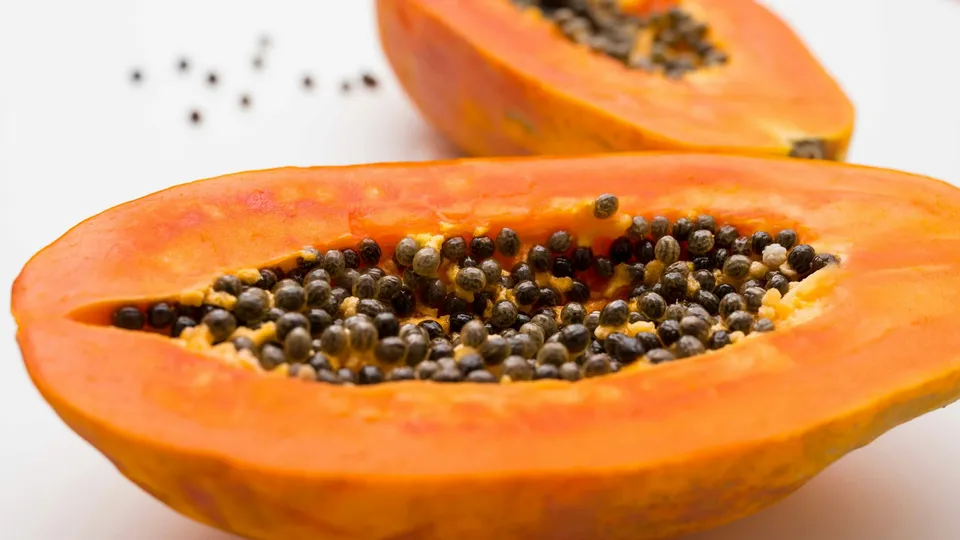
Um die erfrischende, tropische Papaya ranken sich einige Gesundheits- und Beauty-Mythen. Besonders gut soll es die kalorienarme Frucht mit überflüssigen Pfunden und Magen-Darm-Beschwerden aufnehmen können.
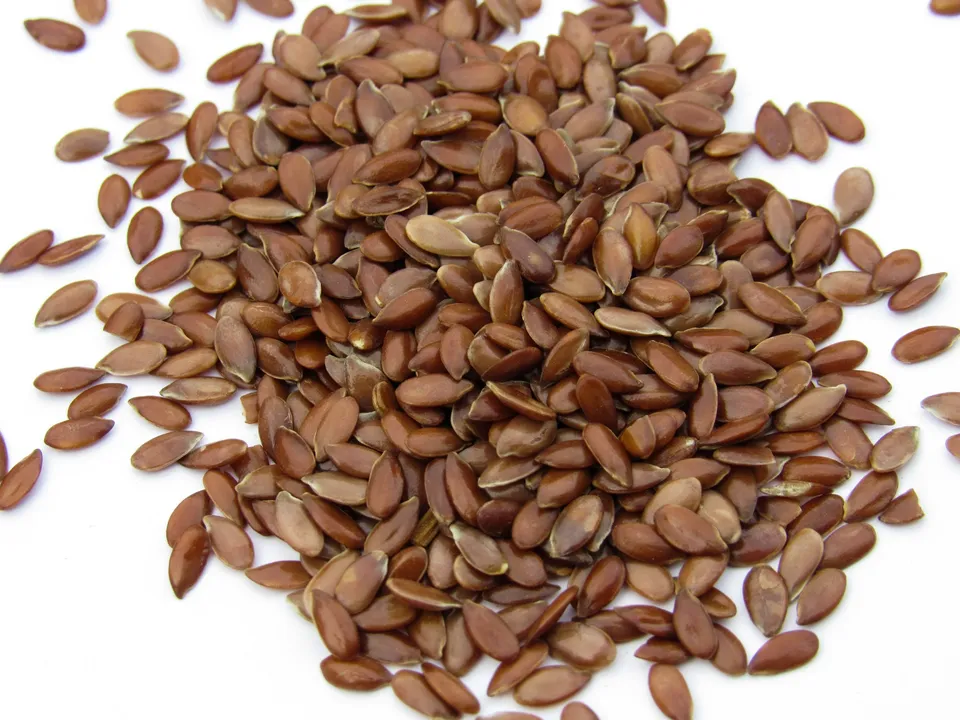
Leinsamen gelten als eines der wertvollsten heimischen Superfoods und stehen exotischen Alternativen wie Chiasamen in nichts nach. Die kleinen, glänzend braunen Samen der Flachspflanze (Linum usitatissimum) begeistern mit einer beeindruckenden Nährstoffdichte und vielseitigen Vorteilen.
Alle gesetzlichen Krankenkassen zahlen Heil- und Hilfsmittel aus dem Hilfsmittelverzeichnis. Das sind Geräte oder Mittel, die den Behandlungsprozess unterstützen, eine drohende Behinderung verhindern oder eine bestehende ausgleichen: Hörgeräte, Sehhilfen, orthopädische Hilfsmittel, Körperersatzstücke. Du zahlst nur die gesetzliche Zuzahlung.
CBD ist ein vielseitig untersuchtes Cannabinoid mit nachgewiesener Wirksamkeit bei bestimmten Epilepsieformen und als Spasmolytikum bei Multipler Sklerose. Es wirkt nicht psychoaktiv, hat aber zahlreiche Effekte auf das Nervensystem und das Immunsystem.
Die private Krankenversicherung (PKV) ist eine Alternative zur gesetzlichen GKV für Beamte, Selbstständige und Gutverdiener. Die Versicherungspflichtgrenze für Angestellte steigt 2025 auf 73.800 Euro Bruttojahreseinkommen. Selbstständige und Beamte haben keine Grenzen und profitieren bei Beamten von Beihilfen des Dienstherrn.
Die deutsche Pflegeversicherung ändert sich 2025 massiv. Der Beitragssatz steigt von 3,4 auf 3,6 Prozent, für Kinderlose auf 4,2 Prozent. Dafür erhöhen sich alle Pflegeleistungen um 4,5 Prozent. Besonders profitieren Familien mit mehreren Kindern durch Abschläge für das zweite bis fünfte Kind. Das PUEG-Reformgesetz stemmt damit die Finanzierungslast für über 6 Millionen Pflegebedürftige bis 2040.
Die gesetzliche Krankenversicherung versichert etwa 73 Millionen Deutsche nach dem Solidaritätsprinzip. Die private Krankenversicherung steht Beamten und Selbstständigen offen und arbeitet nach dem Äquivalenzprinzip. Zusatzversicherungen wie die Zahnzusatzversicherung schließen Versorgungslücken. PKV-Versicherte profitieren oft von erweiterten Leistungen und bevorzugter Behandlung.
Die Berufsunfähigkeitsversicherung zahlt dir eine Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Statistisch wird jeder vierte Deutsche berufsunfähig, meist durch psychische Erkrankungen. Die gesetzliche Absicherung mit 882 Euro netto monatlich reicht nicht aus. Im Jahr 2025 wurde der Höchstrechnungszins erhöht, was Beiträge senkt. 80 Prozent der BU-Anträge werden bewilligt.
Die elektronische Gesundheitskarte ersetzt die Versichertenkarte in Deutschland. Ihre Einführung begann regional 2009 und wurde ab Oktober 2011 flächendeckend umgesetzt. Seit 1. Januar 2015 ist die eGK verpflichtend. Die alte Chipkarte wird nicht mehr als Versicherungsnachweis akzeptiert. Wer noch keine eGK hat, sollte zügig bei der Krankenkasse ein aktuelles Foto hochladen oder abgeben.
Die Landwirtschaftlichen Krankenkassen versichern spezialisiert etwa 650.000 Versicherte in Land- und Forstwirtschaft. Sie arbeiten eng mit der SVLFG zusammen und decken alle Sozialversicherungsbereiche ab. Die LKKs bieten Präventionsprogramme für typische Berufskrankheiten wie Rückenprobleme oder Hauterkrankungen. Sie verfügen über Expertise in ländlicher Versorgung mit innovativen Modellen.
Innungskrankenkassen haben ihre Wurzeln in den Selbsthilfevereinen des Handwerks und versichern rund 3,5 Millionen Personen. Sie sind spezialisiert auf die Bedürfnisse von Handwerksbetrieben und kleinen bis mittleren Unternehmen. Die IKKs bieten oft überdurchschnittliche Leistungen bei Naturheilverfahren, Vorsorge und alternativen Behandlungsmethoden an.
Betriebskrankenkassen entstanden als werksgebundene Kassen großer Unternehmen und versichern heute rund 12 Millionen Personen. Viele BKKs sind mittlerweile auch unternehmensextern geöffnet. Sie sind Innovationsvorreiter bei digitalen Services, Telemedizin und Online-Sprechstunden. Die schlanke Verwaltungsstruktur ermöglicht es ihnen, schnell auf neue Trends zu reagieren.
Die Allgemeinen Ortskrankenkassen bilden die größte Gruppe der gesetzlichen Krankenversicherung in Deutschland. Mit über 26 Millionen Versicherten decken die AOKs flächendeckend das gesamte Bundesgebiet ab. Die Kassen entstanden aus lokalen Selbsthilfevereinen und bewahren ihre regionale Verwurzelung. Über ein dichtes Netz an Geschäftsstellen gelten sie als besonders bürgernah.
Der Uneingeweihte hat große Mühe, sich den Ablauf von Yogaübungen vorzustellen und zu begreifen. Aber Yoga hat nichts Verborgenes oder Mystisches. Die Übungen haben nur den einen Sinn: Sie sind spirituelle Wege zu einem körperlichen, geistigen oder religiösen Ziel.
Mit deinem Auto unterwegs zu sein bedeutet auch Risiken. Eine gute Autoversicherung schützt dich vor finanziellen Folgen bei Unfällen, Diebstahl oder Vandalismusschäden. Die Kfz-Haftpflicht ist gesetzlich vorgeschrieben und deckt Schäden ab, die du anderen zufügst. Teilkasko schützt vor Diebstahl, Hagel und Wildschäden, Vollkasko erweitert den Schutz um selbstverschuldete Unfälle und Vandalismus.
Hier erfährst du, was dich bei der 30-Tage-Yoga-Challenge erwartet, welche Voraussetzungen du mitbringen solltest und welche Effekte du erwarten kannst.
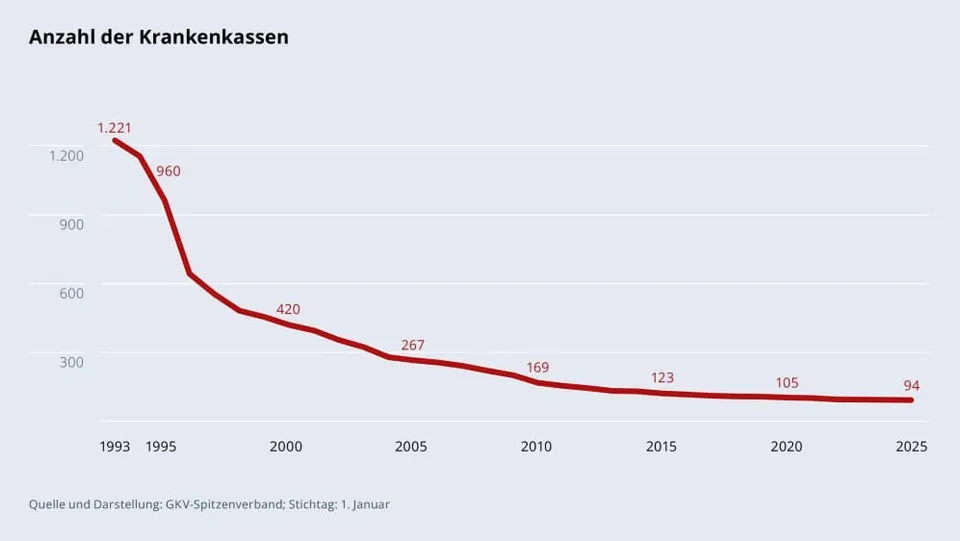
In Deutschland gibt es 93 gesetzliche Krankenkassen, die neben dem allgemeinen Beitragssatz von 14,6 Prozent einen kassenindividuellen Zusatzbeitrag erheben. Der durchschnittliche Zusatzbeitrag liegt 2026 bei 2,9 Prozent nach 2,5 Prozent im Jahr 2025. Jede Kasse kann sich bundesweit, regional oder betriebsbezogen öffnen.
Weight Watchers im Test: Vergleich & Erfahrungen der Testredaktion mit dem Programm herausfinden. Was wirklich passiert ist!
Die Provita Gesundheitsversicherung AG wurde 1845 gegründet und gehört seit 2013 zur SWICA Holding. Sie hat ihr operatives Versicherungsgeschäft vollständig an die SWICA Krankenversicherungs AG übertragen. Die Provita bietet Grund- und Zusatzversicherungen sowie spezialisierte Tarife wie Basic und Clinica an.
Die Gothaer Krankenversicherung AG ist ein privater Krankenversicherer mit Sitz in Köln. 2024 versicherte sie 823.061 Personen mit Beitragseinnahmen von 986,6 Millionen Euro. Seit September 2024 ist sie Teil der BarmeniaGothaer Gruppe, einer der zehn größten deutschen Versicherungsgruppen mit 8 Milliarden Euro Beiträgen.
Friendsurance ist ein Online-Makler mit Sitz in Berlin, gegründet von der Alecto GmbH. Das Unternehmen bietet zahlreiche Versicherungsarten an, darunter Smartphone-, Tablet-, Laptop-, Hausrat-, Haftpflicht-, Rechtsschutz- und KFZ-Versicherungen. Besonderheit: Friendsurance ermöglicht seinen über 100.000 Kunden eine Beitragsrückzahlung bei Schadensfreiheit durch das Pooling-Modell.
Die Caisse-maladie Vallée d'Entremont ist ein Schweizer Versicherer, gegründet 1925 in Orsières. Bis 1982 war sie unabhängig, dann holte sie CSS als Rückversicherer an Bord. Seit 2012 besteht eine Partnerschaft mit Group Mutuel. Als Genossenschaft betreut das Unternehmen mit 6 Mitarbeitern über 6.500 Versicherte in der französischsprachigen Region Wallis.
Die BKK Groz-Beckert ist eine betriebsbezogene Krankenkasse mit Sitz in Albstadt und wurde 1888 gegründet. Sie versichert Beschäftigte der Groz-Beckert-Unternehmensgruppe und deren Familienangehörige sowie Studenten und freiwillig Versicherte. Mit 7.432 Versicherten beträgt der Gesamtbeitrag 2026 18,00 Prozent.
Die BKK evm ist die geschlossene Betriebskrankenkasse der evm-Gruppe mit Sitz in Koblenz. Mit nur 2.285 Versicherten gehört sie zu den kleinsten gesetzlichen Krankenkassen Deutschlands. Der Zusatzbeitrag beträgt 2026 2,5 Prozent, der Gesamtbeitragssatz 17,1 Prozent. Aufnahme ist ausschließlich Beschäftigten der evm-Gruppe und ihrer Tochterunternehmen sowie deren Angehörigen vorbehalten.
Die ARAG Krankenversicherungs-AG ist eine große private Krankenversicherung mit Sitz in München. Sie ist Tochter der 1935 gegründeten ARAG SE und bietet Krankenvollversicherungen, Beihilfeergänzungstarife und Zusatzversicherungen an. Ende 2024 versichert die ARAG rund 766.678 Personen. Die Kasse verzeichnete 2024 das höchste Bestandswachstum der PKV-Branche mit knapp 20.000 neuen Vollversicherten.
ZENTRALE: So bewerten Nutzer den Ernährungsplan von Upfit im Test
Die R+V Betriebskrankenkasse ist die Betriebskrankenkasse der R+V Versicherung AG und wurde 1992 gegründet. Seit 2002 ist sie bundesweit für alle Versicherungspflichtigen offen. Mit 172.037 Versicherten und einem Zusatzbeitrag von 3,49 Prozent (2026) zählt sie zu den teuereren gesetzlichen Krankenkassen. Etwa 40 Prozent der Versicherten sind Beschäftigte in Volks- und Raiffeisenbanken.
Die Münchener Rückversicherungs-Gesellschaft (Munich Re) ist weltweit in etwa 150 Ländern mit fast 47.000 Mitarbeitern an über 50 Standorten vertreten. Sie gehört zu den führenden Rückversicherern und bietet Rück- und Erstversicherung an. Die Erstversicherungen werden über die ERGO-Versicherungsgruppe vertrieben, die zu den größten Versicherungsgruppen Europas zählt.
Die Mecklenburgische Krankenversicherungs-AG ist eine 2000 gegründete private Krankenversicherung mit Sitz in Hannover. Sie gehört zur Mecklenburgischen Versicherungsgruppe, Deutschlands ältester überregionaler privater Versicherer seit 1797. Zum Ende 2025 versicherte die Kasse 163.000 Verträge mit Beitragseinnahmen von 42 Millionen Euro.
Die Krankenunterstützungskasse der Berufsfeuerwehr Hannover ist eine private Krankenversicherung ausschließlich für Feuerwehrmitglieder und ihre Angehörigen. Sie bietet Vollversicherungen, Teilversicherungen und Zusatzversicherungen an. Die PKV unterscheidet sich von der gesetzlichen Versicherung durch individuell gestaffelte Beiträge.
Die Krankenkasse Steffisburg versichert rund 11.500 Personen mit Grundversicherung nach KVG. Als regionale Genossenschaft ist sie in sechs Kantonen tätig, mit Schwerpunkt im Berner Oberland. Die Solvenzquote von 106 Prozent übersteigt das gesetzliche Minimum. Sie bietet neben Grundversicherung auch Zusatzversicherungen an. Die Beiträge beginnen ab CHF 278.70 monatlich.
Die Helsana-Gruppe ist ein Schweizer Versicherungskonzern mit Sitz in Dübendorf. 1996 entstand das Unternehmen aus der Fusion von Helvetia und Artisana. Mit über 1,9 Millionen Kunden und ca. 3.200 Mitarbeitenden zählt Helsana zu Marktführern im Bereich Kranken- und Unfallversicherungen. Das Angebot umfasst Grund-, Zusatz- und Unfallversicherungen.
ZENTRALE: So erreichst du die Zentrale der Initiative In Form direkt in Bonn
Die Heidelberger Lebensversicherung ist spezialisiert auf fondsgebundene Altersvorsorge und Teil des Finanzkonzerns Lloyds Banking Group. Mit 300.000 Kunden und 630.000 Verträgen zählt sie zu den fünf größten Anbietern fondsgebundener Lebensversicherungen in Deutschland. Etwa jeder neunte Deutsche hat eine Basisrente bei der Heidelberger Leben abgeschlossen.
Die IKK Südwest ist eine Innungskrankenkasse mit Sitz in Saarbrücken, gegründet am 1. Juli 2009 aus einer Fusion. Sie ist bundesweit geöffnet und versorgt primär Versicherte in Hessen, Rheinland-Pfalz und dem Saarland mit 625.523 Mitgliedern. Der Zusatzbeitrag betrug bis 31.03.2026 3,25 % und ist ab 01.04.2026 auf 3,87 % angestiegen.
Die Heidelberger Lebensversicherung AG versteht sich als Experte für fondsgebundene Altersvorsorge. Das Unternehmen betreut rund 300.000 Kunden mit 630.000 Versicherungsverträgen. Damit ist die Heidelberger Leben der fünftgrößte Anbieter für fondsgebundene Lebensversicherungen auf dem deutschen Markt. Die Versicherung wurde mehrfach für die Qualität ihrer Tarife ausgezeichnet.
Die Hallesche Krankenversicherung ist ein privater Krankenversicherer mit Sitz in Stuttgart. 2024 betreute sie 916.310 Versicherte und erzielte Beitragseinnahmen von 1,66 Milliarden Euro. Zum 1. Januar 2026 passte die Hallesche die Beiträge durchschnittlich um 11 % an und setzte 150 Millionen Euro Rückstellungen ein, um die Erhöhungen abzufedern.
Die Hallesche Krankenversicherung ist ein privater Versicherer und wurde 1934 gegründet. Mit rund 916.000 Versicherten und 1,66 Milliarden Euro Beitragseinnahmen 2024 zählt sie zu den großen PKV-Versicherern. Die Hallesche ist kein GKV-Anbieter und erhebt keinen gesetzlichen Zusatzbeitrag. Zum 1. Januar 2026 stiegen die Beiträge im Schnitt um 11 Prozent.
ZENTRALE: Adresse und Telefonnummer der Doctolib Zentrale
Die BKK Miele ist eine Betriebskrankenkasse, die 1909 gegründet wurde. Sie versichert ausschließlich Beschäftigte der Trägerunternehmen Miele & Cie. KG und Simonswerk GmbH sowie deren Angehörige. Zum 1. April 2026 zählt die BKK Miele rund 37.947 Versicherte. Der Zusatzbeitrag beträgt 2026 stabil 3,20 Prozent.
Die PAX-Familienfürsorge Krankenversicherung entstand 2000 aus der Fusion von PAX Krankenversicherung und Familienfürsorge Krankenversicherung. Mit Ursprüngen bis 1882 versichert sie primär Menschen in kirchlichen Berufen. Seit 2004 ist das Unternehmen Teil eines größeren deutschen Versicherungskonzerns und engagiert sich in sozialen und karitativen Bereichen.
Die PAX-Familienfürsorge hat Wurzeln in kirchlichen Organisationen seit 1882. Das Unternehmen entstand 2000 aus der Fusion der Pax Krankenversicherung und der Familienfürsorge Krankenversicherung. Die PAX-Familienfürsorge versichert Menschen, die im Bereich der Kirche tätig sind. Mit ihrem Sitz in Detmold engagiert sich das Unternehmen in Kirchlichen und sozialen Bereichen.
Die Cassa da malsauns LUMNEZIANA wurde 1994 als Stiftung gegründet. Das Unternehmen hat seinen Sitz in Vella im Kanton Graubünden. Mit etwa 2.500 Kunden zählt die LUMNEZIANA zu den sehr kleinen Versicherern in der Schweiz. Die Versicherungsleistungen werden durch die Versicherung innova im Rahmen eines Kollektivversicherungsvertrages erbracht.
Die Krankenkasse Birchmeier ist ein kleines Schweizer Versicherungsunternehmen mit Sitz in Künten im Kanton Aargau. Das Unternehmen wurde 1882 gegründet und konzentriert sich auf die Grundversicherung nach KVG. Birchmeier bietet drei Grundversicherungsmodelle an: freie Arztwahl, Hausarztmodell und Telmed-Modell. Die günstigste Monatsprämie liegt beim Hausarztmodell bei CHF 356,80.
Die Karlsruher Lebensversicherung wird seit 2019 von der Württembergischen Lebensversicherung AG weitergeführt, bleibt aber als Marke erhalten. Mit einer Geschichte bis 1835 bietet der Versicherer Produkte zur Risikoabsicherung, Altersvorsorge und Geldanlage an. Partner sind Volks- und Raiffeisenbanken sowie die BBBank.
Die IKK classic ist eine bundesweit geöffnete Innungskrankenkasse mit Sitz in Dresden. Sie entstand 2010 aus dem Zusammenschluss mehrerer regionaler IKK-Einrichtungen. Mit rund 2,87 Millionen Versicherten zählt sie zu den größten Innungskrankenkassen Deutschlands. Der Zusatzbeitrag beträgt seit Januar 2025 stabil 3,40 Prozent. Der Gesamtbeitragssatz liegt bei 18,00 Prozent.
FOCUS-MONEY ist ein wöchentlich erscheinendes Wirtschaftsmagazin und wird nach Eigenangaben am häufigsten verkauft. Das Magazin führt regelmäßig Analysen von privaten Krankenversicherungen durch. Für die Tests kooperiert FOCUS-MONEY mit Franke und Bornberg sowie ServiceValue und DFSI. Die Analysen bewerten Preise, Leistungen, Finanzstärke und Service der Versicherungen.
Die Krankenkasse Birchmeier ist eine kleine Schweizer Krankenversicherung mit Sitz in Künten im Kanton Aargau. Das Unternehmen wurde 1882 gegründet und konzentriert sich auf die KVG-Grundversicherung. Mit rund 4.500 Versicherten zählt Birchmeier zu den kleinsten zugelassenen Schweizer Krankenversicherern. Die günstigste Monatsprämie 2026 liegt beim Hausarztmodell bei 356,80 Franken.
Die EY BKK ist eine geschlossene Betriebskrankenkasse, die 1999 gegründet wurde. Die Kasse versichert vorrangig Beschäftigte und ehemalige Beschäftigte der EY GmbH & Co. KG. Mit rund 18.680 Versicherten zählt sie zu den kleineren Betriebskrankenkassen. Der Zusatzbeitrag liegt 2026 mit 2,75 Prozent unter dem Bundesdurchschnitt von 2,9 Prozent. Der Gesamtbeitragssatz beträgt damit 17,35 Prozent.
Die DMB Rechtsschutz ist die Rechtsschutzversicherung des Deutschen Mieterbundes. Das Unternehmen betreut über 780.000 Kunden mit einem Team von 49 Mitarbeitenden. Sie wirbt damit, dass Versicherte günstig zu ihrem Recht kommen und sich vor hohen Gerichtskosten schützen. Im Bereich des Mieterrechtsschutzes zählt DMB zu den Marktführern in Deutschland.
ZENTRALE: So erreichst du die DHS in Hamm
Die Concordia ist ein privater Krankenversicherer mit Sitz in Hannover. Das Unternehmen wurde 1988 gegründet und startete 1990 in den Geschäftsbetrieb. Mit 136,6 Millionen Euro Beitragseinnahmen 2025 wächst Concordia dynamisch. Die Concordia PKV ist offen für Neumitglieder und richtet sich an Angestellte, Selbstständige, Freiberufler und Beamte.
ZENTRALE: Was für Frauen und Männer beim Abnehmen zu beachten ist und wo die Unterschiede wirklich liegen. Podcast mit Bodychange.
Die BKK PFAFF ist eine geöffnete Betriebskrankenkasse mit Sitz in Kaiserslautern mit rund 39.950 Versicherten. Der kassenindividuelle Zusatzbeitragssatz beträgt seit Januar 2025 2,78 Prozent und bleibt 2026 stabil. Die Kasse ist ausschließlich für Personen in Rheinland-Pfalz geöffnet. Sie bietet ein breites Vorsorge- und Zusatzleistungsangebot mit 24-Stunden-Servicetelefon.
Die Bertelsmann BKK mit Sitz in Gütersloh ist eine geöffnete Betriebskrankenkasse mit 46.157 Versicherten. Der Zusatzbeitrag 2026 beträgt 3,20 Prozent und bleibt damit stabil gegenüber 2025. Im Krankenkassentest 2026 erhielt sie die Gesamtnote 1,4. Die Kasse wurde 1957 gegründet und steht heute allen Bundesbürgern offen.
Die Ammerländer Versicherung hat ihren Ursprung im Ammerland in Niedersachsen und ist heute bundesweit aktiv. Das Unternehmen spezialisiert sich auf die Absicherung von Privatpersonen. Mit 185.000 Kunden und 227.000 Verträgen ist die Ammerländer erfolgreich gewachsen. Die Hauptprodukte sind Haftpflicht- und Hausratversicherung.
Zurich Gruppe Deutschland ist der deutsche Vertreter der Zurich Insurance Group und gehört zu den zehn größten Versicherungsunternehmen in Deutschland. Das Unternehmen mit Hauptsitz in Bonn bietet ein umfassendes Leistungsspektrum: von Sachversicherungen über Personenversicherungen bis hin zu fondsbasierten Riester-Produkten und privater Krankenversicherung in Zusammenarbeit mit der DKV.
wefox wurde 2014 gegründet und ist nach eigenen Angaben die erste digitale Service-Plattform für private Versicherungen. Das Unternehmen tritt als Schnittstelle zwischen Kunden, Experten und Versicherungen auf. Mit wefox gewinnst du einen vollumfänglichen Einblick in deine Versicherungsverträge. Du kannst Verträge einsehen, anpassen und abschließen.
Vigo bietet spezialisierte Pflegeversicherungen an, die finanzielle Sicherheit bei Pflegebedürftigkeit gewährleisten. Das Unternehmen ist als Versicherungsverein auf Gegenseitigkeit organisiert und bietet zwei Tarife an: die staatlich geförderte FörderPflege mit jährlichem Zuschuss von 60 Euro und die zusätzliche Pflegetagegeldversicherung.
Die Uelzener Versicherung ist seit 1873 in Deutschland tätig. Das Unternehmen sieht sich als verlässlicher Partner und agiert wie ein Familienbetrieb. Mit drei Tochterunternehmen bietet die Uelzener Versicherung ein breites Angebot an. Die Versicherungen umfassen private Haftpflicht, Hausrat, Unfallversicherung und spezialisierte Tarife für Landwirte.
SIGNAL IDUNA Krankenversicherung ist der viertgrößte private Krankenversicherer Deutschlands mit etwa 2,47 Millionen Versicherten. Das Unternehmen als Versicherungsverein auf Gegenseitigkeit ist offen für Neumitglieder. Ab Oktober 2025 bietet SIGNAL IDUNA die neue Produktlinie privat-SI an, die sich in der Einstiegsphase als beitragsstabiler positioniert.
Neckermann Versicherungen wurde 1998 gegründet und gehört seit 2009 zu 100 Prozent zur ERGO Versicherungsgruppe. Das Unternehmen positioniert sich als Familienversicherer und bietet Krankenzusatzversicherungen, Rentenversicherungen und Lebensversicherungen an, die speziell auf die Bedürfnisse von Familien zugeschnitten sind.
Moneymaxx war eine Versicherungsmarke der Basler Gruppe, die 2015 mit dem Tarif Basler Leben fusioniert wurde. Seitdem werden nur noch Bestandskunden betreut. Das Angebot umfasste Fondssparen in Kombination mit Versicherungsleistungen, darunter flexible Riester-Rente, Basisrente, Betriebsrente, Privatrente sowie Kindervorsorge.
Der map-Report ist ein unabhängiger Branchendienst aus Artlenburg an der Elbe, gegründet 1990. Das Unternehmen bewertet regelmäßig Gesellschaften aus dem Finanz- und Versicherungssektor. Im Bereich der privaten Krankenversicherung werden kontinuierliche Ratings durchgeführt. Neben PKV prüft map-Report auch Lebensversicherungen, Sachversicherungen sowie Investmentmöglichkeiten.
ZENTRALE: Online-Fitnessplattform im Vergleich – alle Details
Die Deutsche Pensionskasse AG spezialisiert sich auf betriebliche Altersvorsorge und verwaltet die Pensionskassenversorgung für etwa 10.000 Personen. Der Versicherungsnehmer ist der Arbeitgeber, der die Beiträge steuer- und sozialabgabenfrei überweist. Im Gegenzug verzichtet der Arbeitnehmer auf einen Teil seines Gehaltes. Aus diesem Nettoaufwand entstehen effektive Leistungen im Alter.
ZENTRALE: Alles zu Adresse und Kontakt des BMG in Berlin
Die TUI BKK mit Sitz in Hannover ist eine bundesweit geöffnete Betriebskrankenkasse mit etwa 17.500 Versicherten. Der kassenindividuelle Zusatzbeitrag 2026 beträgt 2,50 Prozent, was sie kostengünstiger macht als viele Konkurrenten. Die Kasse steht allen Berufsgruppen offen, nicht nur TUI-Mitarbeitenden. Der Kundendienst ist auf Deutsch, Englisch und Türkisch verfügbar.
Die BKK Public ist eine Betriebskrankenkasse mit Sitz in Salzgitter, die sich über mehr als 120 Jahre bewährt hat. Sie versichert 11.359 Versicherte und ist regional in Hamburg, Niedersachsen und Nordrhein-Westfalen geöffnet. Mit einem Zusatzbeitrag von 2,5 Prozent liegt die Kasse unter dem bundesweiten Durchschnitt von 2,9 Prozent.
Die BKK DürkoppAdler ist eine Betriebskrankenkasse mit Sitz in Bielefeld, gegründet bereits 1873. Mit 17.459 Versicherten gehört sie zu den kleinsten geöffneten Krankenkassen Deutschlands. Der Zusatzbeitrag liegt 2026 bei 3,88 Prozent, deutlich über dem bundesweiten Durchschnitt von 2,9 Prozent. Besonderheit: Jeder Versicherte hat einen festen Ansprechpartner, Kundendienst ohne Callcenter.
Die Bergische Krankenkasse ist eine gesetzliche Krankenkasse mit Sitz in Solingen. Sie versichert rund 74.000 Versicherte und wird von über 100 Mitarbeitern betreut. Mit einer Geschichte von mehr als 145 Jahren steht die Bergische für regionale Verbundenheit. Die Kasse bietet einen Flexibonus von 300 Euro jährlich und fördert Gesundheitskurse sowie Gesundheitsreisen mit bis zu 500 Euro pro Jahr.
Assekurata ist eine Ratingagentur, die seit 1996 Versicherungen testet. Das Kölner Unternehmen bewertet aus Kundensicht und möchte Orientierungshilfe geben. Für die Ratings werden aktuelle Unternehmensangaben sowie Kundenbefragungen verwendet. Die Bewertung berücksichtigt Kundenorientierung, Beitragsstabilität, Unternehmenssicherheit und Marktattraktivität.
Die AOK Bremen/Bremerhaven ist mit 285.613 Versicherten die größte Krankenkasse in Bremen und hält einen Marktanteil von etwa 42 Prozent. Der Zusatzbeitrag beträgt seit 1. Januar 2026 3,29 Prozent, mit dem Gesamtbeitragssatz von 17,89 Prozent. Die Kasse ist regional auf Bremen beschränkt und verfügt über neun Geschäftsstellen. Das Haushaltsvolumen liegt bei rund 1,2 Milliarden Euro.
Die Advocard Rechtsschutzversicherung ist seit 1968 spezialisiert auf Rechtsschutzprodukte. Mit Sitz in Hamburg und einem Marktanteil von über fünf Prozent gehört Advocard zu den größten Versicherern im Bereich Rechtsschutz in Deutschland. Das Unternehmen verwaltet rund 1,4 Millionen Versicherungsverträge und wurde bekannt durch seinen Slogan 'Advocard ist Anwalts Liebling'.
Unternehmens-Profil: Zentrale Prüfstelle Prävention ➤ Adresse & Kontakt ➤ Aktuelle Informationen ✓ Leistungen ✓ Daten & Fakten ✓
ZENTRALE: Entdecke, wie Community Mitglieder VAAY CBD Öl gegen Stress nutzen und besseren Schlaf finden.
Die uniVersa ist die älteste private Krankenversicherung Deutschlands und wurde 1843 gegründet. Das Versicherungsunternehmen verwaltet rund 353.000 Versicherte. Zum 1. Januar 2026 erhöhte uniVersa die Beiträge je nach Tarif um 9 bis 18 Prozent. Hauptursachen sind gestiegene Leistungsausgaben bei Krankenhäusern, Pflege und Arzneimitteln.
Die Postbeamtenkrankenkasse ist eine eigenständige Sozialeinrichtung der ehemaligen Deutschen Bundespost mit Sitz in Stuttgart. Sie ist weder gesetzlich noch privat versichert, sondern eine Körperschaft des öffentlichen Rechts. Seit 1995 geschlossen für Neubeitritte, versichert sie rund 268.000 Mitglieder und 67.000 Angehörige. Die Beiträge sind als Sonderausgaben vollständig steuerlich absetzbar.
Die myLife Lebensversicherung wurde 1993 gegründet und spezialisiert sich auf Netto-Tarife ohne Provisionen. Mit Sitz in Göttingen bietet das Unternehmen Renten-, Berufsunfähigkeits- und Risikolebensversicherung sowie Kapitalmarktanlagen in Kooperation mit der Fondsdepot Bank an. Die Ratingagentur Assekurata bewertete myLife mit einer starken Bonität von A-.
Die KPT Krankenkasse ist eine Schweizer Genossenschaft mit Sitz in Bern und zählt mit rund 530.000 Versicherten zu den zehn größten Krankenversicherern der Schweiz. Die 1890 gegründete Kasse bietet Grundversicherung und Zusatzversicherungen an und ist als Genossenschaft dem Versichertenwohl verpflichtet: Überschüsse fließen an die Mitglieder, nicht an Aktionäre.
Die Deutsche Familienversicherung ist seit 2006 auf dem Markt und spezialisiert sich auf Zahnzusatz-, Krankenzusatz-, Pflegezusatz-, Unfall- und Sachversicherung. Mit Sitz in Frankfurt bietet die DFV als Netto-Versicherer Tarife ohne Provisionen und Abschlusskosten an. Die Vergütung der Berater wird dabei individuell mit den Kunden vereinbart, was reine Versicherungsleistung gewährleistet.
ZENTRALE: Die Zentrale der Bundesärztekammer in Berlin – alle Infos kompakt
Die ZF BKK ist eine Betriebskrankenkasse mit rund 95.000 Versicherten in 14 Bundesländern. Der Zusatzbeitrag bleibt 2026 stabil bei 3,40 Prozent. Der Gesamtbeitragssatz beträgt damit 18,00 Prozent. Neben Pflichtleistungen bietet die Kasse Osteopathie bis 240 Euro jährlich und Schutzimpfungen an. Über 200 Beschäftigte betreuen die Versicherten deutschlandweit.
BKK Rieker.Ricosta.Weisser ist geschlossene Betriebskrankenkasse, Sitz Tuttlingen (Baden-Württemberg). Versichert Beschäftigte vier Trägerunternehmen + Familienangehörige, etwa 2.853 Versicherte. Mit Zusatzbeitrag 4,20 Prozent zu teuren Betriebskrankenkassen gehörig. Vorteil: Mitgliedschaft bleibt nach Arbeitgeberwechsel. Persönliche Ansprechpartner.
Die BKK Pfalz in Ludwigshafen erhebt 2026 einen Zusatzbeitrag von 3,9 Prozent, deutlich über dem Durchschnitt von 2,9 Prozent. Die geöffnete Betriebskrankenkasse zählt rund 140.000 Versicherte. Wichtig für die Kassenwahl: Zum 1. Januar 2027 fusioniert die BKK Pfalz mit der mkk. Die Mitgliedschaft läuft bei einer Fusion automatisch bei der Nachfolgekasse weiter.
Krones BKK ist geschlossene Betriebskrankenkasse, Sitz Neutraubling (Bayern), gegründet 1989. Versichert nur Beschäftigte Krones AG + Familienangehörige, etwa 24.196 Versicherte. Zusatzbeitrag ab 1. Januar 2026: 2,2 Prozent, unter GKV-Durchschnitt. Zusatzleistungen: Osteopathie, Zahnreinigung, Präventionsbudget.
KARL MAYER BKK ist geschlossene Betriebskrankenkasse, Sitz Obertshausen (Hessen), gegründet 1960. Versichert nur Beschäftigte KARL MAYER Firmengruppe + Familienangehörige, etwa 3.700 Versicherte. Direkter, unbürokratischer Service, Personal persönlich erreichbar. Zusatzbeitrag ab 1. Januar 2026: 2,99 Prozent, Gesamtbeitrag 17,59 Prozent.
Die BKK Akzo Nobel Bayern ist eine geöffnete Betriebskrankenkasse mit Sitz in Erlenbach am Main und zählt 48.297 Versicherte. Der Zusatzbeitrag beträgt 3,39 Prozent und liegt damit über dem Kassendurchschnitt, wird aber nicht erhöht. Gegründet 1924 als Betriebskasse der Glanzstoff-Fabriken mit 692 Mitgliedern, hat sich die Kasse seitdem deutlich entwickelt.
Die Krones BKK ist eine geschlossene Betriebskrankenkasse mit Sitz in Neutraubling (Bayern) und versichert ausschließlich Beschäftigte der Krones AG und Familienangehörige. Zum 1. April 2026 zählte die Kasse 24.196 Versicherte. Der Zusatzbeitrag beträgt 2,2 Prozent und liegt unter dem GKV-Durchschnitt. Gegründet 1989, betreibt die Krones BKK zwei Standorte.
Die pronova BKK ist eine der fünf größten Betriebskrankenkassen Deutschlands mit rund 602.000 Versicherten. Sie hat ihren Sitz in Ludwigshafen am Rhein und ist bundesweit geöffnet. Der Zusatzbeitrag beträgt seit 1. Januar 2026 3,70 Prozent und liegt damit über dem GKV-Durchschnitt. Die Kasse entstand aus Zusammenschlüssen großer Industriekonzerne wie Bayer, BASF, Ford und Continental.
Die IDEAL Versicherung ist eine Berliner Versicherungsgesellschaft, spezialisiert auf die Bedürfnisse älterer Menschen ab 60 Jahren. Das Unternehmen bietet Pflegeversicherungen, Rentenversicherungen, Rechtsschutz, Hausrat und Haftpflicht an. Mit 264 Mitarbeitern arbeitet die IDEAL mit rund 8.000 selbstständigen Vertriebspartnern zusammen.
IDEAL Versicherungsgruppe, Sitz Berlin, Spezialist für Senioren. Generation 60+. Besteht aus IDEAL Lebensversicherung a.G. und IDEAL Versicherung AG. Versichert etwa 635.000 Verträge, 8.000 Vertriebspartner. Rating A (gut) Assekurata. Portfolio: Pflegeversicherungen, Rentenversicherungen, Haftpflichtversicherungen.
Die Heimat Krankenkasse ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in Bielefeld. Zum 1. Juli 2025 versicherte sie 112.694 Personen. Der Zusatzbeitrag liegt seit Januar 2026 bei 3,90 Prozent und damit einen Punkt über dem GKV-Durchschnitt. Gründung war 1952 als BKK eines Lebensmittelherstellers, heute ist sie für alle offen.
Die Hannoversche Lebensversicherung AG konzentriert sich auf kostengünstige und bedarfsgerechte Versicherungsprodukte seit ihrer Gründung 1925. Seit Oktober 2017 ist die Hannoversche mit der VHV Allgemeine Versicherung AG verschmolzen, behält aber ihren Namen als etablierte Marke. Das Unternehmen bietet Lebensversicherung und Altersvorsorge sowohl für Einzelkunden als auch für Unternehmer an.
Die Genossenschaft Glarner Krankenversicherung ist eine kleine, lokal verwurzelte Schweizer Kasse mit Sitz in Schwanden im Kanton Glarus. Sie versicherte 2024 rund 9.800 Personen und hat einen Marktanteil von 0,1 Prozent. Entstanden ist die GLKV 2011 aus der Fusion der Krankenkassen Elm und Luchsingen-Hätzingen.
Der Deutscher Ring ist eine private Krankenversicherung, gegründet 1925. Seit 2017 ist sie mit der SIGNAL Krankenversicherung zur SIGNAL IDUNA Krankenversicherung verschmolzen. Der Name Deutscher Ring wird als Spezialmarke für leistungsstarke Produkte beibehalten. Die SIGNAL IDUNA Gruppe zählt über 2,5 Millionen Versicherte und Kunden.
ZENTRALE: Kontaktdaten und Infos der DNG
Die Genossenschaft Glarner Krankenversicherung (GLKV) ist eine kleine Schweizer Krankenkasse im Kanton Glarus. 2024 versicherte sie rund 9.800 Personen mit einem Marktanteil von 0,1 Prozent. Sie entstand 2011 durch Fusion zweier Kassen und bietet zwei Grundversicherungsmodelle an. Die Prämien stiegen 2025 um 9,2 Prozent, 2026 liegen sie beim Schweizer Durchschnitt von 4,4 Prozent.
Die Continentale BKK ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in Hamburg. Mit rund 90.050 Versicherten (April 2026) zählt sie zu den mittelgroßen BKKs. Der Zusatzbeitragssatz beträgt 2026 stabil 3,33 Prozent, der Gesamtbeitrag 17,93 Prozent. Sie hat den Zusatzbeitrag stabil gehalten, obwohl der GKV-Durchschnitt bei 2,90 Prozent liegt.
Die BKK Salzgitter ist eine geschlossene Betriebskrankenkasse mit Sitz in Salzgitter. Sie versichert Mitarbeiter und deren Familienangehörige von über 100 Trägerunternehmen, darunter Salzgitter AG, TUI AG, Voith Turbo und ALSTOM Transport. Mit 54.781 Versicherten betreut die Kasse ihre Mitglieder über neun Geschäftsstellen. Der Zusatzbeitrag liegt 2026 bei 3,50 Prozent.
Die BKK ProVita ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz bei München. Ab 1. Januar 2026 liegt ihr Zusatzbeitrag bei 3,79 Prozent, der Gesamtbeitrag bei 18,39 Prozent. Mit rund 112.000 Versicherten gehört sie zu den mittelgroßen Betriebskrankenkassen. Der Zusatzbeitrag übersteigt den GKV-Durchschnitt um knapp einen Prozentpunkt.
Aquilana Versicherungen wurde 1892 von Brown-Boveri-Arbeitern als Selbsthilfeorganisation gegründet und fungierte zunächst als Betriebskrankenkasse. Nach Fusionen mit anderen Kassen löste sie sich 1996 von der ABB ab. Seit 2006 unter dem Namen Aquilana Versicherungen bietet das Unternehmen schweizweit obligatorische Krankenversicherungen, Taggeldversicherungen und diverse Zusatzversicherungen an.
Die WMF BKK ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in Geislingen an der Steige. Sie zählt zum 1. April 2026 rund 22.997 Versicherte. Der Zusatzbeitrag beträgt 2,85 Prozent und liegt damit unter dem GKV-Durchschnitt von 2,90 Prozent. Gegründet 1884, öffnete sich die WMF BKK 1996 für alle Versicherten.
Die Union Krankenversicherung AG (UKV) ist eine Privatversicherung, Teil der Sparkassen Finanzgruppe und der Versicherungskammer Bayern. Gegründet 1979, bildet sie mit der Bayrischen Beamtenkrankenkasse die siebtgrößte Krankenversicherungsgruppe Deutschlands. Die UKV versichert etwa 2,6 Millionen Kunden bundesweit.
ZENTRALE: Die Idee hinter TeleClinic geht auf die schnelle und einfache digitale Beratung durch Ärzte auf mehr als 30 Fachgebieten zurück.
Die Sanitas Versicherung ist ein Schweizer Spezialist für Krankenversicherung mit Sitz in Zürich. Die Unternehmensgruppe betreut rund 820.000 Versicherte mit etwa 800 Mitarbeitern. Gegründet 1958 als Stiftung, wurde Sanitas später in eine Aktiengesellschaft überführt und 2010 in eine Holdingstruktur umorganisiert. Die Kasse setzt auf Innovation und Digitalisierung für ihre Online-Angebote.
ZENTRALE: Kontaktdaten zur FAMK in Frankfurt
ZENTRALE: foodwatch kämpft für Transparenz im Lebensmittelmarkt – Insights und Mission im Podcast-Porträt.
Die Deutsche Beamtenversicherung (DBV) ist seit 2006 eine Tochter der AXA und spezialisiert auf Beamte und Angestellte im öffentlichen Dienst. Mit 1,7 Millionen Kunden zählt die DBV zu den größten Versicherungsgesellschaften in diesem Segment. Das Unternehmen bietet Krankenvollversicherungen, Kfz, Haftpflicht und Altersvorsorge an.
ZENTRALE: So erreichst du Community Life direkt an ihrem Hauptsitz
ZENTRALE: Campact ist eine Organisation, die die Kraft von 4,25 Mio Menschen vereint und sich entschlossen für eine progressive Politik einsetzt.
Barmenia ist eine der größten unabhängigen privaten Krankenversicherungen (PKV) in Deutschland mit rund 1,2 Millionen Verträgen. Sie bietet Vollversicherungen und Zusatzversicherungen für gesetzlich Versicherte an. Zum Januar 2026 erhöhte Barmenia die Beiträge um 9 bis 39 Prozent. Die Gesellschaft gehört seit September 2024 zur BarmeniaGothaer-Gruppe, bleibt aber eigenständig.
AOK Niedersachsen ist größte Krankenkasse in Niedersachsen und siebtgrößte in Deutschland. Versichert über 3 Millionen Versicherte. Zusatzbeitrag 2026: 2,98 Prozent. Verwaltungsrat erhöhte Beitrag zum 1. Januar 2026 um 0,28 Prozentpunkte. Marktanteil Niedersachsen: etwa 39,8 Prozent. 7.200 Mitarbeiter.
Allianz Direct ist ein Tochterunternehmen der Allianz SE und ein Online-Direktversicherer mit Sitz in München. Nach der Umfirmierung von Allsecur Deutschland AG konzentriert sich Allianz Direct ausschließlich auf Kfz-Versicherungen und vertreibt diese nur über das Internet. Das Geschäft läuft komplett digital; seit 2010 gibt es keinen stationären Betrieb.
ZENTRALE: Wie du die Zentrale von Air up in München direkt erreichst
ZENTRALE: Adresse und Kontakt zum Bereitschaftsdienst in Berlin kompakt erklärt
AachenMünchener ist eine unter einheitlicher Leitung stehende Versicherungsgruppe, im Besitz der Generali Deutschland Holding AG. Sie gilt als zweitgrößter deutscher Lebensversicherer und betreut über 4,4 Millionen Kunden. Seit über 35 Jahren arbeitet sie mit der Deutschen Vermögensberatung zusammen.
Die Talanx AG gehört zu den drei größten Versicherungskonzernen in Deutschland und hat ihren Sitz in Hannover. Mit Präsenz in über 150 Ländern zählt sie europaweit zu den Top-Versicherungsgruppen. Die Talanx arbeitet nach dem Mehrmarkenkonzern-Modell: Unter ihrem Dach firmieren HDI Versicherungen, die neue leben Holding AG und die Hannover Rückversicherung AG.
SECURVITA Krankenkasse ist bundesweit geöffnete Betriebskrankenkasse, Sitz Hamburg, gegründet 1996. Etwa 193.970 Versicherte in 14 Bundesländern. Besonderheit: Umfassende Kostenübernahme bei Naturheilverfahren (Ayurveda, Homöopathie, TCM, Osteopathie). Zusatzbeitrag seit Juli 2025: 3,90 Prozent, Gesamtbeitrag 18,50 Prozent.
ZENTRALE: NosoEx im Podcast – Innovation für Hygiene, Infektionsschutz und smarte Lösungen in der Klinik.
Die Merck BKK ist eine geschlossene Betriebskrankenkasse mit Sitz in Darmstadt. Gegründet 1884 versichert sie rund 33.795 Mitarbeiter der Merck-Gruppe und deren Familienangehörige. Der Zusatzbeitrag liegt seit Juli 2025 bei 3,97 Prozent, was einen Gesamtbeitragssatz von 18,57 Prozent ergibt. Damit liegt die Kasse über dem GKV-Durchschnitt von 2,54 Prozent.
Die KVF ist eine Schweizer Krankenkasse mit rund 12.000 Versicherten, gegründet 2008 und Teil der ÖKK-Gruppe mit Sitz in Landquart. Sie bietet vier verschiedene Grundversicherungsmodelle sowie individuelle Zusatzversicherungen an. Das Online-Portal myÖKK und die dazugehörige App ermöglichen den Versicherten papierlose Verwaltung ihrer Versicherungsangelegenheiten.
Die IKK gesund plus ist eine bundesweit geöffnete Innungskrankenkasse mit Sitz in Magdeburg. Sie betreut 414.048 Versicherte. Der Zusatzbeitrag beträgt 3,39 Prozent, über dem GKV-Durchschnitt von 2,5 Prozent. Die Kasse fusionierte 2004 aus der IKK Sachsen-Anhalt und IKK Bremen. Eine weitere Fusion mit der IKK Brandenburg ist in Prüfung.
Die hkk Handelskrankenkasse ist eine bundesweit geöffnete Ersatzkasse mit Sitz in Bremen. Sie wurde 1904 gegründet und fusionierte 2008 mit der IKK Weser-Ems. Mit 1.005.059 Versicherten zählt sie zu den größeren Krankenkassen. Ihr Zusatzbeitrag von 2,59 Prozent liegt deutlich unter dem GKV-Durchschnitt von 2,9 Prozent. Der Gesamtbeitragssatz beträgt 17,19 Prozent.
ZENTRALE: Alle Infos zur Zentrale der Präventionsgesellschaft
Das Euro Magazin ist ein monatlich erscheinendes Wirtschaftsmagazin aus München mit einer Auflage von 134.400 Exemplaren. Die Zeitschrift gehört zum Finanzen-Verlag der Axel Springer Infopool und behandelt neben Finanzen und Versicherungen auch praktische Tipps zu Geldanlagen. Anfang 2017 führte Euro ein Test zur privaten stationären Zusatzversicherung durch.
Einsiedler Krankenkasse ist eine der ältesten Schweizer Krankenversicherungen und bietet seit 1871 obligatorische Grundversicherung nach KVG an. Mit rund 4.000 Versicherten und Sitz in Einsiedeln im Kanton Schwyz verwaltet die Genossenschaft schlanke Verwaltungsprozesse. Das Angebot umfasst Standardversicherungen mit freier Arztwahl sowie umfangreiche Zusatzversicherungen.
Die Credit Life Berufsunfähigkeitsversicherung wurde von mehreren Testinstituten bewertet. Bei Finanztest erzielte sie 2015 die Note 1,7, wobei die Bedingungen mit 1,1 besonders überzeugten. Die Antragsfragen wurden mit 2,5 bewertet und drückten das Gesamtergebnis. Das Capital Magazin bescheinigte der Credit Life eine Leistungsquote von 72 Prozent, was eher im Mittelfeld liegt.
Die BKK VerbundPlus ist eine bundesweit geöffnete Betriebskrankenkasse mit Verwaltungssitz in Biberach an der Riß. Sie entstand aus mehreren Fusionen: 2007 der BKK Energieverbund und BKK SCHWENK, 2015 mit BKK Kassana, 2022 mit Wieland BKK. Mit 117.437 Versicherten zählt sie zu den mittelgroßen Betriebskrankenkassen.
Die AOK PLUS ist mit 3.470.355 Versicherten die größte Krankenkasse in Sachsen und Thüringen. Sie versichert rund 57 Prozent aller gesetzlich Versicherten in beiden Bundesländern. Die Kasse entstand am 1. Januar 2008 aus der Fusion von AOK Sachsen und AOK Thüringen mit Hauptsitz in Dresden. Ihr Zusatzbeitrag bleibt 2026 stabil bei 3,1 Prozent, der Gesamtbeitragssatz liegt bei 17,7 Prozent.
Die AOK Baden-Württemberg ist mit 4,6 Millionen Versicherten die größte gesetzliche Krankenkasse Baden-Württembergs. Sie ist auch die größte Regionalkasse Deutschlands. Der Zusatzbeitrag wurde zum 1. Januar 2026 von 2,6 auf 2,99 Prozent erhöht. Der Gesamtbeitrag liegt damit bei 17,59 Prozent, knapp über dem GKV-Durchschnitt. Sie ist ausschließlich für Baden-Württemberg geöffnet.
vivida bkk ist bundesweit geöffnete Betriebskrankenkasse, Sitz Villingen-Schwenningen. 2021 Fusion Schwenninger BKK + atlas BKK ahlmann. Etwa 317.472 Versicherte. Alle Pflichtleistungen, Bonusprogramme, Gesundheitsförderung, Zuschüsse alternative Heilmethoden. Zusatzbeitrag 3,79 Prozent, bleibt 2026 gleich.
ZENTRALE: Erfahre, wie die Community Vitadol CBD Öl nutzt, um Entspannung, Ausgleich und Alltagsbalance auf natürliche Weise zu fördern.
Landeskrankenhilfe ist Versicherungsverein, Sitz Lüneburg, gegründet 1926 von Landwirten zur Absicherung im Krankheitsfall. Bundesweit 15 Standorte, etwa 450 Mitarbeiter. Versichert etwa 415.695 Personen. Vollversicherung und Zusatzversicherung. Bietet Tarife für Landwirte, Selbstständige, Ärzte, Beamte und Studenten an.
Die IKK Innovationskasse ist eine Innungskrankenkasse mit Sitz in Hamburg. Sie entstand im Januar 2006 durch die Fusion zweier regionaler Kassen. Bis 2021 trug sie den Namen IKK Nord, bevor sie sich bundesweit öffnete. Mit rund 256.500 Versicherten gehört sie zu den mittelgroßen gesetzlichen Krankenkassen. Der Zusatzbeitrag für 2026 beträgt 4,3 Prozent, der Gesamtbeitrag liegt bei 18,9 Prozent.
Die Generali Deutschland Krankenversicherung ist eine private Krankenversicherung (PKV) mit Sitz in Köln. Mit rund 1,89 Millionen Versicherten und 2,3 Milliarden Euro Brutto-Beiträgen gehört sie zu den größten privaten Krankenversicherern Deutschlands. Das Unternehmen erhielt von Assekurata das Rating A+ (sehr gut).
Die ERGO Krankenversicherung AG mit Sitz in Nürnberg spezialisiert sich auf Zusatzversicherungen. 2025 verwaltete das Unternehmen rund 2.025.381 Versicherungsverträge. Die Brutto-Beitragseinnahmen lagen 2024 bei 751,8 Millionen Euro. ERGO ist eine 100-prozentige Tochter der ERGO Group AG, die dem Münchener Rück-Konzern gehört.
Die DELA ist ein niederländischer Versicherer, der sich auf Lebens- und Sterbegeldversicherungen spezialisiert. Mit 4 Millionen Kunden in den Niederlanden ist sie dort der stärkste Anbieter. Seit März 2018 ist die DELA auch auf dem deutschen Versicherungsmarkt vertreten. Das Unternehmen hat eine Niederlassung in Düsseldorf.
DA Direkt ist seit 1977 einer der führenden Kfz-Direktversicherer Deutschlands. Mit 1,8 Millionen Versicherungsverträgen und Beitragseinnahmen von 302 Millionen Euro (2011) zählt das Unternehmen mit Sitz in Oberursel zu den etablierten Anbietern. Mehrfache Auszeichnungen von Finanztest und Focus Money unterstreichen die Kompetenz im Bereich Kfz-, Rechtsschutz- und Haftpflichtversicherung.
Die Condor Berufsunfähigkeitsversicherung bietet mit dem Tarif SBU Plus eine gut bewertete Lösung mit starker Finanzstärke. Das Unternehmen überzeugt mit geringem Risiko von Beitragssteigerungen und verbraucherfreundlichen Antragsfragen. Günstige Einstiegsbeiträge für Berufseinsteiger und der attraktive Startertarif zeichnen das Angebot aus.
Die BKK WERRA-MEISSNER ist eine geöffnete Betriebskrankenkasse mit Sitz in Eschwege. Sie zählt rund 36.522 Versicherte zum April 2026. Der Zusatzbeitrag 2026 beträgt 4,35 Prozent, der Gesamtbeitrag liegt bei 18,95 Prozent. Die Kasse entstand 1961 als BKK Massey-Ferguson für Mitarbeiter eines Landmaschinenherstellers.
Die Mobil Krankenkasse ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in München. Sie zählt rund 843.000 Versicherte zum Januar 2026. Der Zusatzbeitrag bleibt 2026 stabil bei 3,89 Prozent, der Gesamtbeitrag beträgt 18,49 Prozent. Das Unternehmen wurde 1952 als Werkskrankenkasse des Mineralölunternehmens Mobil Oil gegründet. Seit 1. April 2021 trägt es den Namen Mobil Krankenkasse.
Die BKK Deutsche Bank versichert 75.225 Menschen mit einem stabilen Zusatzbeitrag von 3,4 Prozent (Gesamtbeitrag 18,0 Prozent). Die Betriebskrankenkasse mit Sitz in Düsseldorf, gegründet 1952, steht nur Beschäftigten der Deutschen Bank und ihrer Tochtergesellschaften offen und investiert in Beratung sowie digitale Gesundheitsangebote.
Avenir Assurance Maladie SA ist ein zugelassener Schweizer Krankenversicherer mit Sitz in Martigny (Kanton Wallis). Das Unternehmen gehört zur Groupe Mutuel, der zweitgrößten Versicherungsgruppe der Schweiz. Avenir bietet fünf Versicherungsmodelle der obligatorischen Grundversicherung mit verschiedenen Franchisen-Optionen.
Die AGIDA ist eine Direktmarke der AOK Hessen. Sie ist eine gesetzliche Krankenversicherung und Zweitmarke der AOK Gruppe. Die AGIDA steht bundesweit Versicherten offen und bietet Leistungen der gesetzlichen Krankenkassen an. Das Unternehmen hat seinen Sitz in Wiesbaden. AGIDA konzentriert sich auf modernen Kundenservice und einfache digitale Abläufe.
ZENTRALE: Kontaktdaten zur Sirplus Zentrale in Berlin finden
simplesurance ist ein Berliner Insurtech-Unternehmen, das 2012 gegründet wurde. Mit 145 Mitarbeitern aus 30 Nationen operiert es in 30 Ländern. Das Unternehmen beliefert mehr als 2.000 Online-Shops mit Software zum Versicherungsabschluss beim Produktkauf. Mit verschiedenen Marken wie Schutzklick bietet simplesurance innovative Cross-Selling-Lösungen für den E-Commerce.
InterRisk Berufsunfähigkeitsversicherung wird in verschiedenen Tests bewertet. Finanztest vergibt für den Tarif XXL die Gesamtnote 2,1 (gut), während andere Analysehäuser die Tarife positiver bewerten. Die Angebote von InterRisk sollten im direkten Wettbewerb mit anderen Anbietern berücksichtigt werden.
Das Berliner Insurtech simplesurance wurde 2012 gegründet und entwickelt Software-Lösungen für Versicherungen. Das Unternehmen agiert mit 9 Marken in 30 Ländern und beschäftigt über 145 Mitarbeiter aus 30 Nationen. Mit der Marke Schutzklick ist simplesurance in Deutschland präsent und beliefert über 2.000 Online-Shops mit seiner Versicherungssoftware.
Die GVV-Privatversicherung AG wurde 1989 als Tochtergesellschaft gegründet und richtet sich an Beschäftigte des öffentlichen Dienstes. Seit 2015 bietet der Direktversicherer auch einen Normaltarif für alle anderen Kunden an. Das Unternehmen spart durch Verzicht auf Außendienst Kosten, die an die Kunden weitergegeben werden. Im Kfz-Bereich werden die Tarife Classic und Basis angeboten.
Die ERGO Reiseversicherung AG (ERV) ist ein europaweit tätiges Unternehmen mit über 115 Jahren Branchenerfahrung. Das Unternehmen wurde 1907 in Budapest gegründet und ist seit 2019 unter dem Namen ERGO Reiseversicherung AG tätig. Mit rund 491 Mitarbeitern ist die ERV in über 20 Ländern auf mehreren Kontinenten vertreten. Die Bruttoprämieneinnahmen lagen 2022 bei etwa 307 Millionen Euro.
Die energie-BKK ist eine bundesweit geöffnete Betriebskrankenkasse mit Hauptverwaltung in Hannover und betreut rund 125.000 Mitglieder. Der Zusatzbeitrag beträgt seit Januar 2026 3,98 Prozent und liegt deutlich über dem GKV-Durchschnitt von 2,9 Prozent. Das Unternehmen entstand 1996 aus Versicherern der Energie- und Telekommunikationswirtschaft und fusionierte 2017 mit der E.ON BKK.
ZENTRALE: Kontaktdaten der Zentrale in Coesfeld findest du hier
ZENTRALE: Hanfverband im Fokus – Fakten, Forderungen und die Legalisierungsdebatte im exklusiven Podcast.
ZENTRALE: Institut für Virologie an der Charité – alle Daten im Überblick
Canada Life ist ein kanadischer Finanzdienstleister mit Sitz in Neu-Isenburg. Das Unternehmen zählt zu den größten Anbietern fondsgebundener Versicherungsprodukte in Deutschland. Canada Life verwaltete 2012 ein Vermögen von 2,85 Milliarden Euro und versicherte etwa 376.000 Kunden über Makler und Agenten.
ZENTRALE: Kontaktdaten und Anschrift des Bundesamt für Soziale Sicherung (BAS)
ZENTRALE: Der Bund der Versicherten (BdV) im Podcast. Klare Haltung, Verbraucherschutz und spannende Einblicke.
Die BIG ist seit 1996 die erste Direktkrankenversicherung Deutschlands. Sie betreut 414.000 Versicherte mit 500 Mitarbeitern bundesweit. Das Unternehmen setzt auf Online-Betreuung und modernes Personalkonzept für schnelle Entscheidungen. 2015 fusionierte die BIG mit der BKK VICTORIA-D.A.S. zu einer großen Krankenkasse. Heute besteht die Kasse unter dem Namen BIG direkt gesund.
Assura ist eine Schweizer Krankenversicherung mit Sitz in Pully. Das Unternehmen wurde 1978 gegründet und zählt mit rund 1,1 Millionen Versicherten zu den größten Krankenversicherern der Schweiz. Assura spezialisiert sich auf Krankenversicherungen und bietet Grund- und Zusatzversicherungen mit flexiblen Wahlfranchisen an.
ZENTRALE: Hier findest du den Überblick über die Adresse von Ärzte der Welt
Die WGV-Versicherungen sind eine etablierte Versicherungsgruppe aus mehreren Gesellschaften wie der Württembergischen Gemeinde-Versicherung (Hauptverwaltung). Das Unternehmen wurde 1921 gegründet und agiert heute als kommunaler Versicherer in Württemberg sowie bundesweiter Direktversicherer. Die WGV-Gruppe beschäftigt über 1.000 Mitarbeiter und verwaltet insgesamt mehr als 5 Millionen Verträge.
Die Sanavals Gesundheitskasse wurde 1919 gegründet, hat ihren Sitz in Vals und versichert rund 4.000 Personen. Das Unternehmen agiert ausschließlich im Kanton Graubünden und führt optimale Kenntnisse der örtlichen Angebote. Seit 2006 operiert die Kasse in der Rechtsform einer Stiftung des Privatrechts. Eine kleine Mitarbeiterzahl ermöglicht persönlichen Kontakt und kurze Verwaltungswege.
Die Supra ist eine Schweizer Krankenversicherung aus Martigny, gegründet 1846. 2015 fusionierte sie mit der Groupe Mutuel, der zweitgrößten Versicherungsgruppe. Das Unternehmen verwaltet über 1,2 Millionen Versicherte. Kernprodukt bleibt die Grundversicherung. Zusatzversicherungen ergänzen das Portfolio.
Die Volkswohl Bund Versicherungen wurden 1919 in Berlin gegründet und sind ein Versicherungsverein auf Gegenseitigkeit. Das Unternehmen bietet Personen- und Sachversicherungen an und wird von einer sicheren Anlagenpolitik geprägt. In der Lebensversicherung belegt die Volkswohl Bund Platz 20 der größten privaten Lebensversicherer in Deutschland.
ZENTRALE: Samira Mousa über chronische Erkrankungen, Selbsthilfe und Empowerment – direkt im Podcast erleben.
Die Nürnberger Versicherungsgruppe wurde 1887 gegründet und ist Deutschlands erste Beamtenversicherung. Der Geschäftsbetrieb der Nürnberger Krankenversicherungs AG wurde 1991 aufgenommen und bietet seitdem spezialisierte Tarife für Beamte und Mitarbeiter des Öffentlichen Dienstes an. Die Tarife sind an die jeweilige Beihilfe angepasst.
LVM Krankenversicherungs-AG ist private Krankenversicherung, Sitz Münster, offen für Neumitglieder. Versichert etwa 442.374 Personen in Voll- und Zusatzversicherung. Modular aufgebaute Tarife für Angestellte, Selbstständige, Beamte und Kinder. Januar 2026 stiegen Beitragssteigerungen je nach Tarif um 9 bis 37 Prozent an.
Die HEK (Hanseatische Krankenkasse) ist eine der ältesten Krankenkassen Deutschlands, gegründet 1826 in Hamburg und feiert 2026 ihr 200-jähriges Bestehen. Die bundesweit geöffnete Ersatzkasse versichert rund 605.764 Personen. Der Zusatzbeitrag liegt 2026 bei 2,89 Prozent und damit 0,24 Prozentpunkte unter dem GKV-Durchschnitt von 3,13 Prozent.
Franke und Bornberg ist ein Hannover-basiertes Unternehmen, das Versicherungsprodukte systematisch analysiert und für Verbraucher aufarbeitet. Das Unternehmen beschäftigt über 100 Mitarbeiter, davon etwa 30 spezialisierte Analysten. Jährlich überprüfen sie rund 7.000 Versicherungsverträge und vergleichen verschiedene Anbieter.
ZENTRALE: So erreichst du den DAAB in Mönchengladbach. Ein Verband, der sich gesellschaftspolitisch im Verbraucherschutz engagiert.
Die SKD BKK mit Sitz in Schweinfurt ist in elf Bundesländern geöffnet und versichert 71.854 Mitglieder. Der Zusatzbeitrag 2026 beträgt 2,98%, womit der Gesamtbeitrag bei 17,58% liegt. Das Unternehmen bietet über Standard hinaus kostenlose Osteopathie-Behandlungen und Zahnreinigung. Reiseschutzimpfungen werden zu 100% erstattet und bis zu zwei Gesundheitskurse pro Jahr übernommen.
Die BKK Scheufelen mit Sitz in Kirchheim/Teck ist eine regional geöffnete Betriebskrankenkasse nur für Baden-Württemberg. Die Kasse versichert rund 66.946 Personen und erhebt einen Zusatzbeitrag von 3,99 Prozent, damit liegt sie über dem GKV-Durchschnitt. Gegründet 1888 als Betriebskrankenkasse der Papierfabrik Scheufelen, öffnete sich die Kasse 2004 für alle Baden-Württemberg-Bewohner.
Die BKK Linde ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in Wiesbaden und versichert rund 270.722 Personen. Der Zusatzbeitrag bleibt 2026 stabil bei 2,99 Prozent, der Gesamtbeitrag liegt bei 17,59 Prozent (allgemein) oder 16,99 Prozent (ermäßigt). Das Unternehmen wurde 1952 als Betriebskrankenkasse der Linde AG gegründet und öffnete sich später für alle Berufsgruppen.
Die BKK Faber-Castell & Partner ist eine Betriebskrankenkasse mit Sitz in Regen im Bayerischen Wald und ist für ganz Bayern geöffnet. Die Kasse betreut rund 112.486 Versicherte und erhebt einen Zusatzbeitrag von 2,48 Prozent, deutlich unter dem bundesweiten Durchschnitt von 2,9 Prozent. Der Gesamtbeitragssatz liegt 2026 bei 17,08 Prozent.
ottonova ist Deutschlands erste rein digitale private Krankenversicherung mit Sitz in München und wurde 2015 gegründet. Das Unternehmen versichert rund 52.712 Personen in Voll- oder Zusatzpolicen mit zwei Haupttariflinien: Business Class und First Class. Die Tarife decken ambulante, stationäre und zahnärztliche Leistungen ab, meist mit Chefarztbehandlung im Zweibettzimmer.
Die ÖKK ist eine Schweizer Krankenversicherung mit Sitz in Landquart und versichert rund 237.000 Privatversicherte. Das Unternehmen bietet fünf verschiedene Grundversicherungsmodelle an: von freier Arztwahl über Hausarzt- und HMO-Modelle bis zu Telemedizin-Optionen. Die Prämien für Erwachsene reichen von monatlich 222,20 CHF im günstigsten HMO-Modell bis 273,20 CHF bei freier Arztwahl.
Der niederländische Versicherer Monuta spezialisiert sich auf Trauerfall-Vorsorge und finanzielle Bestattungsabsicherung. Das Unternehmen ist seit 2007 in Deutschland tätig und verwaltet weltweit 7 Milliarden Euro versichertes Kapital für 1,7 Millionen Kunden. Monuta bietet ganzheitliche Trauerfall-Vorsorge an: Sterbegeldversicherung, Vorsorgedokumente und Bestattungsservice.
LV 1871 a.G. München ist Spezialist für Lebensversicherungen, Rentenversicherungen und BU-Versicherungen. Versicherungsverein auf Gegenseitigkeit. Beschäftigt etwa 450 Mitarbeiter, arbeitet mit etwa 8.500 unabhängigen Versicherungsvermittlern. Dezember 2011: A+ Rating Fitch. Erfolgreiches Geschäftsjahr mit höchsten Beitragseinnahmen.
Die D.A.S. Versicherung, gegründet 1928 als Deutscher Automobil Schutz, ist ein großer Anbieter von Rechtsschutzversicherungen in Deutschland und gehört zur ERGO Versicherungsgruppe. Das Unternehmen betreut europaweit etwa 11 Millionen Versicherte. 2011 wurden in Deutschland Bruttobeiträge von 528 Millionen Euro gebucht. Der D.A.S.
CosmosDirekt ist einer der größten Direktversicherer in Deutschland und bietet Versicherungsoptionen im Finanzsektor sowie für Personen- und Sachversicherungen an. Das Unternehmen beschäftigt 1.067 Mitarbeitende und betreut über 1,6 Millionen Kunden mit Beitragseinnahmen von rund 1,9 Milliarden Euro.
ZENTRALE: Experte für Prävention und Gesundheitspolitik
D.A.S. Versicherung wurde 1928 als Deutscher Automobil Schutz gegründet und ist ein großer Anbieter von Rechtsschutzversicherungen. Das Unternehmen gehört zur ERGO Versicherungsgruppe und betreut europaweit etwa 11 Millionen Versicherte mit über 50.000 Mitarbeitern. Der Kundenservice und rechtliche Unterstützung stehen im Mittelpunkt der Leistungen.
CosmosDirekt ist der größte Direktversicherer in Deutschland und vereint drei Versicherungsgesellschaften unter sich. Das Unternehmen betreut mehr als 1,6 Millionen Kunden mit Beitragseinnahmen von etwa 1,9 Milliarden Euro. CosmosDirekt bietet Versicherungen im Finanzsektor sowie Personen- und Sachversicherungen an.
Die Koenig & Bauer BKK ist eine geschlossene Betriebskrankenkasse in Würzburg. Sie steht ausschließlich Mitarbeitern der Koenig & Bauer AG und deren Familienangehörigen offen. Der Zusatzbeitragssatz beträgt 2026 3,18 Prozent, was einen Gesamtbeitrag von 17,78 Prozent ergibt. Die Kasse wurde 1855 gegründet und fusionierte 1997 mit der BKK Planeta Radebeul. Sie versorgt rund 9.400 Versicherte.
Die Audi BKK ist eine bundesweit geöffnete Betriebskrankenkasse mit Hauptsitz in Ingolstadt. Das Unternehmen wurde 1894 gegründet und öffnete sich 1996 für alle Versicherten. Mit 811.698 Mitgliedern gehört sie zu den großen Versicherern in Deutschland. Der Zusatzbeitrag beträgt 2026 2,6 Prozent und liegt unter dem GKV-Durchschnitt.
Die Audi BKK ist eine bundesweit geöffnete Betriebskrankenkasse mit Hauptsitz in Ingolstadt und wurde 1894 gegründet. Sie betreut 811.698 Versicherte und erhebt 2026 einen Zusatzbeitrag von 2,6 Prozent. Das liegt unter dem GKV-Durchschnitt von 2,9 Prozent. Die Kasse wurde im Kundenmonitor Deutschland 2025 zum zweiten Mal in Folge als Kasse mit den zufriedensten Kundinnen und Kunden ausgezeichnet.
Die Alte Oldenburger ist ein privater Krankenversicherer mit Sitz in Vechta. Sie wurde 1927 gegründet und betreut rund 162.000 Versicherte. Das Unternehmen bietet modular aufgebaute PKV-Tarife für Arbeitnehmer, Selbstständige, Beamte und Studierende an. Mit rund 250 Beschäftigten zählt sie zu den mittelgroßen PKV-Anbietern Deutschlands. Sie ist offen für Neumitglieder aus allen Berufsgruppen.
Die Volkswagen Versicherungsdienst GmbH ist eine Tochtergesellschaft der Volkswagen Financial Services AG und bietet spezialisierte Versicherungsprodukte für die Marken Volkswagen, Audi, SEAT und Škoda an. Das Unternehmen bietet zudem Krankenzusatzversicherungen für Kunden der Volkswagen-Bank und Audi-Bank.
Swiss Life AG ist ein führender Schweizer Versicherer mit über 125 Jahren Erfahrung und einer der größten ausländischen Anbieter von Lebensversicherungen auf dem deutschen Markt. Das Unternehmen beschäftigt etwa 800 Mitarbeitende in Deutschland und generierte 2018 Bruttobeiträge von 1,13 Milliarden Euro.
Die Südzucker BKK ist eine geschlossene Betriebskrankenkasse in Mannheim, die ausschließlich Beschäftigte der Südzucker AG, Beneo Group und CropEnergies Group sowie deren Familienangehörige versichert. Mit rund 9.073 Versicherten (Stand 2026) gehört sie zu den kleineren Betriebskrankenkassen in Deutschland.
Die Berufsunfähigkeitsversicherung der Stuttgarter schneidet in verschiedenen Tests gut ab. Bei EURO erhält sie die Note sehr gut; Finanztest bewertet sie 2015 mit 1,3 (sehr gut). Das Capital-Test von 2015 bescheinigt eine BU-Kompetenz von vier von fünf Sternen, mit einer Leistungsquote von 67 Prozent.
Die EGK-Gesundheitskasse ist eine der ältesten Schweizer Krankenversicherungen und sitzt seit 1919 in Laufen. Als Stiftung organisiert, versichert sie rund 96.000 Menschen. Das Besondere ist die konsequente Einbindung von Komplementärmedizin in Grund- und Zusatzversicherung. Die EGK übernimmt in geeigneten Zusatztarifen bis zu 80 Prozent der Kosten für anerkannte Naturheilverfahren.
Die Moove Sympany AG ist eine Schweizer Tochtergesellschaft der Unternehmensgruppe Stiftung Sympany, die seit mehr als 100 Jahren besteht. Das Unternehmen bietet Grund- und Zusatzversicherungen an und betreut über 250.000 Privatkunden, davon über 200.000 Grundversicherte. Moove Sympany selbst zählt über 8.000 Versicherte und beschäftigt knapp 500 Mitarbeitende.
Die EGK-Gesundheitskasse ist eine der ältesten Schweizer Krankenversicherungen mit Sitz in Laufen. Seit 1919 versichert sie als Stiftung rund 96.000 Personen in der Schweiz. Ihre Besonderheit ist die konsequente Einbindung der Komplementärmedizin in Grund- und Zusatzversicherung. Die EGK bietet verschiedene Versicherungsmodelle mit Prämien ab CHF 250.20 pro Monat.
ZENTRALE: Die ZVK Zentrale erreichst du hier direkt
Die Bosch BKK ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in Stuttgart und 227.806 Versicherten. Sie wurde 1953 gegründet und öffnete sich 1996 für alle Versicherten, unabhängig vom Arbeitgeber. Der Zusatzbeitrag beträgt seit Januar 2026 3,18 Prozent mit einem Gesamtbeitragssatz von 17,78 Prozent.
Die BKK Gildemeister Seidensticker ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in Bielefeld. Das Unternehmen wurde 1874 gegründet und hat sich durch mehrere Fusionen zu seiner heutigen Form entwickelt. Mit etwa 164.865 Versicherten bietet die Kasse solide Leistungen. Der Zusatzbeitrag beträgt 2026 3,40 Prozent und liegt damit leicht über dem GKV-Durchschnitt.
Die BKK firmus ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in Bremen. Mit einem Zusatzbeitrag von 2,18 Prozent ist sie 2026 die günstigste GKV Deutschlands. Zum 1. April 2026 zählt die Kasse rund 1,1 Millionen Versicherte und verzeichnet 2025 das stärkste Wachstum ihrer Unternehmensgeschichte mit über 500.000 neuen Kunden.
BKK exklusiv ist offene Betriebskrankenkasse, Sitz Lehrte (Niedersachsen), offen für sechs Bundesländer. Mit etwa 30.000 Versicherten bietet sie Pflichtleistungen und Zusatzleistungen. 2004 gegründet, beschäftigt 32 Mitarbeiter an zwei Standorten. Zusatzbeitrag 2026: 3,49 Prozent, Gesamtbeitrag 18,09 Prozent, damit über dem Bundesschnitt.
Atupri ist eine Schweizer Gesundheitsversicherung mit Sitz in Bern und spezialisiert sich auf Kranken- und Unfallversicherung. Das Unternehmen wurde 1910 gegründet und hat sich 1995 in eine Stiftung umgewandelt. Mit etwa 233 Mitarbeitern bietet Atupri Grundversicherung und Zusatzversicherungen nach Schweizer Standard an.
Die AOK Rheinland-Pfalz/Saarland ist die größte gesetzliche Krankenkasse im Südwesten Deutschlands mit 1.244.917 Versicherten. Der Zusatzbeitrag bleibt 2026 stabil bei 2,47 Prozent und liegt damit deutlich unter dem GKV-Durchschnitt von 2,9 Prozent. Im Focus-Money-Ranking 2026 belegt die Kasse den Spitzenplatz unter 69 bewerteten Krankenkassen.
Die WWK ist ein deutscher Finanzdienstleister mit Sitz in München und spezialisiert sich auf fondsgebundene Lebensversicherungen. Das Unternehmen zählt zu den Marktführern in dieser Sparte. Mit etwa 1,3 Millionen Kunden und über 10.000 Vertriebspartnern beeindruckt die WWK durch Sicherheit und Innovationskraft. In unabhängigen Tests erhielt die Versicherung regelmäßig Bestnoten.
Vivao Sympany AG ist Schweizer Krankenversicherung mit Sitz in Basel, Teil der Stiftung Sympany. Sie betreut etwa 250.000 Privatkunden mit über 500 Mitarbeitern. Angebote: Grundversicherung und Zusatzversicherung. Unternehmensgruppe hat Wurzeln 1914 als öffentliche Krankenkasse Basel. Unter der Stiftung Sympany 6 Tochtergesellschaften.
Die R+V Krankenversicherung versichert über 400.000 Deutsche und wurde 1987 gegründet. Das Unternehmen beschäftigt etwa 160 Mitarbeiter und bietet Versicherten einen Gesundheitsservice an. Dieser Service vermittelt Ärzte und Krankenhäuser sowie vergleicht Arzneimittelkosten. Die R+V orientiert sich konsequent an Kundenbedürfnissen und produziert qualitativ hochwertige Versicherungsprodukte.
Die CSS Kranken-Versicherung AG wurde 1899 als Selbsthilfeorganisation gegründet und 1914 vom Bund als Krankenkasse anerkannt. Das Schweizer Unternehmen hat seinen Hauptsitz in Luzern und beschäftigt rund 2.650 Mitarbeiter. Mit über 1,3 Millionen Versicherten zählt CSS zu den grössten Grundversicherern der Schweiz. Die Kasse spezialisiert sich auf Krankenversicherungen.
EUROPA Versicherungen ist ein Direktversicherer aus Köln, dessen Geschichte bis 1959 zurückreicht. Das Unternehmen gehört zum Versicherungsverbund Die Continentale und umfasst die Gesellschaften EUROPA Lebensversicherung AG und EUROPA Versicherung AG. EUROPA bietet Lebens- und Sachversicherungen für Privatkunden sowie kleine bis mittlere Unternehmen an.
EUROPA Versicherungen ist ein Direktversicherer aus Köln mit den Gesellschaften EUROPA Lebensversicherung AG und EUROPA Versicherung AG. Das Unternehmen gehört seit 1983 zum Continentale Versicherungsverbund. Mit etwa 83 Mitarbeitern betreut EUROPA eine große Kundenschaft. Das Angebot umfasst Lebensversicherungen, Rentenversicherungen und Sachversicherungen.
Die DKV Deutsche Krankenversicherung ist eines der größten privaten Krankenversicherungsunternehmen in Deutschland und Europa. Die Kasse wurde 1927 gegründet und hat ihren Sitz in Köln. Mit etwa 4,34 Millionen Versicherten bietet die DKV Krankenvollversicherungen, Beihilfeergänzungsversicherung und Zusatzversicherungen für GKV-Mitglieder an.
Die CSS Kranken-Versicherung AG ist ein Schweizer Versicherer, gegründet 1899 als Selbsthilfeorganisation und seit 1914 offizielle Krankenkasse. Das Unternehmen hat seinen Hauptsitz in Luzern und versorgt über 1,3 Millionen Versicherte in der obligatorischen Krankenpflegeversicherung. Die CSS bietet Grundversicherung mit verschiedenen Modellen wie Hausarzt- oder Telemed-Varianten.
Die Janitos Versicherung AG mit Sitz in Heidelberg ist eine Tochtergesellschaft der Gothaer Allgemeine Versicherung. Das Unternehmen spezialisiert sich auf Personen- und Sachversicherungen und verteilt seine Produkte über unabhängige Versicherungsvermittler in Deutschland. Janitos ist auch in Österreich tätig.
Die BKK PricewaterhouseCoopers ist die betriebsbezogene Krankenkasse des Beratungsunternehmens PricewaterhouseCoopers. Sie steht ausschließlich PwC-Mitarbeitern und deren Familienangehörigen offen. Mit rund 29.864 Versicherten ist die 1992 gegründete Kasse in Melsungen, Hessen, ansässig. Der Zusatzbeitrag 2026 beträgt 2,80 Prozent, der Gesamtbeitrag 17,40 Prozent.
Die BKK Herkules ist eine geöffnete Betriebskrankenkasse mit Sitz in Kassel, gegründet 1888. Sie ist zugelassen für Versicherte in Bayern, Hessen und Niedersachsen und versichert rund 29.938 Personen. Der Zusatzbeitrag beträgt seit 1. Januar 2026 unverändert 4,38 Prozent bei einem Gesamtbeitrag von 18,98 Prozent. Die Kasse verzichtet auf ein Call-Center-Modell.
BKK 24 ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in Obernkirchen, Niedersachsen. 2026 erhebt sie den höchsten Zusatzbeitrag aller gesetzlichen Krankenkassen von 4,39 Prozent, der Gesamtbeitrag liegt bei 18,99 Prozent. Mit 106.914 Versicherten bleibt die Kasse eigenständig. Bei Beitragserhöhungen greift ein Sonderkündigungsrecht mit zweimonatiger Frist.
Die VIACTIV ist eine der grössten Betriebskrankenkassen in Deutschland mit Hauptsitz in Bochum. Rund 672.000 Personen sind versichert und es beschäftigt etwa 1.380 Mitarbeiter an 29 Standorten bundesweit. Der Zusatzbeitrag 2026 liegt bei 4,19 Prozent. VIACTIV positioniert sich als Sport-Krankenkasse mit Fokus auf Prävention und Gesundheitserhalt.
Die VGH Versicherungen sind eine Anstalt des Öffentlichen Rechts mit Hauptsitz in Hannover und blicken auf eine Geschichte bis 1750 zurück. Das Unternehmen wurde in seiner heutigen Form 1957 gegründet und bietet Pflegezusatzversicherung sowie weitere Versicherungsprodukte an. Die private Pflegezusatzversicherung der VGH sichert die Existenz von Pflegebedürftigen durch monatliche Leistungen ab.
Die Sumiswalder Krankenkasse ist die älteste eigenständige Krankenversicherung der Schweiz, gegründet 1823. Das Unternehmen ist als Verein organisiert und bewusst regional in Sumiswald, Kanton Bern, verankert. Mit 35.457 Versicherten und Prämieneinnahmen von 148,1 Millionen Franken gehört die Kasse zu den kleineren, finanziell jedoch soliden Schweizer Krankenversicherern.
Die SBK Siemens-Betriebskrankenkasse ist die größte Betriebskrankenkasse Deutschlands mit rund 1,09 Millionen Versicherten. Der Zusatzbeitrag 2026 beträgt 3,80 Prozent, der Gesamtbeitragssatz liegt bei 18,40 Prozent. Die SBK wurde 1908 gegründet und ist seit 1999 bundesweit geöffnet. Mit 62 Niederlassungen bundesweit bietet die Kasse alternative Heilmethoden, Bonusprogramme und Gesundheitskurse.
Progrès Versicherungen ist ein Schweizer Krankenversicherer mit Sitz in Dübendorf, gegründet 1903. Das Unternehmen gehört seit 2013 zum Helsana-Verbund. Innerhalb der Helsana-Gruppe, zu der auch Sansan und Avanex zählen, betreuen rund 3.000 Mitarbeiter über 1,9 Millionen Kunden. Kerngeschäft ist die obligatorische Grundversicherung nach dem Krankenversicherungsgesetz und Zusatzversicherungen.
Die Öffentlichen Versicherungen Oldenburg vereinen die Oldenburgische Landesbrandkasse sowie die Öffentliche Lebensversicherungsanstalt. Das Unternehmen operiert in sechs Landkreisen und drei Städten des ehemaligen Landes Oldenburg. Mit etwa 90 Geschäftsstellen und rund 350 Mitarbeitern bietet es Haftpflicht-, Hausrat-, Gebäude-, Kfz-, Kranken-, Unfall- und Rentenversicherungen an.
ZENTRALE: Kontaktdaten der Zentrale von Novotergum in Essen
Die Novitas BKK ist eine bundesweit geöffnete Betriebskrankenkasse mit Hauptsitz in Duisburg. Der Zusatzbeitrag beträgt zum 1. Januar 2026 unverändert 3,60 Prozent, der Gesamtbeitrag 18,20 Prozent. Mit rund 397.226 Versicherten gehört sie zu den zehn größten Betriebskrankenkassen Deutschlands. Ihre Geschichte reicht bis 1828 zurück; seit 2009 trägt sie den Namen Novitas BKK.
Die CSS Kranken-Versicherung wurde 1899 gegründet und ist heute eine der größten Grundversicherer in der Schweiz. Mit mehr als 1,3 Millionen Versicherten spezialisiert sich die CSS auf obligatorische Krankenpflegeversicherung und Zusatzversicherungen. Das Unternehmen hat seinen Sitz in Luzern und betreut Kunden von über 114 Agenturen mit etwa 2.650 Mitarbeitern landesweit.
ZENTRALE: Zentrale Koordination globaler Gesundheitsprojekte
Direkte Leben ist ein Direktversicherer aus Stuttgart und gehört zur Stuttgarter Versicherungsgruppe. Das Unternehmen existiert seit über 30 Jahren und verkauft Versicherungen ausschließlich über das Internet, ohne Makler oder Geschäftsstellen. Die Sterbegeldversicherung 50 PLUS wird ohne Gesundheitsprüfung angeboten.
ZENTRALE: Deutsche Gesellschaft für Ernährung (DGE) im Portrait. Expertenwissen rund um gesunde Ernährung.
Covomo ist ein digitales Vergleichsportal für Spezial- und Zusatzversicherungen, das 2014 als Frankfurt Start-up gegründet wurde. Die Plattform vergleicht über 1.200 Versicherungstarife von mehr als 50 Versicherern wie AXA, Allianz und Gothaer. Covomo richtet sich an Studierende, Urlauber, Expats, Tierhalter und Sportler sowie Wohnmobilfahrer.
Die BKK VDN ist eine geöffnete gesetzliche Krankenkasse mit Sitz in Schwerte, Nordrhein-Westfalen. Sie wurde 1866 gegründet und zählt heute rund 29.858 Versicherte. Der Zusatzbeitrag beträgt 2026 unverändert 3,19 Prozent, der Gesamtbeitrag 17,79 Prozent. Geöffnet ist die Kasse für Versicherte mit Wohn- oder Arbeitssitz in Nordrhein-Westfalen, Hamburg und Sachsen.
Die BKK Freudenberg ist eine geöffnete Betriebskrankenkasse mit Sitz in Weinheim und zählt rund 47.471 Versicherte in 8 Bundesländern. Das Unternehmen wurde 1874 gegründet und positioniert sich als Fitnesskasse mit Schwerpunkt auf Gesundheitsförderung. Der Zusatzbeitrag 2026 beträgt 2,99 Prozent und liegt damit knapp über dem GKV-Durchschnitt.
Die BKK Diakonie mit Zentrale in Bielefeld ist spezialisiert auf Mitarbeiter in Kirche, Diakonie und Caritas und geöffnet in 14 Bundesländern. Mit rund 32.500 Versicherten erhebt sie 2026 einen stabilen Zusatzbeitrag von 3,8 Prozent. Die Besonderheit der Kasse ist das Achtsamkeitsbudget von 620 Euro pro Jahr, das für Zahnreinigung, Wellness und Selbstfürsorge-Module aufgeteilt wird.
Die Barmer ist mit rund 8,2 Millionen Versicherten eine der grössten gesetzlichen Krankenkassen Deutschlands. Der Zusatzbeitrag bleibt 2026 bei 3,29 Prozent und liegt damit 0,39 Prozentpunkte über dem GKV-Durchschnitt. Die Kasse beschäftigt etwa 15.900 Mitarbeiter und hat ein Haushaltsvolumen von über 37 Milliarden Euro. Die Barmer wurde 1884 in Barmen gegründet.
Die AOK Nordost versorgt mit rund 1,57 Millionen Versicherten die Regionen Berlin, Brandenburg und Mecklenburg-Vorpommern. Der Zusatzbeitrag für 2026 beträgt 3,5 Prozent, was am oberen Ende der elf AOK-Kassen liegt. Der Haushalt 2026 umfasst 12,73 Milliarden Euro, mit 9,62 Milliarden für Krankenversicherung und 3,11 Milliarden für Pflege. Sie ist die zentrale Ortskrankenkasse für ihre Regionen.
Viva con Agua ist ein gemeinnütziger Verein, der 2006 ins Leben gerufen wurde. Nach dem Motto: Wasser für alle - alle für Wasser.
Der Münchener Verein ist eine private Krankenversicherung in Form eines Versicherungsvereins auf Gegenseitigkeit mit Sitz in München. Das Unternehmen wurde 1922 gegründet und versorgt heute rund 648.000 versicherte Personen. Die Solvency-II-Quote der Krankenversicherung lag 2024 bei 717 Prozent und zeigt die außergewöhnliche Kapitalstärke. Das Neugeschäft ist 2024 um 18 Prozent gewachsen. Zum 1.
Die Stiftung Krankenkasse Wädenswil ist ein gemeinnütziger Schweizer Krankenversicherer mit über 21.000 Versicherten. Die Kasse wurde 1931 gegründet und 2004 in eine Stiftung umgewandelt. Sie bietet obligatorische Krankenpflegeversicherung in vier Kantonen (Zürich, Aargau, Schwyz, Zug) an. Versicherte können zwischen dem Standardmodell mit freier Arztwahl und einem Hausarztmodell wählen.
Die RheinLand Versicherungsgruppe wurde 1880 gegründet und hat ihren Sitz in Neuss. Das Unternehmen beschäftigt etwa 600 Mitarbeiter und kooperiert mit großen Versicherern wie Allianz, BHW und der ERGO-Gruppe. Die Gruppe bietet Sach- und Personenversicherungen für Privat- und Geschäftskunden an. Privatpersonen erhalten Versicherungen für Wohnen, Unfall, Leben, Haftpflicht und Kfz.
Patrick Hamacher, Versicherungsmakler und BU-Experte, spricht in dieser Podcast-Folge über die Berufsunfähigkeitsversicherung. Die Episode klärt auf, ob und für wen eine BU sinnvoll ist, welche Irrtümer verbreitet sind, und was beim Abschluss zu beachten ist. Hamacher erläutert, welche Berufsgruppen besonders eine BU brauchen und worauf man bei guten Tarifen achten sollte.
Die BKK mkk ist bundesweit geöffnet und versichert rund 510.000 Personen. Der Zusatzbeitrag bleibt 2026 stabil bei 3,5 Prozent. Die Kasse bietet ein Gesundheitskonto mit bis zu 1.500 Euro jährlich sowie ein Bonusprogramm bis 170 Euro pro Jahr. Durch elf Fusionen wuchs mkk zur heutigen Grösse und plant zum 1. Januar 2027 die Fusion mit der BKK Pfalz.
ZENTRALE: Prof. Dr. Bellinghausen im ZENTRALE Podcast – medizinische Forschung, Praxis und persönliche Einblicke.
ZENTRALE Gesundheit: Ein schmerzfreies Leben für jeden! Was denkt ihr über alternative Schmerztherapien wie Liebscher & Bracht?
Die IKK Brandenburg und Berlin ist eine regionale Innungskrankenkasse für das Handwerk in Berlin und Brandenburg mit rund 210.900 Versicherten. Der Zusatzbeitragssatz für 2026 beträgt 4,35 Prozent und liegt damit am oberen Ende aller gesetzlichen Krankenkassen. Im April 2026 wurde ein Fusionsantrag mit der IKK gesund plus gestellt; bis zum Abschluss operieren beide Kassen eigenständig.
ZENTRALE: Kontaktdaten und Anschrift der DGRh in Berlin
Die Mercedes-Benz BKK, seit 2022 so benannt, ist eine betriebsbezogene Krankenkasse ausschließlich für Beschäftigte der Mercedes-Benz Group und Daimler Truck sowie deren Familien. Mit über 308.000 Versicherten und einem Zusatzbeitrag von 3,2 Prozent im Jahr 2026 liegt sie knapp über dem GKV-Durchschnitt.
ZENTRALE: Adresse und zentrale Kontaktinfos der BZgA findest du hier
Die BKK Wirtschaft & Finanzen ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in Melsungen und rund 28.000 Versicherten. Der Zusatzbeitrag 2026 beträgt 3,99 Prozent mit einem Gesamtbeitragssatz von 18,59 Prozent. Die Kasse bietet ein Bonusprogramm mit bis zu 220 Euro jährlich für gesundheitsbewusstes Verhalten.
Die mhplus Betriebskrankenkasse mit Hauptsitz in Ludwigsburg ist bundesweit geöffnet und betreut rund 471.000 Versicherte. Der Zusatzbeitrag beträgt 2026 3,86 Prozent mit Gesamtbeitrag von 18,46 Prozent, ein Anstieg gegenüber dem Vorjahr. Die Kasse bietet ein Bonusprogramm mit bis zu 290 Euro jährlich für Präventionsmaßnahmen, inklusive App-Zuschüssen für Schrittzähler und Achtsamkeit.
Die BKK EUREGIO mit Sitz in Heinsberg ist für Versicherte in Nordrhein-Westfalen und Hamburg offen. Mit rund 62.000 Versicherten und einem Zusatzbeitrag von 3,39 Prozent im Jahr 2026 liegt die Kasse über dem Durchschnitt. Sie bietet Bonusleistungen bis 100 Euro pro Jahr, Zahnreinigung bis 50 Euro, Präventionskurse bis 200 Euro und Osteopathie-Behandlungen mit Kostenanteil.
Die BAHN-BKK ist eine der großen bundesweit geöffneten Krankenkassen mit gut 565.000 Versicherten. Der Zusatzbeitrag 2026 liegt bei 3,65 Prozent, der Gesamtbeitrag bei 18,25 Prozent. Als Präventionskasse bietet sie Bonusleistungen wie Gesundheitsbonus bis 150 Euro, kostenlosen Facharzt-Terminierungsservice und Kostenerstattung für alternative Heilmethoden bis 504 Euro jährlich.
Die Vita Surselva ist aus der Fusion der Ruis Krankenkasse und der ÖKK Group entstanden und existiert seit 1991. Das Unternehmen hat seinen Sitz in Ilanz und ist in der gesamten Schweiz tätig. Mit etwa 12 Mitarbeitern betreut die Vita Surselva knapp 5.000 Versicherte als kleineres Unternehmen. Der Fokus liegt auf persönlicher Kundenbetreuung und geringem Verwaltungsaufwand.
Die SDK Versicherung ist ein 1926 gegründeter Versicherungsverein auf Gegenseitigkeit mit Sitz in Fellbach. Das Unternehmen bietet private Pflegeversicherungen als sinnvolle Ergänzung zur gesetzlichen Vorsorge an. Eine Pflegebedürftigkeit kann in jedem Lebensalter auftreten und summiert sich monatlich auf mehrere tausend Euro.
Die Salus BKK ist eine bundesweit geöffnete Betriebskrankenkasse mit über 170.000 Versicherten. Der Zusatzbeitrag beträgt 2026 unverändert 3,29 Prozent. Das Unternehmen bietet umfangreiche Zusatzleistungen wie Osteopathie bis 360 Euro pro Jahr und volle Kostenübernahme für professionelle Zahnreinigung.
ZENTRALE: Kontaktdaten des RKI in Berlin kompakt verfügbar
Die Provinzial Krankenversicherung ist Teil der VGH Unternehmensgruppe und folgt dem Regionalprinzip. Sie ist zuständig für Niedersachsen und Bremen. Das Unternehmen wurde 1996 gegründet und bietet private Vollversicherungen für Beamte, Angestellte und Selbstständige an. Zusatzversicherungen für gesetzlich Versicherte ergänzen das Portfolio.
ZENTRALE: Jetzt Adresse und Kontakt zur Zentrale von NGIN Food in Berlin
ZENTRALE: Kontakt und Adresse von Maxcare in Frankfurt am Main kompakt verfügbar
ZENTRALE: Hier findest du den Kontakt zur Zentrale der Landeslebenshilfe
Die KKV Krankenkasse Visperterminen ist eine unabhängige Schweizer Krankenversicherung im Oberwallis mit etwa 4.270 Versicherten. Sie bietet obligatorische Grundversicherung nach KVG nur in dieser Region an. 2026 hat sie Prämienrang 1 mit Monatsprämien ab CHF 294,70. Seit 1922 tätig und beim BAG zugelassen, arbeitet die KKV mit persönlichem Service und kurzen Entscheidungswegen.
Getsafe Digital GmbH wurde 2013 als digitaler Versicherungsmakler in Heidelberg gegründet und half zunächst bei Vermittlung, Organisation und Verwaltung von Versicherungsverträgen. Ab 2017 wurde Getsafe selbst Versicherer und bringt Produkte unter dem Motto Einfach. Fair. Digital. auf den Markt. Das Unternehmen kooperiert mit Munich Re.
ZENTRALE: Online-Fitnessportal im Vergleich mit Bewertung
Die Bayerische ist der 2012 eingeführte Markenname der mittelständischen Versicherungsunternehmen der Bayerischen Versicherungsgruppe. Das Unternehmen wurde 1858 als Pensions- und Leichenverein der bayerischen Staatseisenbahnen gegründet. 1929 öffnete es sich für alle Berufsgruppen und erweiterte sein Angebot deutlich.
Die DEVK Krankenversicherungs-AG ist eine private Krankenversicherung mit Sitz in Köln und wurde 1994 gegründet. Sie verzeichnet etwa 495.000 Versicherte und unterliegt als PKV nicht dem GKV-Zusatzbeitrag. Beiträge werden individuell nach Alter, Gesundheit und Tarif kalkuliert. Die DEVK zeigt im Zehnjahresvergleich Beitragsstabilität mit erwarteten Steigerungen von 3,8 bis 4,2 Prozent jährlich.
ZENTRALE: So erreichst du die Zentrale von Curafides in Österreich
Die Central Krankenversicherung AG wurde 1913 in Köln gegründet und gehört zur Generali-Gruppe, dem zweitgrößten Erstversicherer. Das Unternehmen betreute Ende 2008 etwa 1,7 Millionen Kunden und erzielte über 1,8 Milliarden Euro Beitragseinnahmen. Central spezialisiert sich auf private Krankenversicherung und bietet flexible Tarife wie central.vario.
Die BKK Würth versichert nur Beschäftigte der Würth-Unternehmensgruppe und deren Familienangehörige seit ihrer Gründung 1990. Mit knapp 20.000 Versicherten bleibt sie bewusst geschlossen und bietet persönliche Betreuung statt Callcenter. Der Zusatzbeitrag beträgt 2,89 Prozent. Seit 2026 bietet die Kasse erweiterte Zusatzleistungen für Zahnreinigung, Osteopathie und Bonusprogramme.
Die BKK MTU wurde 1915 gegründet und versichert ausschließlich Beschäftigte der MTU Friedrichshafen GmbH und deren Familienangehörige. Mit knapp 17.500 Versicherten bleibt die Kasse bewusst geschlossen. Der Zusatzbeitrag liegt bei 2,80 Prozent mit Gesamtbeitragssatz von 17,40 Prozent. Sie bietet persönliche Betreuung, Präventionskurse und Disease-Management-Programme für ihre Versicherten.
SWICA ist eine der größten Schweizer Krankenkassen mit rund 1,6 Millionen Versicherten und Hauptsitz in Winterthur. Als Genossenschaft im Eigentum ihrer Versicherten verfolgt SWICA keinen Gewinnzweck und ist in allen 26 Kantonen sowie im Fürstentum Liechtenstein zugelassen. Das Unternehmen beschäftigt über 1.700 Mitarbeitende an rund 60 Standorten.
ZENTRALE: Kontaktdaten zur Stiftung Humor Hilft Heilen in Bonn
Die Sozialversicherung für Landwirtschaft, Forsten und Gartenbau (SVLFG) wurde 2013 gegründet und trägt die Sozialversicherung für Beschäftigte in landwirtschaftlichen, forstwissenschaftlichen und gartenbaulichen Berufen. Mit Sitz in Kassel ist sie zuständig für Unfallversicherung, Alterssicherung sowie Kranken- und Pflegeversicherung dieser Personen und fördert präventive Maßnahmen.
Die SONO Krankenversicherung AG ist ein privater Versicherungsverein mit über 70 Jahren Betriebstradition, gegründet 1934 unter dem Namen Soziale Notgemeinschaft. Das Unternehmen mit Sitz in Bottrop versichert rund 10.000 Mitglieder bundesweit. Als Versicherungsverein auf Gegenseitigkeit fließen erwirtschaftete Überschüsse direkt in Leistungsverbesserungen und stabile Beitragsentwicklung.
ZENTRALE: Jetzt Adresse und Kontakt der Präventionskonferenz in Köln finden
MORGEN & MORGEN ist ein 1989 gegründetes Analysehaus in Hofheim am Taunus. Das Unternehmen bewertet private Krankenversicherungen regelmäßig nach Leistungsumfang, Beitragsstabilität und Finanzkraft der Versicherer. Im Rating 2018 wurden sieben Versicherer mit fünf Sternen ausgezeichnet, 20 weitere erhielten die Bewertung Sehr Gut.
Die LIGA Krankenversicherung ist eine reine Standesversicherung für deutsche katholische Priester und Priesteramtsanwärter mit Schwerpunkt in Bayern. Das Unternehmen wurde 1875 gegründet und basiert auf dem Gedanken gegenseitiger Hilfe und Solidarität. Die LIGA kooperiert mit der Bayerischen Versicherungskammer für umfassende Versicherungslösungen.
Die Intras Kranken-Versicherung AG wurde 1964 in Genf gegründet und hat sich seitdem über die gesamte Schweiz ausgebreitet. Seit 2008 gehört Intras zur CSS-Gruppe und tritt seit 2011 nur noch unter der Marke CSS Versicherung auf. Das Unternehmen konzentriert sich auf Krankenversicherungen sowie Krankenzusatzversicherungen, kollektive Krankentaggeldversicherungen und Unfallversicherungen.
Die Intras Kranken-Versicherung AG wurde 1964 in Genf gegründet und hat ihre Tätigkeiten über die ganze Schweiz ausgeweitet. Seit 2008 gehört Intras zur CSS-Gruppe und tritt seit 2011 unter der Marke CSS auf. Innerhalb der CSS-Gruppe spezialisiert sich Intras auf Krankenversicherungen. Sie bietet Grundversicherung, Zusatzversicherungen, Krankentaggeldversicherungen und Unfallversicherungen an.
DOMCURA wurde 1980 als Assekuradeur im schleswig-holsteinischen Aukrug gegründet. Pflegebedürftigkeit kann in jedem Lebensalter auftreten und hinterlässt oft erhebliche finanzielle Lücken. Eine private Pflegezusatzversicherung schliesst diese Lücke und schafft finanzielle Entlastung. DOMCURA bietet Versicherungsschutz in allen Pflegestufen mit Zusatzleistungen.
ZENTRALE: Das Herzstück der DKMS ist der Aufbau und die Pflege einer internationalen Spenderdatenbank. Adresse der DKMS findest du hier.
ZENTRALE: Im Podcast stellt sich der Hospiz- und PalliativVerband vor – Menschlichkeit am Lebensende im Fokus.
Die Krankenversorgung der Bundesbahnbeamten ist eine Körperschaft des öffentlichen Rechts und beamtenrechtliche Sozialeinrichtung. Die Kasse ist seit 31. Dezember 1993 geschlossen und nimmt nur noch Familienangehörige bestehender Mitglieder auf. Der Beitragssatz liegt seit Februar 2025 bei 9 Prozent, davon trägt der Arbeitgeber 6 Prozent.
Die BKK EWE ist die geschlossene Betriebskrankenkasse des Oldenburger Energiekonzerns EWE mit 15.869 Versicherten (Stand April 2026). Versichern können sich ausschließlich Beschäftigte des EWE-Konzerns und deren Familienangehörige. Seit 2026 beträgt der Zusatzbeitrag 3,19%, ein deutlicher Anstieg von 1,89% im Vorjahr und eine der stärksten Anhebungen unter den Betriebskrankenkassen.
Die AOK Rheinland/Hamburg ist mit 2,98 Millionen Versicherten (Stand 1. April 2026) die größte gesetzliche Krankenkasse in der Region. Der Zusatzbeitrag liegt 2026 bei 3,29%, der Gesamtbeitragssatz bei 17,89%. Du kannst dich bei der AOK versichern, wenn du im Rheinland oder Hamburg wohnst oder arbeitest.
Das Unternehmen hat eine offene Plattform in Form der Vivy-App entwickelt. Die App ist eine intuitiv zu bedienende elektronische Gesundheitsakte.
Die VHV Versicherungen gehören zu den größten deutschen Auto- und Haftpflichtversicherern mit umfangreicher Erfahrung. Das 1919 gegründete Unternehmen beschäftigt über 2.700 Mitarbeiter und legt Wert auf Leistung und soziale Kompetenz. Sie bieten Kfz, Haftpflicht, Lebensversicherungen und Altersvorsorge an. Stiftung Warentest bewertet die VHV regelmäßig mit guten bis sehr guten Noten.
Die Süddeutsche Krankenversicherung wurde 1926 gegründet und ist seit 1982 eine Versicherung auf Gegenseitigkeit. Das Unternehmen gehört zur SDK Gruppe mit insgesamt 650 Mitarbeitern und versteht sich als mittelständischer Personenversicherer. Ende 2008 betreute die Süddeutsche etwa 541.845 Versicherte mit Beitragseinnahmen von 622,6 Millionen Euro.
Die Sodalis Gesundheitsgruppe betreut seit über 50 Jahren rund 35.000 Kunden in Oberwallis. Das Unternehmen mit Hauptsitz in Visp arbeitet nicht gewinnorientiert und legt Wert auf Kundennähe und Verlässlichkeit. Das Kerngeschäft bildet die obligatorische Krankenpflegeversicherung, wobei Sodalis auch Privatpersonen und Unternehmen betreut.
ZENTRALE: Erfahre mehr zur Gesellschaft für Cannabis in der Medizin in der Schweiz
Globale Wellness-Marke für CBD-Produkte und Longevity-Supplements: Naturecan wurde 2019 vom Ex-CEO von Myprotein mitgegründet und setzt auf sechsstufige Labortests, CO2-Extraktion und zertifizierten US-Bio-Hanf. In über 40 Ländern verfügbar.
Die Mannheimer Krankenversicherung AG wurde 1991 gegründet und gehört zur Mannheimer Versicherungsgruppe mit Tradition seit 1879. Zum 24. August 2016 wurde die Mannheimer Versicherung AG auf die Continentale Krankenversicherung verschmolzen, bleibt aber als eigenständige Marke bestehen. Das Unternehmen betreute Ende 2008 etwa 77.811 Versicherte und verzeichnet seitdem stetiges Wachstum.
ZENTRALE: I make you sexy im Test – echte Erfahrungen und Bewertungen für dich
Die Gewerbliche Krankenkasse Bern (GKK Bern) ist ein eingetragener Verein und spezialisiert sich auf Krankentaggeldversicherungen für KMU im Kanton Bern. Sie wurde 1875 gegründet und steht heute branchenübergreifend offen. Die GKK ist nicht gewinnorientiert und gibt Überschüsse als Prämiensenkungen an die Mitglieder zurück.
Direct Line spezialisiert sich auf Kfz-Versicherungen und ist der drittgrößte Direktversicherer auf dem deutschen Markt. Das Unternehmen betreut mit rund 350 Mitarbeitern über 400.000 Kunden und versicherte Fahrzeuge im Wert von über 450.000. Direct Line wurde bereits vielfach ausgezeichnet, unter anderem durch Finanztest (2011) und das TÜV-Siegel mit Note Gut (2,1).
Die CONCORDIA ist eine große Schweizer Krankenkasse mit rund 676'099 Versicherten (2024) und Hauptsitz in Luzern. Das Unternehmen wurde 1913 gegründet und arbeitet mit etwa 1'200 Mitarbeitenden an über 160 Standorten. Sie bietet Grundversicherung nach KVG sowie ein breites Zusatz- und Vorsorgeportfolio in der gesamten Schweiz und im Liechtenstein.
Die BMW BKK betreut 231.135 Versicherte (Stand 2026) und richtet sich ausschließlich an Beschäftigte der BMW Group und deren Familienangehörige. Mit einem Zusatzbeitrag von 3,90% liegt die Kasse 2026 über dem Durchschnitt von 2,9%. Das Unternehmen wurde 1990 gegründet und unterhält sechs Beratungszentren an BMW-Standorten.
Die Pronova BKK ist eine bundesweit wählbare Betriebskrankenkasse mit etwa 597.000 Versicherten und stabiler Finanzlage. Der Zusatzbeitrag liegt bei 3,70 Prozent. Die Kasse entstand 2015 aus der Fusion mit der Vaillant BKK, die 1953 gegründet worden war. Sie bietet Bonusprogramme bis 200 Euro und attraktive Zuschüsse für alternative Medizin wie Homöopathie und Osteopathie.
Die BKK Technoform ist eine geöffnete Betriebskrankenkasse mit Sitz in Göttingen. Der Zusatzbeitrag 2026 beträgt 3,49 Prozent, der Gesamtbeitragssatz liegt bei 18,09 Prozent. Die Kasse ist für Versicherte in Baden-Württemberg, Bayern, Niedersachsen und Rheinland-Pfalz geöffnet. Zusatzleistungen umfassen Zahnreinigung bis 60 Euro pro Jahr, Homöopathie und Osteopathie bis 180 Euro.
Die BKK SBH ist eine regional geöffnete Betriebskrankenkasse mit Sitz in Trossingen, Baden-Württemberg. Mit einem Zusatzbeitrag von 2,79 Prozent liegt sie unter dem GKV-Durchschnitt und betreut rund 35.000 Versicherte. Die Kasse ist ausschließlich für Personen geöffnet, die in Baden-Württemberg leben oder arbeiten.
Versicherungen sind für viele Menschen undurchsichtig und lästig. Bastian Kunkel von Versicherungen mit Kopf zeigt, warum eine Berufsunfähigkeitsversicherung sinnvoll ist. Die Versicherung greift, wenn Krankheit oder Unfall die Arbeitskraft gefährden. Im Podcast diskutiert Kunkel, wann ein Abschluss Sinn macht und worauf du achten solltest.
Die Union Krankenversicherung (UKV) gehört zur Sparkassen-Finanzgruppe und hat ihren Sitz in Saarbrücken. Mit über einer Million Kunden und rund 500 Mitarbeitern ist sie ein öffentlicher Versicherer. Das Unternehmen bietet private Krankenvollversicherungen sowie Pflege- und Reisekrankenversicherungen. Arbeitnehmer, Selbständige und Beamte wählen zwischen Basis-, Komfort- und Premiumtarifen.
Eine Premium-CBD-Marke, die sich durch höchste Qualitätsstandards und maximale Transparenz auszeichnet. Das Unternehmen möchte möglichst vielen Menschen den Zugang zu den Vorteilen von CBD ermöglichen und bietet seine Produkte zu fairen Preisen an.
Die Roland-Gruppe ist eine europaweit tätige Unternehmensgruppe mit Sitz in Köln. Sie besteht aus fünf Gesellschaften, darunter die Muttergesellschaft Roland Rechtsschutz-Versicherungs-AG. Das Leistungsangebot umfasst hauptsächlich Rechtsschutz und Mobilität sowie Dienstleistungen. Die Gruppe beschäftigte 2011 rund 1.380 Mitarbeiter und erzielte Bruttobeitragseinnahmen von 324,9 Millionen Euro.
Die Nürnberger Versicherungsgruppe fasst mehrere Versicherer unter einem Dach zusammen, darunter die Nürnberger Krankenversicherung. Das Unternehmen zählt zur Spitzengruppe der deutschen Versicherer mit großer Produktvielfalt. Die Nürnberger Versicherung beschäftigt etwa 27.000 Angestellte und erzielte 2019 einen Umsatz von rund 4,6 Milliarden Euro.
Die Medien-Versicherung wurde 1899 gegründet und war lange Zeit für Feuerversicherung der Druckindustrie zuständig. Das Unternehmen öffnete sein Angebot später für andere Unternehmen der Medienbranche. Heute können auch Privatpersonen im Bereich Sachversicherungen von der Medien-Versicherung profitieren. Das Unternehmen ist Fachversicherer für gedruckte und elektronische Medien.
Die HanseMerkur Krankenversicherung AG entstand 1969 durch einen Zusammenschluss von zwei Versicherungsvereinen mit Wurzeln im 19. Jahrhundert. 2008 wurde die HanseMerkur Krankenversicherung AG gegründet und übernahm dabei Versichertenbestände. Am Ende des Geschäftsjahres 2008 betreute das Unternehmen rund 1,12 Millionen versicherte Personen.
ZENTRALE: Kontaktdaten der GfP in Köln
Die ENVIVAS Krankenversicherung AG ist eine Tochtergesellschaft der Generali Deutschland Holding AG und kooperiert seit 2004 mit der Techniker Krankenkasse. Das Unternehmen bietet exklusiv für TKK-Mitglieder private Zusatzversicherungen an, die den gesetzlichen Schutz abrunden. Diese umfassen Leistungen in ambulanter, zahnärztlicher und stationärer Behandlung.
Die CSS Versicherung AG mit Sitz in Vaduz ist eine Tochtergesellschaft der Schweizer CSS Versicherungsgruppe. Das Unternehmen bietet Produkte in Liechtenstein und Deutschland an. Deutsche Kunden können ausschließlich Zusatzversicherungen für ihre gesetzliche Krankenversicherung abschließen; eine private Krankenvollversicherung ist nicht möglich.
Die Basler Lebensversicherungs-AG firmierte bis 2012 unter dem Namen Deutscher Ring und ist eine Tochtergesellschaft der Schweizer Baloise Gruppe. Das Unternehmen ist seit über 150 Jahren auf dem deutschen Versicherungsmarkt tätig. Mit rund 2.000 Mitarbeitern ist Basler ein etablierter Anbieter, wobei das Kompetenzzentrum für Lebensversicherungen in Hamburg sitzt.
Die Asstel Versicherungsgruppe mit Sitz in Köln wurde 1997 als Direktversicherer der Gothaer-Gruppe gegründet. Der Mutterkonzern Gothaer blickt auf fast 200 Jahre Versicherungswissen zurück und zählt zu den größten Versicherungsunternehmen in Deutschland. Asstel bietet Lebens- und Sachversicherungen für Privatkunden an, darunter Zahnzusatzversicherung und Rentenversicherung.
Die AOK Sachsen-Anhalt ist die größte Krankenkasse in Sachsen-Anhalt mit über 853.000 Versicherten und einem Marktanteil von 40 Prozent. Als Körperschaft des öffentlichen Rechts ist sie ausschließlich für Sachsen-Anhalt geöffnet und in 44 Geschäftsstellen vor Ort vertreten. Ihre Servicehotline ist an 365 Tagen rund um die Uhr besetzt.
Die AOK Bayern ist mit rund 4,59 Millionen Versicherten die größte Krankenkasse im Freistaat Bayern. Der Zusatzbeitrag bleibt 2026 stabil bei 2,69 Prozent. Der Gesamtbeitragssatz liegt damit bei 17,29 Prozent und damit unter dem bundesweiten Durchschnitt. Die Kasse ist regional beschränkt auf Bayern und betreibt rund 175 Geschäftsstellen vor Ort.
Die Techniker Krankenkasse ist die größte gesetzliche Krankenkasse Deutschlands und verzeichnet täglich rund 2.000 Neukunden. Mit 183 Geschäftsstellen bundesweit und offener Mitgliedschaft ist sie flächendeckend erreichbar. Der Gesamtbeitragssatz liegt 2026 bei 17,29 Prozent, aufgeteilt auf Arbeitgeber und Arbeitnehmer.
ZENTRALE: Kontaktdaten und Adresse von Supernutural in München
Der St. Martinus Priesterverein hat seine Wurzeln im 19. Jahrhundert und wurde 1897 gegründet. Die Krankenversicherung wurde nach 1930 unter diesem Namen etabliert. Der Verein bietet Krankenversicherung, Pflege- und Sterbekasse sowie Hausratsversicherung an. Im Gegensatz zu anderen Versicherern ist der Versicherer auf rechtmäßig geweihte Priester beschränkt. Der St.
ZENTRALE: Adresse und Kontakt zur Sozialkasse Bauwirtschaft in Wiesbaden
Die neue leben Lebensversicherung AG wurde 1964 gegründet und gehört heute zur Talanx-Gruppe mit Sitz in Hamburg. Das Unternehmen spezialisiert sich auf kapitalbildende Versicherungsprodukte für Altersvorsorge und Absicherung. Mit etwa 240 Mitarbeitern vereint es hohe Qualität mit günstigen Kosten. Mehrere Ratingagenturen wie Standard & Poor's vergaben Bestnoten.
ZENTRALE: Was du über das Programm wissen musst – Bewertungen Tipps Erfahrungen
Die Krankenkasse Luzerner Hinterland ist seit 1905 als regionaler Schweizer Krankenversicherer tätig. Sie ist in 10 Kantonen zugelassen und versorgt rund 25.000 Versicherte mit obligatorischer Grundversicherung und Zusatzversicherungen. Dank niedriger Verwaltungskosten erhielt sie zum 13. Mal den Effizienzpreis von comparis.ch.
ZENTRALE: Kenkou Kontakt und Adresse in der Zentrale Bochum kompakt dargestellt
Die Deutsche Ärzteversicherung ist ein auf Heilberufe spezialisierter Versicherer für Ärzte, Zahnärzte und Apotheker. Zum AXA-Konzern gehörend begleitet sie Professionelle in allen Berufsphasen von der Studienzeit bis zum Ruhestand. Das Versicherungsangebot umfasst Berufshaftpflicht, Berufsunfähigkeit und Altersvorsorge.
Die Debeka BKK ist eine bundesweit geöffnete Betriebskrankenkasse mit Sitz in Koblenz mit rund 189.657 Versicherten. Sie erhebt einen Zusatzbeitrag von 3,25 Prozent, womit der Gesamtbeitrag 17,85 Prozent beträgt. 2025 und 2026 erhielt die Debeka BKK Auszeichnungen für herausragenden Kundenservice und Kundenzufriedenheit.
ZENTRALE: Zentrale Adresse und Infos zur BVPG in Bonn
Die Bayerische Beamtenkrankenkasse ist ein privater Krankenversicherer mit Sitz in München und Tochtergesellschaft der Versicherungskammer Bayern. Sie bietet Kranken-Vollversicherung und Zusatzversicherungen für Beamte, Angestellte im öffentlichen Dienst und Selbstständige an. Die BBKK ist kein GKV-Träger und erhebt keinen gesetzlichen Zusatzbeitrag.
Die Bayerische Beamtenkrankenkasse ist ein privater Krankenversicherer mit Sitz in München und Tochter der Versicherungskammer Bayern. Sie bietet Kranken-Vollversicherung und Zusatzversicherungen für Beamte, Angestellte im öffentlichen Dienst und Selbstständige an. Die Beiträge richten sich nach Alter, Gesundheitszustand und Beihilfestatus, nicht nach GKV-Zusatzbeitragssätzen. Zum 1.
Die AOK Hessen ist die größte gesetzliche Krankenkasse in Hessen mit rund 1,73 Millionen Versicherten. Sie erhebt seit 1. Januar 2026 einen Zusatzbeitrag von 2,98 Prozent, zusammen mit dem allgemeinen Beitragssatz ergibt dies 17,58 Prozent. Die Kasse ist regional offen und vergibt ihre Mitgliedschaft an alle, die in Hessen wohnen oder arbeiten.
ZENTRALE: Die Debeka Zentrale in Koblenz erreichst du hier
Die AXA Krankenversicherung AG ist mit rund 810.000 Vollversicherten der zweitgrößte private Krankenversicherer in Deutschland. Der Konzern hat seinen Sitz in Köln und bietet ausschliesslich private Kranken- und Pflegeversicherungen. Zum 1. Januar 2026 passte AXA ihre Beiträge um durchschnittlich 16 Prozent an. Tarife der GEXTRA-Serie blieben mit Beitragsgarantie stabil.
%term_description%
Erleben Sie eine Auswahl hochwertiger Produkte von Happy 420. Jetzt stöbern und genießen!
%term_description%
Tauchen Sie ein in die Welt von Grünes Gold. Entdecken Sie Qualität und Vielfalt bei uns!
ZENTRALE: Alle Infos zur Continentale in der Dortmunder Zentrale
Der Vitamin D Council war eine proaktive gemeinnützige Organisation, die sich für die Nutzung von Vitamin D zur Förderung von Gesundheit und Wohlbefinden einsetzte. Der 2003 von dem Psychiater Dr. John Cannell gegründete Rat hat sich seitdem zu einer der führenden Informationsquellen zu Vitamin D un
Alternative Heilmethoden werden immer beliebter, allerdings stellt sich die Kostenerstattung für Patienten als schwierig dar. Gesetzliche Krankenkassen lehnen viele Verfahren ab oder erstatten sie nur unter bestimmten Bedingungen. Eine Kostenübernahme für Homöopathie ist möglich, wenn ein Arzt mit Zusatzausbildung die Behandlung durchführt. Heilpraktiker werden von Krankenkassen nicht erstattet.
Man bezeichnet sie als Zappelphilipp und Träumer, Lehrer und Eltern verzweifeln oft an ihren auffälligen Verhaltensweisen. Ihre Besonderheiten sind gefürchtet und stören ihre “normale” Umwelt.
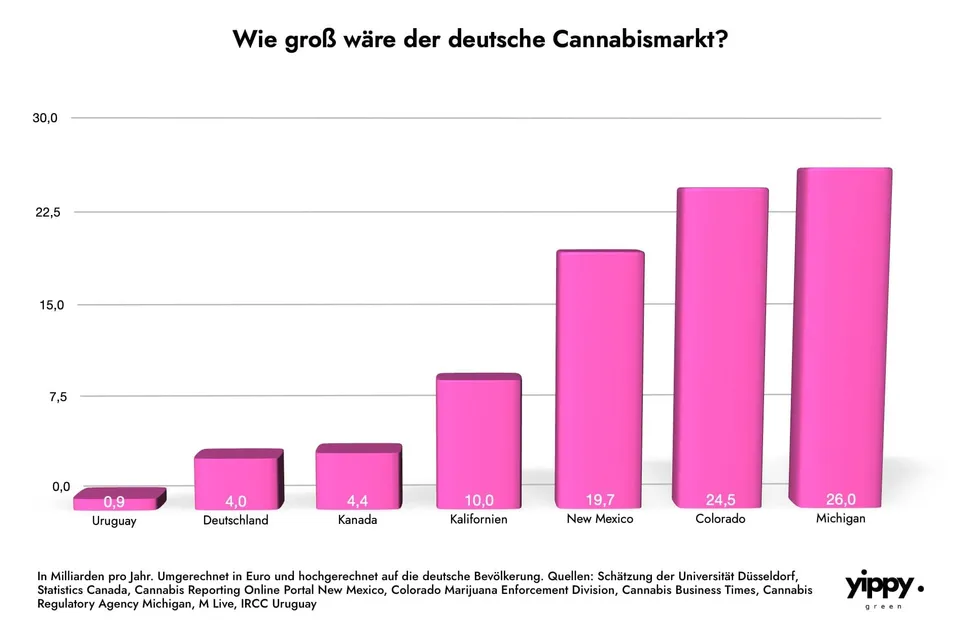
Medikamente in der Kategorie der Thrombozytenaggregationshemmer verhindern das Verklumpen von Blutplättchen. Thrombozyten zirkulieren im Blut. Die Blutplättchen kommen bei Wunden zum Einsatz.
Thrombozyten gelten als die kleinsten Zellen des Menschen im Blut. Ihre Hauptaufgabe besteht in der Blutgerinnung. Ein erhöhter Thrombozyten-Wert deutet auf eine Infektion, Entzündung, innere Blutung oder weitere Erkrankungen hin. In allen Fällen gilt es, die Anzahl der Thrombozyten zu senken.
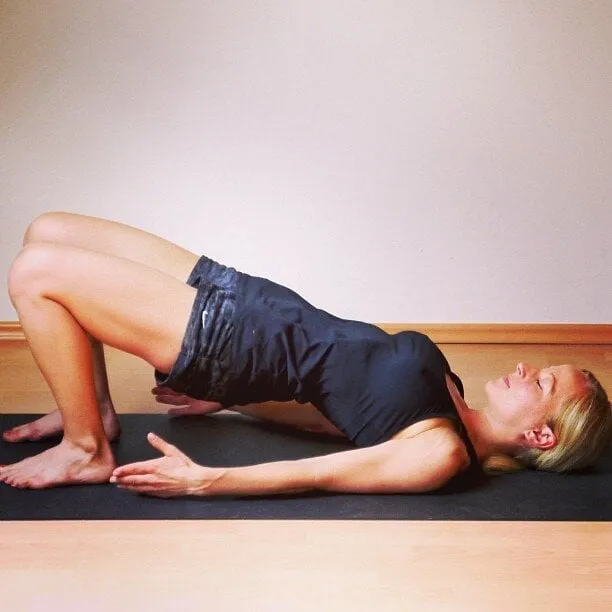
Thrombozytenrezeptoren – Eine wichtige Schutzfunktion üben die Thrombozyten aus, die bei einer Verletzung der Gefäße die Blutgerinnung einleiten. Dabei kommt den Thrombozytenrezeptoren eine wichtige Bedeutung zu.
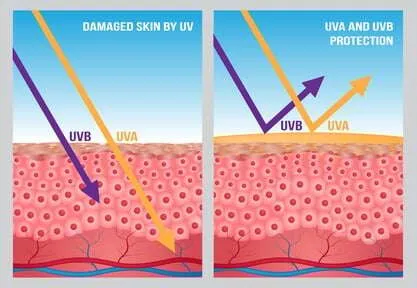
Die private Krankenversicherung bietet bei Burnout flexiblere Leistungen als die gesetzliche. Psychotherapie, Ernährungsberatung, Massagen und Wellnessangebote können Teil der individuellen Versicherung sein. PKV-Tarife ermöglichen massgeschneiderte Lösungen statt Standardpakete. So deckt die Versicherung umfassend die ganzheitliche Heilung ab.
NETZVERBÜNDE UND KOMPLEXBEHANDLUNG ERLEICHTERT Die Versorgung schwer psychisch kranker Menschen wird durch Änderungen der KSVPsych-Richtlinie deutlich vereinfacht. Der Gemeinsame Bundesausschuss (G-BA) hat mehrere Anpassungen beschlossen, die den Aufbau von Netzverbünden und die Entwicklung des amb
ZENTRALE Gesundheit: Versicherungsvergleich 2025
Happy Mind Magazine: Yoga Blog - Meditation - Achtsamkeit
Der Veggie Day etabliert sich zunehmend als effektive Maßnahme für Umwelt- und Gesundheitsschutz in Schulen, Unternehmen und Kantinen. Durch einen fleischlosen Tag können die CO₂-Emissionen um bis zu 66 Prozent reduziert werden. Aktuelle Studien belegen eine hohe Akzeptanz sowie messbare ökologische
10% Vollspektrum-Öl – der Alltagsklassiker mit optimalem Cannabidiolgehalt. Beste Bio-Qualität aus Schweizer Hanf, hohe Bioverfügbarkeit, regelmäßig laborgetestet. Vegan, frei von künstlichen Zusatzstoffen; perfekt im Alltag für eine nachhaltige Balance.
Das 15% Vollspektrum CBD Öl bietet höchste Schweizer Qualität, sanft extrahiert aus besten Hanfpflanzen. Enthält alle wichtigen Cannabinoide und Terpene, vegan, glutenfrei, ohne künstliche Zusätze. Entwickelt für regelmäßige Anwendung und exzellenten Geschmack.
5% Vollspektrum-Öl mit 500mg CBD pro Flasche – ideal für Einsteiger oder bei leichtem Bedarf. Natürlich, vegan, frei von Farb- und Konservierungsstoffen, laborgeprüft nach strengsten Standards. Perfekte Verträglichkeit für täglichen Gebrauch.
Das 20% Vollspektrum-Öl ist besonders reich an CBD und weiteren wertvollen Pflanzenstoffen durch sanfte CO2-Extraktion. Die sorgfältig ausgewählten Bio-Hanfpflanzen stammen aus Schweizer Landwirtschaft. Vegan, glutenfrei, laborgeprüft – optimal für alle, die CBD nachhaltig nutzen möchten.
Viermal 20% CBD Öl – schweizer Bio-Qualität, kontrolliert, vegan, frei von Farbstoffen und Konservierungsmitteln. Viel Inhalt für anspruchsvolle CBD-Nutzer zum Top-Preis. Für die regelmäßige Unterstützung deines Wohlbefindens.
Viermal 15% CBD: Hohe Bioverfügbarkeit, zertifizierte Schweizer Herkunft, frei von Konservierungsstoffen und tierischen Bestandteilen. Für regelmäßigen CBD-Konsum, naturrein, vegan, glutenfrei – exzellente Wahl für Kenner.
Vier Flaschen 10% CBD im Sparset – perfekte Balance aus Menge und Qualität. Alle enthaltenen Öle sind vegan, glutenfrei, laborgeprüft und stammen aus bestem Schweizer Bio-Anbau. Vorteilspreis für Vielnutzer.
40% Vollspektrum-Öl ist die stärkste Form aus dem Sortiment: Hochdosiertes CBD für höchste Ansprüche, vegan, natürlich und laborgeprüft. Beste Schweizer Hanfpflanzen, handgeerntet, frei von Zusatzstoffen. Perfekt für erfahrene Nutzer und besondere Herausforderungen.
Dreierpack 10% CBD Vollspektrum – ein beliebter Einstieg für regelmäßige Anwendung. Zertifizierte Schweizer Bioqualität, laborgeprüft, vegan und frei von künstlichen Zusatzstoffen. Die ideale Lösung für neue und erfahrene CBD-Anwender.
Sparpaket mit zwei 10% CBD Ölen – ideal für Paare oder häufigen Gebrauch. Höchste Schweizer Qualität, natürliche Zutaten, vegan und glutenfrei. Stets laborgeprüft und besonders gut verträglich für nachhaltige Entspannung und mehr Balance im Alltag.
Vier Flaschen des 40% CBD Vollspektrum-Öls zum Sonderpreis! Optimal für Vielnutzer oder Familien, die höchste Konzentration und Reinheit lieben. Frei von Konservierungsstoffen und Farbzusätzen, vegan, glutenfrei und laborgeprüft – Qualität und Quantität in einem Paket.
Drei Flaschen 40% CBD Tropfen im hochwertigen Sparset – perfekt für erfahrene Nutzer mit besonderem Bedarf. Frei von chemischen Zusätzen, vegan und laborgeprüft. Maximal dosierte, hochqualitative Schweizer Produktion für ein nachhaltiges CBD-Erlebnis und hohe Bioverfügbarkeit.
Die nächste Generation CBD Schlafhilfe verbindet hochwertiges CBD, Kamille und Melisse in einem ausgeklügelten Öl. Vegane, glutenfreie Rezeptur aus Schweizer Bio-Anbau, laborgeprüft und frei von künstlichen Zusätzen. Hilft auf natürliche Weise, deine Abendroutine und den Schlaf zu optimieren.
Mit 10% CBD sowie Schwarzkümmel, Ringelblume und Nachtkerze bringt dieses Öl umfassenden Immunschutz und Wohlgefühl. Zu 100% vegan, glutenfrei und frei von Farb- und Konservierungsstoffen. Entwicklung und Herstellung nach Bio-Richtlinien in der Schweiz – für alle, die Stärkung ohne Kompromisse suche
Durch die Kombination von CBD, Melissenextrakt und Vitamin D unterstützt dieses Öl Konzentration, Ausgeglichenheit und geistige Frische. Schweizer Qualitätsprodukt, vegan, glutenfrei und ohne Zusatzstoffe. Praktisch für den Alltag und bei anspruchsvollen Aufgaben – regelmäßig laborgeprüft.
Drei Flaschen mit 15% CBD Vollspektrum – ideal für regelmäßige Nutzer. Sorgsam aus Schweizer Bio-Hanf gewonnen, frei von künstlichen Zusätzen und tierischen Bestandteilen. Besonders hohe Bioverfügbarkeit, vegan und laborgetestet. Perfekt zum dauerhaften Anwenden für beste Naturqualität.
Erhalte drei 10ml Flaschen mit je 20% CBD zum Vorteilspreis! Dieses hochwertige Cannabidiol wird sorgfältig und nachhaltig in der Schweiz produziert. Starkes CBD-Öl für erfahrene Nutzer, garantiert frei von schädlichen Zusatzstoffen. Vegan, glutenfrei und laborgeprüft. Die volle Kraft von SWISS FX j
Das Sparpaket enthält 1x CBD Öl 10% und 1x CBD Öl 5%. Perfekt für Einsteiger, die verschiedene Stärken testen möchten, oder für alle, die Flexibilität beim Dosieren suchen. Beide Öle sind Vollspektrum, vegan, aus Schweizer Bio-Anbau und werden regelmäßig auf Qualität und Reinheit geprüft. Optimale B
Mit 10% CBD und Lavendelextrakt sorgt dieses Öl für sanfte Entspannung. Es unterstützt dabei, Stress zu reduzieren und ruhige Momente im Alltag wiederzufinden. Hergestellt unter höchsten Schweizern Bio-Standards, vegan, glutenfrei und regelmäßig auf Reinheit geprüft. Sehr gut verträglich – ideal zur
Fördert optimale Regeneration nach Belastung: Mit 10% CBD und 5% CBG unterstützt dieses Öl gezielt deine Erholung. Schweizer Bio-Anbau, frei von Zusatzstoffen, Gluten und tierischen Rohstoffen. Handgeerntete Hanfpflanzen, regelmäßige unabhängige Laborkontrolle gewährleisten ein verträgliches Produkt
10% CBD Isolat und 2,5% CBN – optimal aufeinander abgestimmt, um innere Ruhe und Stressabbau zu fördern. Aus kontrolliertem Bio-Hanf, vegan, ohne Gluten und Konservierungsstoffe. Eignet sich hervorragend für alle, die natürliche Entspannung suchen, geprüfte Qualität aus der Schweiz.
20% CBD und 5% CBN wirken hier besonders intensiv entspannend. Die Kombination dieser Extrakte hilft, Stress abzubauen und fördert das Wohlbefinden. Die Bio-Hanfrohstoffe stammen aus Schweizer Anbau, sind vegan, glutenfrei und rein natürlich. Tägliche Anwendung empfohlen, laborgeprüfte Qualität ohne
Dieses spezielle Öl wurde für Menstruationsbeschwerden entwickelt und kombiniert 10% CBD mit Ingwer, Zink und Magnesium. Es unterstützt den Körper vor und während der Periode und eignet sich auch bei Muskelkrämpfen. Aus Schweizer Bio-Hanf, vegan, glutenfrei, regelmäßig laborgeprüft und frei von Kons
20% CBD, 2,5% CBN und Melatonin bilden die ideale Mischung für besseren Schlaf. Diese Formel unterstützt Einschlafprozesse, Tiefschlaf und lässt dich erholt in den Tag starten. Die Zutaten sind vegan, glutenfrei und aus Schweizer Bio-Anbau. Ohne künstliche Zusätze, optimal verträglich und laborgeprü
Mit 10% CBD Isolat und natürlichem Kaffeeextrakt liefert dieses vegane CBD Öl neue Energie für den Tag. Das enthaltene Koffein gibt dir einen natürlichen Energie-Boost und sorgt für mehr Schwung im Alltag. Schweizer Bio-Anbau, regelmäßig laborgeprüft, frei von tierischen Zutaten, Gluten und Konservi
Mit 10% CBD und feinem Vanilleextrakt bietet dieses Produkt nicht nur einen angenehmen Geschmack, sondern überzeugt durch höchste Schweizer Qualitätsstandards. Vegan, glutenfrei und laborgeprüft, ist dieses Öl ideal für Genießer und alle, die auf Natürlichkeit und einen sanften Einstieg Wert legen.
Erlebe innere Ruhe und Ausgeglichenheit mit 10% CBD Isolat und natürlichem Ingwerextrakt. Die Rezeptur setzt auf rein natürliche Zutaten aus Bio-Anbau und verzichtet komplett auf Zusatzstoffe. Perfekt für entspannte Momente und zur Reduktion von Alltagsstress. Von Hand geerntet für höchste Reinheit.
Dieses 10% CBD Öl enthält Melatonin und 2,5% CBN – eine effektive Mischung für sanfte Unterstützung beim Ein- und Durchschlafen. Es überzeugt durch hohe Verträglichkeit, Reinheit und effektive Wirkungsweise. Das enthaltene MCT-Öl erhöht die Aufnahme im Körper. Alle Inhaltsstoffe stammen aus Schweize
Drei Flaschen CBD Öl mit 20% CBD, kombiniert mit 2,5% CBN und Melatonin für eine optimale Einschlafhilfe. Das hochwertige MCT-Öl sorgt für beste Bioverfügbarkeit aller Inhaltsstoffe. Die Zusammensetzung dieses Öls zielt darauf ab, die Schlafqualität zu verbessern, Einschlafzeiten zu verkürzen und ei
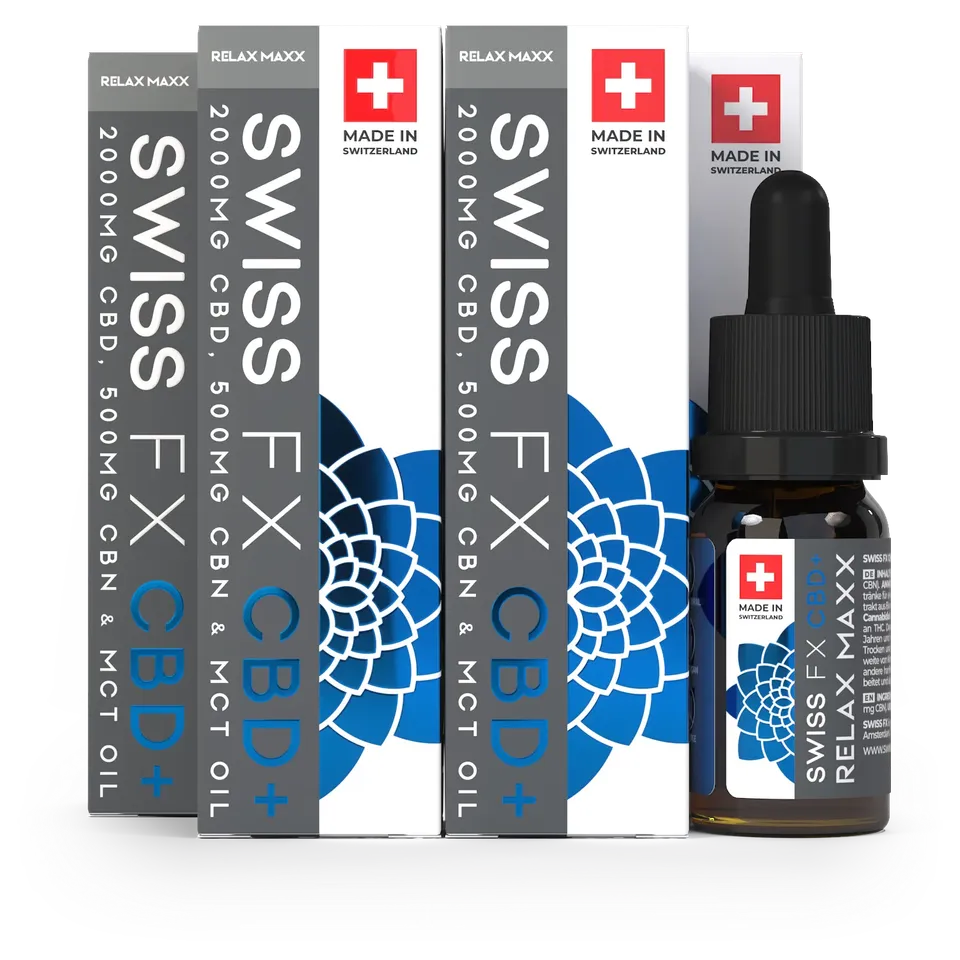
Das unverzichtbare Duo für maximale Entspannung: Drei Flaschen mit 20% CBD Isolat und 5% CBN, vereint in hochwertigem MCT-Öl. Diese perfekt abgestimmte Kombination sorgt für langanhaltende Gelassenheit, Wohlbefinden und unterstützt dich dabei, Stress und innere Unruhe hinter dir zu lassen. Die verwe
Berufsunfähigkeitsversicherung Vergleich: Tipps und Ratgeber zur Berufsunfähigkeitsversicherung
ENDLICH LEICHT PODCAST: NACHHALTIGE GEWICHTSREDUKTION DURCH MENTALES TRAINING Der Intumind Podcast "Endlich leicht" bietet einen wissenschaftlich fundierten Ansatz zur Gewichtsreduktion ohne klassische Diäten.
Entdecke den intumind Club - Dein Schlüssel zu mehr Lebensfreude, Entspannung und persönlichem Wohlbefinden!
Leicht Dein Abnehm-Kompass
intumind: Programm Stress less
Energize & Shine
intupower - Werde selbstbewusst, mutig und frei
Das Programm von intueat ist kein typisches Fitnessprogramm und vor allem keine Diät. Bei intueat geht es nicht darum sich bestimmte Lebensmittel zu verbieten oder sich an äußere Regeln zu halten. Es geht darum mit gezielten Mentalübungen und fundiertem Wissen wieder zu lernen auf seine körpereigene
Mit einer Tierkrankenversicherung sichern Haustierbesitzer sich gegen hohe Tierarzt-Rechnungen ab. Die Versicherung übernimmt Kosten für Untersuchungen, Medikamente und Operationen je nach Tarif. Es gibt zwei Optionen: die OP-Versicherung nur für Operationen oder die Krankenvollversicherung für umfassenden Schutz. Worauf Halter vor dem Abschluss achten sollten, zeigt dieser Podcast.
Kinderernährung: Krisen vermeiden und kindgerecht genießen
Keime: Effektiver Schutz vor multiresistenten Erregern
Hospizarbeit: Würdevolle Begleitung am Lebensende sichern
Hausnotruf: Mehr Sicherheit für ein selbstbestimmtes Leben
Berufsunfähigkeitsversicherung: Schutz in jeder Lebenslage
Abnehmen: Nachhaltige Erfolgsstrategien für Frauen und Männer
"WIE GEHT EIGENTLICH GESUNDHEIT?" wenn es darum geht, Krankheiten zu vermeiden, bevor Symptome entstehen? Wie man durch Prävention seinen Alltag gesünder gestalten kann und was gute Präventionsarbeit überhaupt ausmacht, erklärt uns Prof. Dr. Mathias Bellinghausen. Prävention bedeutet für vie
Multiple Sklerose: Positiv leben mit neuer Perspektive
"WIE GEHT EIGENTLICH GESUNDHEIT?" Was genau ist intuitives Essen und wie kannst du lernen, wieder auf deinen Körper zu hören? Wenn du keine Lust mehr auf Diäten, Jojo-Effekt und Frust beim Essen hast, bist du hier genau richtig. Im Gespräch mit dem ZENTRALE Gesundheit Podcast erklärt Dr. Mareike Aw
Fasten: Intervall starten und Vitalität langfristig sichern
Ernährung: Ernährungsmythen aufdecken und gesünder genießen
Berufsunfähigkeitsversicherung: Clever geschützt ohne Fallstricke
„WIE GEHT EIGENTLICH GESUNDHEIT?“ In Deutschland werden überdurchschnittlich viele genießbare Nahrungsmittel weggeworfen. Auch wenn sie nicht als Hauptverursacher gelten, tragen private Haushalte zur Lebensmittelverschwendung bei. Dennoch sprechen sich 80 % der Deutschen dafür aus, weniger Obst und
Honig Essentials
Honig Essentials
Vitamin Cocktail
Wertvolles CBD bei unseren Partnern erwerben
Ein Schlaganfall ist eine plötzlich auftretende Gehirnerkrankung, die zu Ausfällen der Nervenfunktionen führt. In Deutschland zählt er zu den häufigsten Erkrankungen und Todesursachen. Die Symptome sind vielfältig: Lähmungen, Sprach- und Sehstörungen, Schluckstörungen. Ein Schlaganfall ist oft die Ursache für schwere Behinderungen und Pflegebedürftigkeit.
Der Beitragssatz der gesetzlichen Krankenkassen ist einheitlich, der Unterschied liegt im Zusatzbeitrag, bei Satzungsleistungen und im Service.
Zahnzusatzversicherungen haben meist Wartezeiten von drei bis acht Monaten, bevor Leistungen erstattet werden. Es gibt aber auch Verträge ohne Wartezeit. Wer einen zahnärztlichen Bericht über den guten Zahnzustand vorlegt, kann diese umgehen. Das Gesamtpaket mit allen Leistungsmerkmalen ist entscheidend.
Ein Schlaganfall tritt meist plötzlich auf und führt oft zu schweren Behinderungen. Häufige Folgen sind Lähmungen, Schluckstörungen und Sehverluste. Der Schlaganfall zählt zu den häufigsten Todesursachen und häufigsten Ursachen für Pflegebedürftigkeit in Deutschland. Die richtige Pflege und schnelle medizinische Versorgung sind entscheidend.
Es gibt wohl kaum einen Menschen, der noch niemals Rückenschmerzen hatte. Mindestens einmal im Leben leiden zwei Drittel der Bevölkerung unter solchen Schmerzen. Es ist deshalb nicht verwunderlich, dass der schmerzende Rücken eine der häufigsten Ursachen für eine Krankmeldung am Arbeitplatz ist.
Die Private Krankenversicherung ist eine Vollversicherung, die von über 40 Versicherern angeboten wird. In Deutschland sind rund neun Millionen Menschen privat versichert. Die Beitragshöhe hängt von Leistungen, Alter, Beruf und Gesundheitszustand ab. Sie eignet sich vor allem für Beamte, Selbstständige, Studenten und Arbeitnehmer mit höherem Einkommen.
Die Kopfpauschale ist ein Konzept, bei dem alle Versicherten einen gleichen Euro-Betrag zahlen, unabhängig vom Einkommen. Das Modell wurde von CDU und CSU als Gegenkonzept zur Bürgerversicherung entwickelt. Jede Kasse kalkuliert die Höhe der Pauschale autonom basierend auf ihren Ausgaben. Der GKV-Leistungskatalog bleibt aber für alle Versicherten identisch.
Die Gesetzliche Krankenversicherung basiert auf dem Solidarprinzip mit einkommensabhängigen Beiträgen. Alle gesetzlich Versicherten haben Anspruch auf umfangreiche Leistungen. Mit Wahltarifen und Bonusprogrammen lässt sich der Schutz individuell gestalten. Der allgemeine Beitragssatz liegt bei 14,6 Prozent, Zusatzbeiträge sind kassenabhängig.
Psychische Erkrankungen zählen zur Nummer-eins-Ursache für Berufsunfähigkeit. Dauernde Belastung durch Stress, Mobbing oder schwere Lebensereignisse kann Krisen auslösen. Eine Berufsunfähigkeitsversicherung fängt dich finanziell auf, wenn die psychische Erkrankung deine Arbeitsfähigkeit beeinträchtigt. Der Schutz muss jedoch vor der Diagnose abgeschlossen sein.
Psychische Erkrankungen sind der häufigste Grund für Berufsunfähigkeit. Eine BU-Versicherung fängt dich finanziell auf, wenn Depression, Burnout oder Angststörung deinen Job gefährden. Biologische Faktoren, Stress in Familie und Beruf wirken oft zusammen. Mit diagnostizierter Erkrankung ist kein Neuabschluss mehr möglich.
Laut dem Robert Koch-Institut erkrankten 2016 etwa 492.000 Menschen neu an Krebs. In den kommenden Jahren soll die Rate weiter ansteigen. Krebserkrankungen führen oft zu langen Therapiephasen und psychischen Belastungen. Viele Patienten können während oder nach der Behandlung nicht arbeiten. Eine Berufsunfähigkeitsversicherung zahlt dir eine Rente und bietet finanzielle Unterstützung.
Eine Berufsunfähigkeitsversicherung zahlt auch bei HIV und AIDS, wenn du deinen Beruf zu 50 Prozent nicht mehr ausüben kannst. In Deutschland sind etwa 83.000 Menschen betroffen. Nach der Diagnose kann Berufsunfähigkeit oft nicht vermieden werden. Die Versicherung schützt dich dann vor finanziellen Sorgen, wenn Lohnfortzahlung und Krankengeld enden.
Fast 200.000 Menschen erleiden jährlich in Deutschland einen Schlaganfall oder Herzinfarkt. Der Schlaganfall tritt auf, wenn eine Arterie verstopft ist und das Gehirn nicht mehr durchblutet wird. Ein Herzinfarkt verursacht starke Brustschmerzen und ist lebensgefährlich. Schwere gesundheitliche Folgen sind die Regel, die oft zu Berufsunfähigkeit führen.
Diabetes ist eine Volkskrankheit, die in Deutschland bis zu sieben Millionen Menschen betrifft. Es gibt zwei Typen: Typ 1 mit Insulinmangel und Typ 2 als chronische Stoffwechselkrankheit. Die Folgeerkrankungen führen oft zu Berufsunfähigkeit. Eine Berufsunfähigkeitsversicherung kann diese Risiken absichern.
Eine Berufsunfähigkeitsversicherung schützt dich, wenn chronische Rückenschmerzen die Arbeit unmöglich machen. Erkrankungen am Bewegungsapparat wie Rheuma, Arthrose und Gicht gehören zum Versicherungsschutz. Die BU-Rente wird bereits ab 50 Prozent Berufsunfähigkeit gezahlt. Leistungen sind bis ins Rentenalter möglich.
Die Private Krankenversicherung wächst 2024 kontinuierlich und zeigt Stabilität. Die Zahl der PKV-Versicherungen stieg um 1,36 Millionen auf 39,9 Millionen. Besonders Zusatzversicherungen boomen: 1,3 Millionen neue Versicherte brachten die Quote auf 31,2 Millionen. Die Beitragseinnahmen stiegen 2024 um 3,4 Prozent auf 50,3 Milliarden Euro.
Die Innungskrankenkassen fordern kurzfristige Maßnahmen zur Stabilisierung der GKV-Finanzen. Arzneimittel- und Krankenhausausgaben sind 2025 um über zehn Prozent gestiegen, sodass der Gesundheitsfonds einen Bundesvorschuss von 800 Millionen Euro brauchte. Die IKK fordert ein Ausgabenmoratorium, damit Krankenkassen nicht mehr zahlen als ihre Beiträge einbringen.
Der Verband der Privaten Krankenversicherung bewertet die Reformthemen im Koalitionsvertrag positiv. Generationengerechte Finanzierung, Prävention und Digitalisierung stehen im Fokus. Die PKV bildet Nachhaltigkeitsreserven für steigende Gesundheits- und Pflegekosten. Die Alterungsrückstellungen stiegen 2024 um 3,4 Prozent auf etwa 339 Milliarden Euro.
Der AOK-Bundesverband würdigt die geplante Einführung eines verbindlichen Primärarztsystems als wichtigen Fortschritt für die ambulante Versorgung. Hausärzte sollen gemeinsam mit ausgewählten Facharztgruppen als erste Anlaufstelle für Patienten fungieren. Dadurch sollen Terminvergabe beschleunigt und unnötige Doppeluntersuchungen vermieden werden.
Die geplante Reform der Gebührenordnung für Ärzte (GOÄ) führt zu spürbaren Mehrkosten für Privatversicherte. Eine Prognose rechnet mit 13,2 Prozent Ausgabenanstieg innerhalb von drei Jahren. Die aktuelle GOÄ stammt aus dem Jahr 1982 und bildet digitale und neue medizinische Leistungen nicht ab. Ein neues Abrechnungssystem soll modern und transparent sein.
Die DAK-Gesundheit wurde von Focus Money und dem Deutschen Finanz-Service-Institut mit der Bestnote Exzellent ausgezeichnet. Sie punktet mit Zusatzleistungen für werdende Eltern, Impf- und Vorsorgeangeboten sowie individuellen Wahltarifen. Das attraktive Bonusprogramm und Angebote zur Gesundheitsförderung tragen zur Spitzenbewertung bei.
Die AOK Rheinland/Hamburg warnt vor fehlender Finanzstabilität in GKV und Pflegeversicherung. Der Verwaltungsrat fordert ein Vorschaltgesetz, um Beitragssteigerungen sofort zu bremsen. Der Staat muss mehr Verantwortung übernehmen und die Finanzierung für Bürgergeldempfangende sicherstellen. Nur so lässt sich eine faire Lastverteilung zwischen Beitragszahlern und Allgemeinheit erreichen.
Die AOK fordert die Bundesregierung zur Umsetzung der geplanten Reform der Primärversorgung auf. Eine repräsentative Umfrage unter über 8.500 Personen zeigt, dass 68 Prozent der Deutschen die freie Facharztwahl aufgeben würden für schnellere Termine. Das Primärversorgungssystem soll Hausärzte als zentrale erste Anlaufstelle etablieren.
Die Debeka Krankenversicherung bietet Versicherten ab sofort telemedizinische Beratung und Behandlung per App. Die Kooperation mit Medgate richtet sich besonders an Familien mit Kindern und bietet Hilfe rund um die Uhr. Das Angebot ist kostenlos und ermöglicht schnelle ärztliche Beratung von zuhause aus. Ein festes Fachärzteteam behandelt von Erstberatung bis zur Krankschreibung.
ERNÄHRUNGSFACHKRÄFTE VERMITTELN ZWISCHEN FÜHLEN UND WISSEN „Intuitiv Essen“ verspricht Wohlfühlen ohne Regeln, Abnehmen ohne Verzicht. Was so einfach klingt, ist im Alltag schwierig und funktioniert nur für Menschen mit gesundem Stoffwechsel.
Wer länger ins Ausland geht, muss regeln, was mit der Krankenversicherung geschieht. Der Austritt aus der GKV ist unter bestimmten Bedingungen möglich. Nach der Rückkehr greift die Wiederaufnahme nach § 5 SGB V. Eine Anwartschaftsversicherung schützt vor späteren Beitragserhöhungen. Kündigungsfristen sind wichtig.
Bei einem Wechsel in die private Krankenversicherung ist die vollständige und ehrliche Angabe der Gesundheitshistorie verpflichtend. Die Gesundheitsprüfung beeinflusst maßgeblich Beiträge, Leistungsumfang und die Aufnahme durch den Versicherer. Falsche oder unvollständige Angaben können zu Vertragskündigung, Leistungsausschluss und Nachzahlungen führen.
Gesetzentwurf der Bundesregierung: Ukrainische Geflüchtete erhalten künftig nur Leistungen nach dem Asylbewerberleistungsgesetz statt Bürgergeld. Versorgung wird auf akute Erkrankungen, Schmerzen und Schwangerschaft beschränkt. Ärzte der Welt kritisiert: Chronische und psychische Erkrankungen bleiben unbehandelt. Notfallbehandlungen belasten das System teurer.
Die Erstattungssätze bei Zahnzusatzversicherungen liegen oft bei 70, 80 oder 90 Prozent. Wichtig ist jedoch, auch die Zahnstaffel zu beachten, die in den ersten Jahren die maximale Leistung begrenzt. Ein 90-prozentiger Erstattungssatz kann so auf wenige hundert Euro im ersten Vertragsjahr beschränkt sein.
Ein Wechsel der Zahnzusatzversicherung kann sinnvoll sein, wenn bessere Leistungen zu geringeren Beiträgen verfügbar sind. Neue Verträge bringen allerdings Wartezeiten mit sich und manche Leistungen sind in den ersten Jahren begrenzt. Ein Tarifwechsel beim aktuellen Versicherer ist oft eine einfachere Alternative.
Für Studenten und Azubis lohnt sich eine Zahnzusatzversicherung wegen der günstigen Beiträge bei frühzeitigem Abschluss. Die Kassenleistungen im Zahnbereich sind begrenzt, daher bietet eine Zusatzversicherung bessere Versorgung auf dem gewünschten Niveau. Besonders beim Zahnersatz reduziert sich der Eigenanteil deutlich, von Zahnbehandlungen über Prophylaxe bis zu speziellen Leistungen.
Als Senior solltest du bei der Zahnzusatzversicherung auf hohe Kostenübernahme achten, mindestens 70 Prozent, besser 80 bis 90 Prozent. Die Zahnstaffel limitiert Leistungen in frühen Vertragsjahren, daher lohnt sich eine attraktive Staffel für umfangreiche Sanierungen. Achte darauf, dass Prothesen und fehlende Zähne mitversichert sind, nicht nur Zahnersatz.
Bei Zahnzusatzversicherung wird Zahnersatz per Heil- und Kostenplan geplant. Der Zahnarzt schreibt die Rechnung auf den Patienten aus. Der Versicherte reicht sie zur Erstattung ein. Die Krankenkasse bewilligt Zuschüsse auf Basis des HKP. Der HKP hat drei Abschnitte: Befund, Festzuschüsse und Kostenplanung.
Eine Zahnzusatzversicherung für Kinder lohnt sich, wenn hohe Kosten für kieferorthopädische Behandlungen anfallen. Eltern sollten den Versicherungsschutz frühzeitig abschließen, bevor eine Zahnfehlstellung diagnostiziert wird. Danach ist eine Versicherung mit Kassenleistungen kaum noch möglich. Die Kasse zahlt nur bei schweren Fehlstellungen in bestimmten Indikationsgruppen.
Bei einer Zahnzusatzversicherung beantwortest du umfangreiche Gesundheitsfragen. Wichtig: Du musst wahrheitsgemäß antworten, denn falsche Angaben können zu Leistungsausschluss führen. Ein großes Risiko besteht, wenn eine Maßnahme bereits vom Zahnarzt angeraten wurde: Diese ist dann nicht mehr versichert. Vor Vertragsabschluss solltest du daher den Zahnstatus prüfen.
Bei Zahnzusatzversicherungen sind Altersrückstellungen ein Faktor für die Beitragshöhe. Versicherer bilden in frühen Vertragsjahren Geldreserven, die später als Puffer gegen steigende Beiträge dienen. Tarife mit Altersrückstellungen kosten anfangs mehr, sichern aber langfristige Preisstabilität. Der Kostenunterschied zu Versicherungen ohne Rückstellungen ist geringer als oft angenommen.
Gesetzliche Kassen zahlen für Zahnersatz nur die Hälfte der Kosten. Eine Zahnzusatzversicherung schließt diese Lücke teilweise oder vollständig. Mit regelmäßigen Vergleichen bekommst du die besten Leistungen und Preise. Gute Tarife bieten hohe Erstattungssätze, Prophylaxe-Leistungen und hochwertige Materialien.
Die Versicherungspflichtgrenze regelt, ab wann Angestellte von der GKV zur privaten Krankenversicherung wechseln dürfen. 2026 liegt die Grenze bei 77.400 Euro Jahreseinkommen oder 6.450 Euro monatlich. Selbstständige, Freiberufler und Beamte unterliegen dieser Grenze nicht und können frei wählen. Wer die Grenze überschreitet, muss sich nicht sofort privat versichern, kann es aber.
Die Unfallversicherung sichert Arbeits- und Schulunfälle, Berufskrankheiten und arbeitsbedingte Gesundheitsgefahren ab. Getragen wird sie von Berufsgenossenschaften und Unfallkassen. Die Beiträge richten sich nach Gefahrenklasse und Versicherungshöhe. Eine dynamische Versicherung wird jährlich erhöht, orientiert an der Rentenversicherung.
Angestellte Ingenieure und Architekten unterliegen der gesetzlichen Versicherungspflicht, solange ihr Bruttojahresgehalt unter der Versicherungspflichtgrenze liegt. Diese beträgt 2026 77.400 Euro im Jahr und ist in den letzten Jahren kontinuierlich angestiegen. Wer darüber verdient, kann in die Private wechseln, muss aber nicht.
Für Studenten ist ein Nebenjob zur Finanzierung des Studiums wichtig, aber Einkommensgrenzen und Krankenversicherungsregelungen sind zu beachten. Als Arbeitnehmer in geringfügiger Beschäftigung haben Studenten die gleichen Rechte und Pflichten wie andere Arbeitnehmer. Der Schutz der gesetzlichen Unfallversicherung gilt auch für Studierende.
Wenn ein Angehöriger stirbt, entstehen unerwartet hohe Ausgaben für Bestattung, Grabstein, Notargebühren und Wohnungsräumung. Seit 2004 gibt es keine staatliche Unterstützung mehr. Eine Sterbegeldversicherung sichert Angehörige ab und ermöglicht selbstbestimmte Bestattungen. Die Versicherungssumme ist nicht zweckgebunden und kann flexibel verwendet werden.
Stationäre Pflege wird erforderlich, wenn die Betreuung durch Angehörige in den eigenen vier Wänden nicht möglich ist. Es wird unterschieden zwischen teilstationärer Pflege, vollstationärer Pflege und Kurzzeitpflege. Seit Januar 2017 hat sich in der Pflegeversicherung viel verändert: die drei Pflegestufen wurden in fünf Pflegegrade umgewandelt.
Die deutsche Sozialversicherung ist ein gesetzliches Versicherungssystem, das Versicherte in existenziellen Risikosituationen absichert. Das System setzt sich aus fünf Zweigen zusammen: Krankenversicherung, Pflegeversicherung, Unfallversicherung, Rentenversicherung und Arbeitslosenversicherung. Die Krankenversicherung unterteilt sich wiederum in die gesetzliche und die private Versicherung.
Schwangerschaft und Geburt sind bedeutsame Phasen im menschlichen Leben, die viele Fragen aufwerfen. Das sichere und eindeutige Anzeichen einer Schwangerschaft ist das Ausbleiben der Menstruation. Der weibliche Körper wird durch Hormone überschwemmt und verändert sich deutlich. Eine ausreichende Ernährung ist in dieser Zeit besonders wichtig für Mutter und Baby.
Kinder sind besonders gefährdet, die gesetzliche Unfallversicherung deckt nur den Schulweg. Unfälle in der Freizeit und schwere Erkrankungen sind nicht versichert. Die Schulunfähigkeitsversicherung zahlt eine monatliche Rente bei gesundheitsbedingter Schulunfähigkeit. Dies gilt unabhängig davon, ob die Ursache eine Krankheit oder ein Unfall ist. Sie kann bereits für Schüler abgeschlossen werden.
Die Rückkehr in die Gesetzliche Krankenversicherung ist für ehemals privat Versicherte ein komplexes Vorhaben mit engen rechtlichen Rahmenbedingungen. Der Gesetzgeber möchte vermeiden, dass sich Versicherte in jungen Jahren günstig privat versichern und später zurückkehren. Die Altersgrenze von 55 Jahren ist die größte Hürde für einen Wechsel aus der PKV in die GKV.
Eine Reiseversicherung soll verschiedene Risiken auf und vor einer Reise abdecken, von Krankheit über verlorenes Gepäck bis zur Reiserücktrittsversicherung. Die Kosten hängen ab von Vertragslaufzeit, Reiseland, Reisedauer und Alter des Versicherten. Eine Selbstbeteiligung von mindestens 25 Euro ist üblich, bei Reisegepäckversicherung oft 100 Euro.
Eine professionelle Zahnreinigung ist eine Intensivreinigung von Zahnärzten oder Dentalhygienikern. Sie soll Zahnerkrankungen wie Karies und Parodontitis vorbeugen. Die Reinigung erreicht schwer zugängliche Stellen und reduziert schädliche Bakterien in der Mundhöhle. Diese Bakterien werden mit Diabetes und Herz-Kreislauf-Erkrankungen verbunden.
Ein Wechsel von der Gesetzlichen in die Private Krankenversicherung kann unter bestimmten Bedingungen sinnvoll sein und bietet verschiedene Vorteile. Es lassen sich Beiträge sparen und der Leistungskatalog kann individuell gestaltet werden. Der Wechsel sollte allerdings gründlich vorbereitet werden und die persönlichen Bedürfnisse berücksichtigen.
Wartezeiten sind Zeitspannen am Anfang der Versicherungslaufzeit, in denen noch kein Anspruch auf tarifliche Leistungen besteht. Ausnahme sind Unfallleistungen, die bereits gewährt werden. Beim Wechsel von der gesetzlichen in die Private sollte der Übergang nahtlos erfolgen. Eine Annahmeerklärung des neuen Versicherers vor der Kündigung der alten Versicherung sichert ab.
Beamte, Selbständige, Studenten und Freiberufler können ohne Voraussetzungen privat versichert sein. Angestellte benötigen ein Bruttojahresgehalt über der Versicherungspflichtgrenze. Diese Grenze, auch JAEG genannt, wird jährlich neu festgelegt. Sie unterscheidet sich von der Beitragsbemessungsgrenze. Der jährliche Anstieg der Grenze ist in den letzten Jahren regelmäßig erfolgt.
Private Krankenversicherung für Studenten lohnt sich, wenn danach eine Fortsetzung geplant ist. Besonders Kinder von Beamten profitieren von der Beihilfe. Die Anwartschaftsversicherung ermöglicht zeitweise Aussetzung des Schutzes. Wer sich befreien möchte, hat dafür die ersten drei Monate nach Immatrikulation Zeit. Wartezeiten sollten überprüft werden.
Beamte, Selbstständige und Studenten können jederzeit in die PKV. Angestellte brauchen ein Bruttojahreseinkommen über der Versicherungspflichtgrenze, die 2021 bei 64.350 Euro lag und auch JAEG genannt wird. Diese Grenze wird jährlich neu festgesetzt. Zunächst muss das Einkommen ein Jahr lang über dieser Grenze liegen.
Privat versicherte Rentner können ihre PKV nach dem Renteneintritt beibehalten. Die Bedürfnisse ändern sich mit dem Alter, daher sind Tarifwechsel zur Kostenreduzierung sinnvoll. Mit sinkendem Einkommen wird das Sparpotential wichtig. Ab dem 60. Lebensjahr müssen Versicherer über günstigere Alternativen informieren. Der Leistungsumfang lässt sich flexibel an die neue Lebenssituation anpassen.
Eine PKV ist mit einer Kündigungsfrist von drei Monaten zum Ende eines Jahres kündbar. Mindestversicherungslaufzeiten von ein bis drei Jahren müssen oft eingehalten werden. Wegen der Versicherungspflicht muss rechtzeitig ein neuer Tarif gewählt werden. Sonderkündigungsrechte gelten, wenn der Versicherte in die gesetzliche Krankenversicherung wechselt.
Die PKV nutzt das Kostenerstattungsprinzip, nicht das Sachleistungsprinzip wie die GKV. Der Patient zahlt den Arzt zunächst selbst. Die Versicherung erstattet anschließend den erstattungsfähigen Anteil zurück. Die Erstattungshöhe hängt vom gewählten Tarif ab. Ärzte rechnen nach speziellen Gebührenordnungen ab und können höhere Honorarsätze berechnen als in der GKV.
Die PKV-Kosten werden individuell berechnet, nicht pauschal nach Einkommen wie in der GKV. Die Beiträge hängen von Alter, Gesundheit und Berufsgruppe ab. Der Leistungsumfang bestimmt ebenfalls die Höhe. Privatversicherte können ihre Kosten nicht selbst errechnen, da die Tarife vom Versicherer kalkuliert werden. Die Kosten unterscheiden sich stark zwischen den einzelnen Gesellschaften.
Vor Versicherungsbeginn in der PKV wird dein Gesundheitszustand geprüft. Die Versicherer unterscheiden zwischen objektiven Risiken (Alter, Beruf, Operationen) und subjektiven Risiken (dein Verhalten, Ehrlichkeit, soziale Stellung). So berechnen sie einen Beitrag, der deinem persönlichen Risiko entspricht.
Neugeborene können durch Mitversicherung beim Vater oder der Mutter in die private Krankenversicherung aufgenommen werden. Für gut verdienende Eltern kann sich eine private Familienversicherung günstiger erweisen als die gesetzliche. Die modernen Familientarife sind niedrig und enthalten spezielle Optionen für Selbstbeteiligungen. Besonders bei Mehrverdienern lohnt sich die private Absicherung.
Eine Beitragsrückerstattung ist eine Leistung für Privatversicherte, die über einen bestimmten Zeitraum keine Leistungen in Anspruch nehmen. In diesem Fall erhalten sie einen oder mehrere Monatsbeiträge zurückerstattet oder bar ausgezahlt. Die Rückerstattung soll einen finanziellen Anreiz zum kostenbewussten Handeln setzen. Sie ist besonders bei männlichen Versicherten beliebt.
Die private Krankenversicherung ist für Beamte in der Regel die beste Wahl, denn keine andere Berufsgruppe profitiert so stark davon. Das Geheimnis ist die Beihilfe, auf die Beamte Anspruch haben, während gesetzlich versicherte Beamte diesen nicht haben. Mit der Beihilfe kostet die PKV deutlich weniger. Die PKV zahlt Leistungen, die eine Krankenkasse nicht übernimmt.
Der Basistarif ist seit 2009 ein brancheneinheitlicher Tarif, den alle privaten Versicherer anbieten müssen. Er umfasst die gleichen Leistungen wie die gesetzliche Krankenversicherung und richtet sich an Neuversicherte. Bis zum 55. Lebensjahr besteht Aufnahmezwang ohne Gesundheitsprüfung. Der Ärztehonorarsatz beträgt 1,7-fach statt dem üblichen 2,3-fachen Satz.
Wenn du arbeitslos wirst und dich bei der Bundesagentur meldest, werden deine PKV-Beiträge übernommen. Du kannst dich sogar von der Versicherungspflicht befreien und privat versichert bleiben. Das funktioniert allerdings nur, wenn bestimmte Bedingungen erfüllt sind und du schon fünf Jahre nicht in der GKV warst.
Eine Anwartschaft ermöglicht es, die PKV zu unterbrechen, ohne die Altersrückstellung zu verlieren. Sie ist empfehlenswert für Personen, die in absehbarer Zeit in die PKV eintreten möchten. Bei der großen Anwartschaft bleibt die Altersrückstellung erhalten und der Gesundheitszustand bleibt abgesichert. Bei der kleinen Anwartschaft wird nur der Gesundheitszustand geschützt.
Private Krankenversicherung für Angestellte ist möglich ab Versicherungspflichtgrenze-Überschreitung. Sie bietet umfangreichere Leistungen mit Kostenerstattung, freie Arztwahl, Zahnmedizin, Alternativmedizin, freie Krankenhauswahl und kurze Wartezeiten. Die Beiträge sind flexibel. Ein früher Abschluss sichert günstigere Prämien.
Altersrückstellungen in der PKV sind angesparte Rücklagen für jeden Versicherten, die mit Vertragsschluss gebildet und verzinst werden. Sie sollen Beitragssteigerungen im Alter abfedern und Versicherungsprämien bezahlbar halten. Im Gegensatz zur GKV, die keine persönlichen Rückstellungen bildet, trägt jeder PKV-Versicherte seinen eigenen Risikoanteil.
Die Praxisgebühr war eine 10-Euro-Zuzahlung beim ersten Arztbesuch pro Quartal von 2004 bis Ende 2012. Sie wurde durch das GKV-Modernisierungsgesetz eingeführt, um Einnahmen zu generieren. Seit dem 1. Januar 2013 ist sie abgeschafft und genügt das Einlesen der elektronischen Gesundheitskarte. Befreit waren Kinder unter 18 Jahren, Vorsorgetermine und Früherkennungsuntersuchungen.
Praktika sind für Studenten eine Gelegenheit zur Berufserfahrung. Die Versicherungsbedingungen unterscheiden sich zwischen freiwilligen und Pflichtpraktika. Bei unbezahlten Praktika in der Studienordnung gelten die Studentenversicherungsbedingungen. Mit mehr als 325 Euro monatlich gelten die Regeln für Auszubildende.
Die private Pflegeversicherung berechnet die Beiträge nach unterschiedlichen Methoden. Ein sorgfältiger Vergleich durch Online-Tarif-Rechner ist daher notwendig. Auch Testinstitute wie Finanztest prüfen regelmäßig Pflegezusatzversicherungen. Ein Vertragsabschluss ist normalerweise ohne Gesundheitsprüfung nicht möglich.
Pflegezusatzversicherung ist sinnvoll, da die Leistungen der Pflegepflichtversicherung häufig nicht ausreichen, um alle Pflegekosten zu decken. Der demografische Wandel erhöht die Zahl der Pflegebedürftigen, während Leistungen teilweise stagnieren. Zusatzversicherungen stehen Versicherten beider Systeme offen.
Versicherung in der Pflegeversicherung hängt von Einkommen und Arbeitsverhältnis ab. Angestellte sind verpflichtet, sich in der gesetzlichen Pflegeversicherung zu versichern, zahlen 3,05 Prozent ihres Einkommens. Ausnahme: Einkommen über 60.750 Euro jährlich ermöglicht den Wechsel in private Krankenversicherung mit privater Pflegevollversicherung. Rentner zahlen seit 2004 vollständig selbst.
Pflegesachleistungen sind professionelle Pflege durch Pflegefachkräfte, nicht direkte Zahlungen wie beim Pflegegeld. Die Pflege umfasst Grundpflege und hauswirtschaftliche Versorgung. Die Pflegekasse schließt einen Vertrag mit einer Pflegeeinrichtung ab, die die Leistungen erbringt. In der häuslichen Pflege dienen Pflegesachleistungen zur Finanzierung eines ambulanten Pflegedienstes.
Die gesetzliche Pflegepflichtversicherung ist eine Teilkaskoversicherung und deckt die Pflegekosten nur ungenügend. Wer nicht auf Ersparnisse zurückgreifen oder Kinder belasten möchte, sollte eine Pflegezusatzversicherung abschließen. Mit einer Pflegetagegeldversicherung erhältst du im Pflegefall ein regelmäßiges Tagegeld.
Pflegerentenversicherung ist Zusatzversicherung mit monatlicher Rente im Pflegefall. Die Leistung ist frei verfügbar. Anders als Taggeldversicherungen zählt auch eine mittelschwere oder höhere Demenz zum Versicherungsfall. Die Rentenhöhe hängt vom Pflegegrad ab, nicht vom Wohnort des Pflegebedürftigen. Vorteil: Mit Eintritt der Pflegebedürftigkeit entfällt die Beitragszahlung.
Die Pflegeversicherung ist seit 1995 die fünfte Säule der deutschen Sozialversicherung mit gesetzlich festgeschriebenen Leistungen. Die Beitragssätze werden regelmäßig angepasst, seit 2005 zahlen Kinderlose einen Zuschlag. Arbeitnehmer und Arbeitgeber teilen sich die Beiträge hälftig. Die Pflegepflichtversicherung deckt aber nur einen Teil der tatsächlichen Pflegekosten ab.
Die Pflege eines Angehörigen ist anspruchsvoll und viele Familienmitglieder wissen nicht, was dabei alles zu beachten ist. Die Krankenkassen bieten kostenlose Pflegekurse mit individuellen Tipps und Beratungsgesprächen an. Pflegekurse sollen auf den Alltag einer pflegenden Person vorbereiten. Sie wurden ursprünglich eingeführt, um die häusliche Pflege zu stärken.
Eine Pflegekostenversicherung ergänzt die gesetzliche oder private Pflegepflichtversicherung. Die gesetzliche Pflegepflichtversicherung deckt nur einen Teil der tatsächlichen Pflegekosten ab. Mit einer Pflegekostenversicherung werden die anfallenden Restkosten erstattet, meist nach Nachweis per Rechnung.
Alle pflegebedürftigen Menschen in Deutschland werden in fünf Pflegegrade eingeteilt. Die Einteilung basiert auf der Schwere der Beeinträchtigung und dem täglichen Pflegeaufwand. Das Hauptkriterium ist die Zeit, die für die Grundpflege nötig ist. Die Grundpflege umfasst Körperpflege, Ernährung und Mobilität.
Pflegegeld ist die monatliche Leistung der Pflegeversicherung für häusliche Pflege durch Angehörige oder Ehrenamtliche. Sie erhalten das Geld direkt ausbezahlt und können es frei nutzen. Die Höhe richtet sich nach dem Pflegegrad. Bedingung ist, dass die Pflege in geeigneter häuslicher Umgebung stattfindet.
Pflegebedürftigkeit liegt vor, wenn eine Person mindestens sechs Monate dauerhaft alltägliche Aufgaben nicht selbstständig bewältigen kann und Hilfe benötigt. Pflegebedürftigkeit bezieht sich nicht nur auf ältere Menschen, sondern auch auf körperlich, kognitiv oder psychisch beeinträchtigte Personen.
Die Pflegekasse zahlt keine Leistungen ohne Antrag: Pflegegeld und Kostenerstattungen müssen beantragt werden. Der Antrag kann formlos, telefonisch oder schriftlich gestellt werden. Eine dauerhafte Pflegebedürftigkeit von mindestens sechs Monaten ist Voraussetzung. Ein wichtiger Nachweis ist ein Pflegetagebuch, in dem minutengenau die tägliche Pflegeaktivität dokumentiert wird.
Das Patientenrechtegesetz von 2013 regelt die Beziehung zwischen Arzt und Patient. Ärzte, Krankenhäuser und Gesundheitsberufe müssen Patienten umfassend über Chancen und Risiken einer Behandlung aufklären. Patienten haben das Recht auf Dokumentation, Datenschutz und freie Arztwahl. Bei Behandlungsfehlern können sie Beschwerde einlegen und Schadensersatz fordern.
Seit dem 1. Januar 2019 wird die Krankenversicherung paritätisch finanziert: Arbeitnehmer und Arbeitgeber tragen die Beiträge zu gleichen Teilen. Der allgemeine Beitragssatz beträgt 14,6 Prozent, der individuelle Zusatzbeitrag durchschnittlich 1,0 Prozent. Bis Ende 2018 zahlten die Arbeitnehmer den Zusatzbeitrag noch allein.
Mindestens 80.000 Menschen in Deutschland haben keine Krankenversicherung. Viele haben große Beitragsschulden angehäuft oder können sich Beiträge nicht leisten. Das Beitragsschuldengesetz ermöglicht einen Weg zurück in die Versicherung. In der GKV wurden Beiträge rückwirkig ab der Versicherungspflicht erlassen, wenn sich Nichtversicherte bis 31.12.2013 meldeten.
Kuren und medizinische Rehabilitation gehören zur gesetzlichen Versorgung in Deutschland. Sie dienen der Wiederherstellung oder dem Erhalt körperlicher, beruflicher oder sozialer Fähigkeiten. Alle Menschen jeden Alters haben Anspruch auf Reha, sofern die medizinische Notwendigkeit besteht. Die Form der Reha (stationär, teilstationär oder ambulant) hängt vom Krankheitsbild ab.
Krankenzusatzversicherung ergänzt GKV-Leistungen um Zahnersatz und Heilpraktiker. Der Versicherer erfragt Vorerkrankungen und kann Risikozuschläge verlangen. Die Wartezeit beträgt 3 Monate, bei Zahnersatz bis zu 8 Monate. Gesundheitsfragen müssen wahrheitsgemäß beantwortet werden, sonst drohen Leistungskürzungen. Abschluss in jungen, gesunden Jahren sichert günstigere Beiträge.
Die Krankenversicherungspflicht gilt seit 2009 für alle Personen mit Wohnsitz in Deutschland. Die Versicherung muss ambulante und stationäre Heilbehandlung abdecken, mit Selbstbehalt bis 5.000 Euro pro Jahr. Die Versicherungspflichtgrenze regelt, ab wann Angestellte in die private Krankenversicherung wechseln können, derzeit 77.400 Euro Jahreseinkommen.
Privatversicherte erhalten kein gesetzliches Krankengeld und brauchen eine private Krankentagegeldversicherung, um Einkommenslücken zu schließen. Angestellte bekommen 6 Wochen Lohnfortzahlung, danach Krankengeld in Höhe von maximal 70 Prozent des Bruttoeinkommens. Privatversicherte Selbstständige haben ab Tag eins keinen Anspruch.
Gesetzlich Versicherte zahlen bei Arzneimitteln, Hilfsmitteln und Krankenhausaufenthalten zusätzlich zur Krankenversicherung eine Zuzahlung. Die Zuzahlung für Arzneimittel beträgt 10 Prozent des Abgabepreises, mindestens 5 und höchstens 10 Euro. Die Belastungsgrenze schützt Versicherte vor finanzieller Überforderung durch Zuzahlungen.
Ein Wechsel deiner Krankenkasse ist nach 18 Monaten Mitgliedschaft mit einer regulären Kündigungsfrist von zwei Monaten möglich. In Sonderfällen kannst du auch sofort kündigen. Ein niedriger Zusatzbeitrag bedeutet nicht unbedingt, dass die Kasse auch gute Leistungen bietet. Viele Versicherte kennen ihren Zusatzbeitrag nicht ausreichend.
Wahltarife sind optionale Angebote von Krankenkassen seit der Gesundheitsreform 2007. Du bindest dich für mindestens ein Jahr, maximal drei Jahre an den gewählten Tarif. Während dieser Zeit besteht ein Sonderkündigungsrecht, aber kein regulärer Kassenwechsel. Wahltarife können die Kosten der Versicherung senken und bieten teilweise bessere Leistungen.
Die GKV bietet Pflichtversicherung, freiwillige Versicherung und Familienversicherung. Viele sind pflichtversichert, weil ihr Einkommen unter der Grenze liegt. Wer über 5.062,50 Euro monatlich verdient, kann privat versichern oder freiwillig GKV wählen. Der Beitragssatz in der freiwilligen GKV beträgt 14,0 bis 14,6 Prozent.
Studierende sind versicherungspflichtig in Krankheit und Pflege. Die Wahl zwischen gesetzlicher und privater Versicherung hängt von deiner Lebenssituation ab. Du kannst freiwillig in der GKV weitversichern, wenn du 12 Monate gesetzlich versichert warst. Auch private Versicherung ist eine Option. Die Versicherungspflicht läuft bis 30 Jahre, kann bei Ausbildung bis 25 Jahre verlängert werden.
Selbstständige können sich freiwillig in der GKV versichern. Die GKV ist besser bei niedriger oder unregelmäßiger Einkommenserwartung oder Vorerkrankungen. Der Beitrag beträgt etwa 14,6 Prozent plus Zusatzbeitrag des Bruttoeinkommens. Der Mindestbeitrag liegt bei etwa 149 Euro monatlich. Ein Vergleich hilft, den günstigsten Beitrag zu finden.
2026 kostet die Krankenversicherung für Rentner deutlich mehr als 2025. Der durchschnittliche Zusatzbeitrag ist auf 2,9 Prozent gestiegen. Bei bestehenden Renten wirkt sich die Erhöhung erst ab März aus. Pflichtversicherte zahlen 7,3 Prozent für Krankenversicherung plus den halben Zusatzbeitrag und 3,6 Prozent Pflegeversicherung (kinderlos 4,2 Prozent).
Ärzte, Zahnärzte und Apotheker haben Optionen zwischen gesetzlicher und privater Krankenversicherung. Eine günstige private Versicherung ist vielen Medizinern bekannt, doch in bestimmten Lebenslagen wie mit Familie oder bei Vorerkrankungen kann die GKV sinnvoller sein. Angestellte Ärzte unterliegen der Versicherungspflicht bis zur Grenze von 59.400 Euro im Jahr.
Die Kündigung der Krankenkasse ist notwendig, wenn du zu einer anderen gesetzlichen Kasse oder zur privaten Versicherung wechseln möchtest. In Deutschland besteht Versicherungspflicht und das Verbot der mehrfachen Vollversicherung. Das Austreten aus einer Versicherung ist nur mit lückenlosem Versicherungsschutz möglich.
Bei Kostenerstattung zahlst du die Arztrechnung selbst und reichst sie bei der Krankenkasse ein. Diese erstattet den Betrag wie bei Sachleistung, minus Zuzahlung und Verwaltungskostenabschlag. Diese Option besteht neben dem üblichen Sachleistungsprinzip. Du informierst die Krankenkasse vorher schriftlich. Die Bindungsfrist liegt bei mindestens ein Kalendervierteljahr.
Juristen, die als Anwälte selbstständig tätig sind, haben Wahlfreiheit zwischen privater und gesetzlicher Krankenversicherung. Ähnlich verhält es sich mit verbeamteten Richtern. Wer jedoch in einem Angestelltenverhältnis arbeitet, unterliegt der Versicherungspflichtgrenze. Bei Einkommen oberhalb dieser Grenze besteht Wahlfreiheit.
Steuerberater können frei zwischen privater und gesetzlicher Versicherung wählen. Diese Wahlfreiheit ist nicht einkommensabhängig. Die GKV lohnt sich bei niedrigem oder unregelmäßigem Einkommen, bestehenden Erkrankungen oder Kindern. Kinder sind kostenlos mitversichert. Selbstständige zahlen 14,6 Prozent plus Zusatzbeitrag vom Bruttoeinkommen.
Die Krankenkassenbeiträge steigen 2025 spürbar. Der Zusatzbeitrag erhöht sich um 0,8 Punkte auf 2,5 Prozent. Bei 3.000 Euro Bruttoeinkommen entstehen 288 Euro Mehrkosten pro Jahr. Die Beitragsbemessungsgrenze steigt auf 66.150 Euro. Der allgemeine Satz bleibt bei 14,6 Prozent. Seit 2019 teilen Arbeitgeber und Arbeitnehmer beide Beitragskomponenten hälftig.
Beamte wählen zwischen privater Versicherung mit Beihilfe oder freiwilliger GKV. Beamte sind versicherungsfrei; der Dienstherr zahlt 50 bis 80 Prozent der Kosten via Beihilfe. Neun Bundesländer zahlen nun pauschale Beihilfe für GKV-Beamte. In der GKV zahlen Beamte 14,0 Prozent plus Zusatzbeitrag. Die private Lösung ist meist günstiger.
Bei Arbeitslosigkeit werden die GKV-Beiträge von der Bundesagentur für Arbeit übernommen. Seit 2015 werden auch die Zusatzbeiträge abgedeckt. Der Versicherungsschutz besteht bei der bisherigen Krankenkasse fort. Ein Wechsel ist zu Beginn oder während der Arbeitslosigkeit möglich. Ausnahmen mit Versicherungsfreiheit oder Befreiung sind unter bestimmten Bedingungen möglich.
Angestellte mit Jahreseinkommen unter 62.550 Euro werden automatisch in der gesetzlichen Krankenversicherung versichert. Kinder und Partner mit geringem Einkommen können kostenfrei in die Familienversicherung aufgenommen werden. Die GKV hat die Aufgabe, die Gesundheit des Versicherten zu erhalten, wiederherzustellen oder zu verbessern.
Das Krankengeld sichert Versicherte im Falle längerer Krankheit ab. Anspruch haben Arbeitnehmer und freiwillig Versicherte, nicht aber Familienversicherte oder Studenten. Die Höhe wird auf Basis des Einkommens berechnet. Der Anspruch kann während Elternzeit ruhen und später fortgesetzt werden. Die Zahlung ist steuerfrei, kann aber andere Einkünfte erhöhen.
Wer sich länger als einen Urlaub in Deutschland aufhält, ist versicherungspflichtig. Das betrifft Studierende, Angestellte, Selbstständige, Au-Pairs, Praktikanten und Einwanderer. EU-Bürger nutzen oft die Europäische Krankenversicherungskarte (EHIC) für Notfallbehandlungen, brauchen aber eine deutsche Versicherung für längerfristige Leistungen.
Die Integrierte Versorgung verbessert die Kooperation zwischen ambulanten und stationären Bereichen. Ärzte, Fachärzte und Krankenhäuser kooperieren miteinander. Ziel ist es, Behandlungen effizienter zu gestalten und Kosten zu senken. Versicherte werden in vernetzten Strukturen behandelt. Die rechtliche Grundlage ist in §§ 140a-d SGB V geregelt.
Mit dem Hausarzttarif besucht der Versicherte zuerst seinen Hausarzt. Ausnahmen: Notfälle, Frauenheilkunde, Augenheilkunde. Der Hausarzt führt den Patienten effizient durch das System. Das spart überflüssige Behandlungen und vermeidet Wechselwirkungen. Termine außerhalb der Sprechzeit sind möglich und die Wartezeit liegt unter 30 Minuten.
Das Schweizer Gesundheitssystem gehört zu den teuersten weltweit. Die Grundversicherung ist seit 1996 Pflicht und darf keinem verweigert werden. Versicherte müssen innerhalb von drei Monaten eine Grundversicherung abschließen. Der Leistungsumfang ist gesetzlich einheitlich und kann nicht individualisiert werden. Zusatzversicherungen sind optional.
Die Grundfähigkeitsversicherung schützt vor Verlust bestimmter Fähigkeiten wie Sehen, Sprechen oder Gehen. Es ist egal, ob der Versicherte noch arbeiten kann. Seit 2000 wird sie als Alternative zur Berufsunfähigkeitsversicherung angeboten. Bei Verlust einer Grundfähigkeit zahlt die Gesellschaft eine monatliche Rente. Die Beiträge richten sich nach Alter, Gesundheit und Versicherungssumme.
Grenzgänger zwischen Deutschland und der Schweiz müssen sich versichern und haben Wahlmöglichkeiten. Die Grundversicherung wird mit einer Kopfprämie pro Kanton berechnet, nicht nach Alter oder Gesundheitszustand. Familienangehörige können nicht kostenfrei mitversichert werden. Bei einem Wechsel gilt eine langfristige Bindung.
Das deutsche Gesundheitssystem wird regelmäßig reformiert. Der allgemeine Beitragssatz bleibt 2026 unverändert bei 14,6 Prozent. Der durchschnittliche Zusatzbeitrag steigt auf 2,9 Prozent, nach 2,5 Prozent im Vorjahr. Die Beitragsbemessungsgrenze erhöht sich auf 69.750 Euro pro Jahr. Ein Vergleich der Kassen lohnt sich, da die Zusatzbeiträge stark voneinander abweichen.
Disease Management Programme sind spezielle Gesundheitsprogramme der Krankenkassen für chronisch erkrankte Menschen. Sie umfassen regelmäßige Arztbesuche, Untersuchungen, Beratung und Schulungen. Derzeit bieten Krankenkassen Programme für COPD, Asthma, Diabetes Typ 1 und 2, koronare Herzkrankheit und Brustkrebs an.
Der Gesundheitsfonds ist seit 2009 eine zentrale Geldsammelstelle für alle Krankenkassen. Beiträge fließen direkt hinein, etwa 95 Prozent von Arbeitnehmern und Arbeitgebern. Die Kassen erhalten einen Einheitsbetrag plus Zuschläge für Altersstruktur und Risiken ihrer Versicherten. Der Fonds wird auch durch Steuermittel finanziert.
Die Krankenversicherung hat eine lange Geschichte, die bis in die Antike zurückreicht. Bereits in Griechenland und Rom gab es frühe Formen sozialer Sicherung. Im Mittelalter organisierten Zünfte die gegenseitige Absicherung ihrer Mitglieder. Bergarbeiter führten den sogenannten Büchsenpfennig ein, zunächst freiwillig, später verpflichtend.
Freiwillige Mitgliedschaft in der GKV ist möglich, wenn die Krankenversicherung beendet ist. Selbstständige, Beamte und Arbeitnehmer über der Versicherungspflichtgrenze können wählen: freiwillige GKV oder PKV. Die Entscheidung sollte gründlich überlegt sein. Kündigungsfristen und Bindungsfristen sind entscheidend.
Im Fernstudium hängt deine Krankenversicherung davon ab, ob du vollzeitig oder nebenberuflich studierst. Bei einem Vollzeitstudium hast du Studentenstatus und kannst die günstige Krankenversicherung der Studenten nutzen. Eine Familienversicherung über die Eltern oder private Krankenversicherung sind auch möglich. Arbeitest du mehr als 20 Stunden wöchentlich, verlierst du den Studentenstatus.
Im Fernstudium ist dein Versicherungsschutz abhängig davon, ob du vollzeit oder teilzeit studierst. Bei Vollzeitstudium an einer staatlichen Universität hast du Studentenstatus, wenn du maximal 450 Euro monatlich verdienst. Du kannst dann kostenfrei über die Eltern versichert sein oder die Krankenversicherung der Studenten wählen. Bei Teilzeitstudium gelten normale Bedingungen.
Ehepartner und Kinder können beitragsfrei in der gesetzlichen Krankenversicherung mitversichert werden. Kinder sind bis 18 Jahre versichert, bis 23 Jahre wenn nicht erwerbstätig, bis 25 Jahre bei Ausbildung. Der Ehepartner kann mitversichert werden, wenn sein Einkommen etwa 485 Euro monatlich nicht überschreitet. Hauptberuflich Selbstständige sind ausgeschlossen.
Gründer müssen sich früh um die richtige Krankenversicherung kümmern, denn die Entscheidung ist nicht einfach rückgängig zu machen. Du kannst dich freiwillig in der GKV versichern oder in die PKV wechseln. Die PKV bietet einkommensunabhängige Beiträge, schnellere Arzttermine und erweiterte Leistungen. Die Wahl hängt von Einkommen und Gesundheitszustand ab.
Die Erwerbsunfähigkeitsversicherung zahlt eine Rente, wenn du nicht mehr arbeiten kannst. Diese Policen kosten weniger als Berufsunfähigkeitsversicherungen und sind bei risikoreichen Berufen einfacher abzuschließen. Der Fokus sollte auf den Versicherungsbedingungen und dem Leistungsumfang liegen, nicht nur auf dem Preis.
Erwerbsunfähigkeit trifft jeden, unabhängig von Beruf oder Ausbildung. Unfall, Krankheit oder Burnout führen schnell zum Aus im Job. Die Deutsche Rentenversicherung zahlt dann nur eine geringe Rente. Psychische Erkrankungen sind die häufigste Ursache für Rentenzahlungen, gefolgt von Kreislauf- und Bewegungsapparat-Erkrankungen. Die Versorgungslücke lässt sich nur privat versichern.
Wenn du während der Elternzeit keine beitragspflichtigen Einkünfte bezogst, brauchst du keine Beiträge zur gesetzlichen Krankenversicherung zu zahlen. Diese Befreiung gilt auch, wenn du einen Minijob ausübst. Allerdings unterscheiden sich die Regeln für freiwillig Versicherte deutlich. Wenn dein Partner in einer privaten Krankenversicherung ist, musst du selbst die Beiträge tragen.
Dread-Disease-Versicherungen sichern Versicherte bei schweren Erkrankungen wie Krebs, Parkinson oder Herzinfarkt ab. Sie zahlen eine Einmalzahlung, wenn eine versicherte Krankheit eintritt. Anders als Berufsunfähigkeitsversicherungen kommt es nicht darauf an, ob die Arbeitsfähigkeit beeinträchtigt ist. Die versicherten Krankheiten unterscheiden sich zwischen Anbietern erheblich.
Beamte werden nicht berufsunfähig, sondern dienstunfähig und erhalten dann ein Ruhegehalt vom Dienstherrn. Dieses Ruhegehalt wächst mit jedem Dienstjahr und liegt deutlich über den gesetzlichen Leistungen. Beamte auf Widerruf oder Probe erhalten diese Absicherung nicht. Aufgrund dieser Sonderstellung brauchen Beamte maßgeschneiderte Versicherungsprodukte.
Die Bürgerversicherung ist ein Reformmodell für gesetzliche Kranken- und Pflegeversicherung, das SPD, Grüne und Linke seit 2003 vertreten. Kernidee ist ein einheitliches System, in das alle Bürger mit allen Einkommensarten einzahlen. Die Koalition aus CDU/CSU und SPD lehnt dieses Modell im Koalitionsvertrag 2025 ab. Im Juli 2026 ist die Bürgerversicherung damit nicht im Koalitionsvertrag.
Viele Krankenkassen bieten Bonusprogramme an, bei denen Versicherte für Vorsorge- und Gesundheitsleistungen Prämien erhalten, um sich für ein gesünderes Leben zu motivieren. Rund 85 Prozent zahlen Geldprämien aus, die zwischen 30 und 720 Euro pro Jahr liegen. Im Schnitt zahlen gesetzliche Krankenkassen etwa 150 Euro jährlich für Erwachsene und knapp 100 Euro für Kinder.
Das Bonusheft dokumentiert deine regelmäßigen Zahnarztbesuche und belohnt Zahnpflege mit höheren Zuschüssen beim Zahnersatz. Wer fünf Jahre lang jährlich eine Kontrolluntersuchung nachweist, erhält 60 Prozent statt 50 Prozent Zuschuss. Zehn Jahre durchgehender Besuche bringen sogar 65 Prozent. Die Stempel sind wichtig: Ein fehlendes Stempel kostet bei Zahnersatz schnell mehrere Hundert Euro.
Die betriebliche Krankenversicherung (bKV) ist eine vom Arbeitgeber finanzierte Zusatzversicherung für Krankheitsfall und Klinikaufenthalte. Sie wird immer beliebter bei mittelständischen und großen Unternehmen, da sie Arbeitnehmern Schutz bietet, den die gesetzliche Krankenkasse nicht mehr vollständig leistet.
Die betriebliche Krankenversicherung ist eine vom Arbeitgeber finanzierte Zusatzversicherung für die gesamte Belegschaft. Sie gewinnt bei mittelständischen und großen Unternehmen an Bedeutung. Angesichts von Leistungskürzungen in der gesetzlichen Krankenversicherung wird sie für Mitarbeiter zunehmend attraktiv. Arbeitgeber profitieren durch besseres Betriebsklima und Mitarbeiterbindung.
In der Berufsunfähigkeitsversicherung gibt es verschiedene Tarifarten für unterschiedliche Budgets und Bedürfnisse. Einsteigertarife ermöglichen hochwertigen Schutz auch mit schmalem Budget durch reduzierte Beiträge in den ersten Vertragsjahren. Die Beiträge steigen danach kontinuierlich an, bis der endgültige Beitrag erreicht ist.
Dein Alter, Gesundheit und Beruf beeinflussen die Chancen bei einer Berufsunfähigkeitsversicherung stark. Junge und gesunde Antragsteller mit niedrigem Risikoprofil erhalten bessere Konditionen. Vorerkrankungen führen oft zu Zuschlägen oder Ausschlüssen. Trotzdem ist auch mit Vorerkrankungen eine Absicherung möglich. Die ehrliche Beantwortung der Gesundheitsfragen ist entscheidend.
Die abstrakte Verweisung ist ein Freibrief im Versicherungsbedingungen: Der Versicherer kann dich auf einen beliebigen Beruf verweisen, den du theoretisch ausüben könntest, auch wenn du ihn nicht willst oder keine Stellen frei sind. Bei der konkreten Verweisung musst du tatsächlich einen Job ausüben, der deinen Fähigkeiten und der Lebensstellung entspricht.
BU-Versicherungen gibt es in verschiedenen Tarifvarianten. Einsteiger-, Basis- und Premium-Tarife unterscheiden sich in Preis und Leistung. Einsteigertarife eignen sich für junge Menschen mit kleinerem Budget mit gestaffelten Beitragssteigerungen. Die Bedingungswerke sind oft identisch. Ein Vergleich mehrerer Versicherer hilft beim Finden der richtigen Lösung.
Studenten erhalten keine Leistungen der Rentenversicherung bei Berufsunfähigkeit, daher ist privater Schutz besonders wichtig, wenn der Studienabbruch wegen Gesundheit droht. Im Test zeigen die Alte Leipziger, HDI und Basler die beste Bedingungsqualität, während Community Life, Dialog und Basler mit günstigen Beiträgen auffallen.
Die Beiträge einer Berufsunfähigkeitsversicherung lassen sich grundsätzlich als Sonderausgaben steuerlich geltend machen. Allerdings wirken sie sich in der Praxis oft nicht mehr aus, da die Höchstgrenze von jährlich 1.900 Euro für Angestellte und 2.800 Euro für Selbständige meist bereits durch Kranken- und Pflegeversicherung ausgeschöpft wird.
Junge Menschen genießen besonders wenig Schutz durch die Deutsche Rentenversicherung bei Erwerbsminderung. Studenten können gar keine Leistungen erwarten, darum ist privater Schutz mit einer Berufsunfähigkeitsversicherung besonders wichtig. Oft ist das Budget aber knapp, deshalb gibt es Startertarife mit günstigen Beiträgen und trotzdem guten Bedingungen.
Selbstständige erhalten im Gegensatz zu Angestellten keine Erwerbsminderungsrente. Eine Krankheit oder ein Unfall wirkt sich dramatisch auf dein gesamtes Unternehmen aus. Mit einer Berufsunfähigkeitsversicherung sicherst du dich vor existenzieller Vernichtung ab. Die Rente wird sofort ohne Wartezeit ausgezahlt. Du profitierst schon vom ersten Krankheitstag von vollem Schutz.
Schüler können echten BU-Schutz vereinbaren, wenn Versicherer die Schülertätigkeit als Beruf anerkennen. Manche Kassen bieten nur Schulunfähigkeitsversicherung, die nach der Schulzeit endet. Eine echte BU bietet durchgehenden Schutz vom Schulalter ins Berufsleben. Vor Vertragsabschluss: prüfen, ob Umwandlung später ohne Gesundheitsprüfung möglich ist.
Die Lebenshaltungskosten bleiben auch bei einer Berufsunfähigkeit fast gleich hoch. Die Berufsunfähigkeitsrente muss daher die laufenden Kosten decken. Die Erwerbsminderungsrente aus dem Staat macht kaum mehr als ein Drittel des letzten Bruttogehalts aus. Die optimale Höhe der privaten Berufsunfähigkeitsrente sollte mindestens 80 Prozent des Nettoeinkommens betragen.
Die Höhe des Beitrags für die Berufsunfähigkeitsversicherung wird durch verschiedene Faktoren bestimmt. Das Einstiegsalter ist entscheidend: Je jünger man den Vertrag abschließt, desto günstiger wird der Beitrag. Die gewünschte Rentenhöhe, die Laufzeit des Vertrags, Beruf und Qualifikation beeinflussen ebenfalls die Kosten.
Polizistinnen und Polizisten werden täglich körperlich und psychisch stark beansprucht und müssen oft vor der Altersgrenze ihren Job aufgeben. Sie erhalten zwar ein Ruhegehalt vom Dienstherrn, aber dieses reicht oft nicht aus, um den gewohnten Lebensstandard zu halten. Psychische Belastung entsteht durch Tod oder Verletzung von Kollegen und Konfrontation mit Krankheit und Leid.
Schüler sollten frühzeitig Berufsunfähigkeitsschutz vereinbaren, weil niedrige Eintrittsalter zu günstigen Beiträgen führen. Außerdem haben Schüler in der Regel den besten Gesundheitszustand und müssen weniger Risikozuschläge fürchten. Viele Versicherer bieten Schülern nur Schul- oder Erwerbsunfähigkeitsversicherung, was Nachteile mit sich bringt.
Pflegekräfte und Gesundheitsberufe haben ein besonders hohes Risiko für Berufsunfähigkeit wegen vieler zusammenkommender Risikofaktoren. Erkrankungen des Bewegungsapparats entstehen durch häufiges Heben hilfsbedürftiger Menschen. Burnout droht durch Stress, Zeitdruck und Wechseldienste. Psychische Belastungen entstehen durch die Konfrontation mit Krankheit und Tod.
Lehrer sind besonderem Stress und erhöhtem Risiko einer Berufsunfähigkeit ausgesetzt. Der gesetzliche Schutz für Beamte auf Lebenszeit ist lückenhaft: Das Ruhegehalt gibt es erst nach fünf Jahren Wartezeit. Beamte auf Probe werden nur in der Deutschen Rentenversicherung nachversichert. Angestellte Lehrer erhalten keinen anderen Schutz als normale Arbeitnehmer.
Freischaffende Künstler werden oft als Risikogruppe eingestuft und gelten als nicht versicherbar. Das stimmt aber nur für wenige Berufe wie Kunstmaler oder Opernsänger. Viele künstlerische Berufe wie Schriftsteller, Fotografen oder Journalisten können problemlos eine BU-Versicherung abschließen. Die Künstlersozialkasse bietet nur bis 30 Prozent des letzten Einkommens Leistung.
Eine Kündigung der BU-Versicherung sollte gut überlegt sein. Du könntest finanzielle Notlagen oft mit Hilfe des Versicherers überbrücken, statt zu kündigen. Eine neue Versicherung ist oft deutlich teurer und manchmal wegen Vorerkrankungen gar nicht zu bekommen. Ein Wechsel lohnt sich nur, wenn der neue Vertrag wirklich besser passt.
BU-Versicherer stehen oft in der Kritik, weil sie Leistungen verweigern. Eine Studie von Franke und Bornberg hat diese Vorwürfe überprüft. Das Ergebnis: Sieben von zehn Anträgen wurden bewilligt, nur 30 Prozent abgelehnt. Der Hauptgrund für Ablehnungen sind Falschangaben der Kunden im Antrag selbst.
Psychische Erkrankungen sind der häufigste Grund für Berufsunfähigkeit mit steigender Tendenz. Die BU-Versicherung leistet ab 50 Prozent BU-Quote die volle Rente vom ersten Tag an, auch rückwirkend. Erkrankungen des Bewegungsapparats und Krebserkrankungen sind ebenfalls versicherbar. Die Rente wird unabhängig von der Art der Erkrankung gezahlt.
Die Berufsunfähigkeitsversicherung kostet unterschiedlich je nach mehreren Faktoren. Entscheidend sind die Rentenhöhe, der Beruf, das Eintrittsalter und der Gesundheitszustand. Ein 25-jähriger kaufmännischer Leiter zahlt etwa 28,80 Euro monatlich. Die einzelnen Risikofaktoren wirken sich deutlich auf die Beitragshöhe aus. Der Vertrag sollte zu den eigenen Bedürfnissen passen.
Juristen benötigen wie jede andere Berufsgruppe eine private Berufsunfähigkeitsversicherung. Schon junge juristische Absolventen verdienen hohe Gehälter, daher sind die Folgen einer Erkrankung besonders fatal. Die Rentenhöhe sollte bis zu 80 Prozent des Nettoeinkommens absichern. Ein 30-jähriger Anwalt kann beispielsweise 2.000 Euro Rente bereits ab etwa 56 Euro im Monat versichern.
Die meisten Hobbys lassen sich problemlos in der Berufsunfähigkeitsversicherung mitversichern. Schwimmen, Wandern, Skilaufen oder Fußball spielen sind unproblematisch. Bei riskanteren Hobbys wie Kampfsport, Tauchen oder Radrennen müssen Risikozuschläge gezahlt werden. Besonders gefährliche Hobbys wie Bergsteigen ohne Sicherung, Hochseeangeln oder Kickboxen führen oft zu einer Ablehnung.
Hausfrauen und Hausmänner können vom Risiko einer Berufsunfähigkeit betroffen sein und müssen dann oft selbst eine Haushaltshilfe finanzieren. Das Berufsbild muss im Versicherungsvertrag richtig abgesichert sein. Die Rentenhöhe der Berufsunfähigkeitsversicherung muss ausreichen, um die finanziellen Folgen aufzufangen. Eine reine Unfallversicherung reicht nicht aus für einen umfassenden Schutz.
Handwerker haben ein besonders hohes Risiko für Berufsunfähigkeit wegen der körperlichen Arbeit und des Gefahrenpotenzials. Der staatliche Schutz reicht für sie aus, besonders Selbstständige stoßen schnell an ihre finanziellen Grenzen. Private Berufsunfähigkeitsversicherung ist wichtig, aber nicht günstig. Ein Vergleich zeigt jedoch, dass es preiswerte Anbieter mit guten Bedingungen gibt.
Eine Berufsunfähigkeitsversicherung ohne Gesundheitsfragen gibt es nicht, weil die Prüfung für alle Versicherten niedrige Beiträge garantiert. Die Abfrage erfolgt über überschaubare Zeiträume: fünf Jahre rückwirkend für Erkrankungen, bis zu zehn Jahre für Krankenhausaufenthalte. Bagatellerkrankungen wie Schnupfen oder Magenschmerzen müssen nicht angegeben werden.
Beim Abschluss einer Berufsunfähigkeitsversicherung lauern sieben typische Fehler: Sorglosigkeit bei der Tarifwahl, falsche Beantwortung von Gesundheitsfragen, blinder Aktionismus, unzureichende Anbieterprüfung, falsche Dynamik-Wahl, falscher Bedarf und Fehlinterpretation von Steuervorteilsprognosen.
Erzieher arbeiten unter großem Druck: Zeitdruck, Lärm, Organisationsaufwand und große Gruppen führen oft zu Burnout. Der gesetzliche Schutz ist schwach: für jüngere Erzieher nur 30 Prozent des Bruttogehalts. Eine private Berufsunfähigkeitsversicherung ist daher unverzichtbar. Sie schützt dich vor den finanziellen Folgen.
Die Berufsunfähigkeitszusatzversicherung ermöglicht es, die Hauptversicherung um einen Schutz bei Berufsunfähigkeit zu erweitern. Es gibt verschiedene Kombinationsmöglichkeiten, die je nach Vertragsgestaltung sinnvoll sein können. Besonders wichtig ist die BU-Absicherung für Selbstständige, Existenzgründer, Studenten und Beamte.
Das Burn-out-Risiko gilt für alle Berufsgruppen, besonders aber für Heilberufe und soziale Tätigkeiten. Die Berufsunfähigkeitsversicherung zahlt volle Rente ab 50 Prozent Berufsunfähigkeit, unabhängig vom Grund des Burn-outs. Das Burn-out verläuft in drei Phasen: Erschöpfung, Distanz zum Job und schließlich Leistungsunfähigkeit.
Bei der BU-Versicherung achten Anbieter neben Alter und Gesundheitszustand vor allem auf den Beruf des Antragstellers. Die Gefahr der Berufsunfähigkeit ist je nach Berufsgruppe unterschiedlich hoch: Handwerklich Tätige können statistisch häufiger ihren Beruf aus gesundheitlichen Gründen nicht mehr ausüben als zum Beispiel Akademiker.
Eine gute Beratung zur Berufsunfähigkeitsversicherung berücksichtigt deine bestehende Absicherung und identifiziert deine Versorgungslücke. Der Berater muss deine individuelle Berufssituation, dein Alter und die gewünschte Rentenhöhe kennen. Ebenso wichtig sind Leistungsmerkmale wie Laufzeit und Rentensteigerung. Im Idealfall läuft die BU-Rente nahtlos in deine Altersrente über.
Wer arbeitslos wird, sollte die Berufsunfähigkeitsversicherung nicht vorschnell kündigen. Ein Neuvertrag wird danach deutlich teurer oder ist wegen Vorerkrankungen unmöglich. Stattdessen kannst du mit der Versicherung über einen Zahlungsaufschub verhandeln oder über eine Teilkündigung mit reduzierter Rentenhöhe, um Luft zum Durchatmen zu gewinnen, bis die Lage wieder stabil ist.
Bei einem Berufsunfähigkeitsversicherungs-Antrag musst du zwischen Abschlussantrag und Leistungsantrag unterscheiden. Die richtige Vorbereitung ist entscheidend: Beruf, gewünschte Rentenhöhe, Laufzeit und deine Vorerkrankungen solltest du kennen. Versicherungsmathematiker prüfen deine Gesundheitsfragen sorgfältig. Mit der wahrheitsgemäßen Beantwortung sicherst du dir den bestmöglichen Schutz ab.
Du benötigst als Angestellter eine private Berufsunfähigkeitsversicherung, denn die Erwerbsminderungsrente ist viel zu gering. Berufsunfähigkeit kann jeden treffen, unabhängig von der Art deiner Arbeit. Die Versicherung ersetzt fehlende Einkommen, wenn du nicht mehr arbeiten kannst. Eine frühe Absicherung schützt dich vor finanziellen Folgen langfristiger Erkrankungen.
Jeder vierte Erwerbstätige in Deutschland muss seinen Beruf aufgeben, bevor er das Rentenalter erreicht. Die Berufsunfähigkeitsversicherung gilt deshalb als eine der wichtigsten Vorsorgeversicherungen. Mit der BU schützt du dich gegen das Risiko dauerhafter Erwerbsunfähigkeit durch Krankheit oder Unfall.
Die Beitragsbemessungsgrenze (BBG) legt fest, bis zu welchem Einkommen Krankenversicherungsbeiträge gezahlt werden. 2026 liegt sie bei 69.750 Euro im Jahr oder 5.812,50 Euro monatlich. Jeder Euro oberhalb dieser Grenze bleibt beitragsfrei. Die BBG unterscheidet sich von der Versicherungspflichtgrenze, die bestimmt, ab wann ein Angestellter die Krankenversicherung wechseln darf.
Bei der privaten Krankenversicherung werden Beitragsanpassungen fast jedes Jahr in einzelnen Tarifen vorgenommen. Die Leistungen sind zwar lebenslang garantiert, nicht aber der Beitragssatz. Die Gründe für steigende Beiträge sind vielfältig: höhere Lebenserwartung, Leistungsausgaben über Erwartung. Versicherungsmathematiker kalkulieren die Beiträge nach streng definierten Rechtsgrundlagen.
Eine private Auslandskrankenversicherung übernimmt die Funktion der Heimatkrankenkasse für längerfristige oder permanente Auslandsaufenthalte bis maximal 5 Jahre. Die Beitragshöhe bemisst sich nach Eintrittsalter, gewählten Leistungen, Selbstbeteiligung und Aufenthaltsland. Besonders außerhalb der EU ist eine solche Absicherung notwendig, um gegen Krankheiten und Unfälle gewappnet zu sein.
Die gesetzliche Krankenversicherung zahlt im Ausland nur Teilleistungen. Mit der European Health Insurance Card (EHIC) erhalten Versicherte in EU-Ländern medizinisch notwendige Leistungen, die die Heimatkrankenkasse erstattet. Die Karte wird automatisch erneuert und auch eine provisorische Ersatzbescheinigung ist möglich.
Arthrose ist ein Gelenkverschleiß, der mit steigendem Alter zunimmt. In Deutschland leiden etwa fünf Millionen Menschen daran, fast zwei Drittel der über 65-Jährigen. Ursachen sind Überbelastung durch Übergewicht, Traumata oder Erkrankungen wie Osteoporose. Die Arthrose beginnt oft mit Knorpelschädigungen und kann zu Verformung und Pflegebedarf führen.
Die Arbeitsunfähigkeitsversicherung ist eine Weiterentwicklung der klassischen Berufsunfähigkeitsversicherung und wird von immer mehr Versicherungen angeboten. Sie zahlt bereits bei längerer Arbeitsunfähigkeit, auch ohne dass ein Invaliditätsgrad von 50 Prozent erforderlich ist. Aufwändige Prüfungen zur Berufsunfähigkeit fallen weg. Du erhältst die Rente zügiger und unkomplizierter.
Arbeitsunfähigkeit kann jeden treffen. Tritt eine Erkrankung auf, hat der Arbeitnehmer dies unverzüglich dem Arbeitgeber zu melden. Nach spätestens drei Tagen muss eine ärztliche Arbeitsunfähigkeitsbescheinigung vorliegen. Je nach Art der Erkrankung sind Sport und Therapien erlaubt. Bei längerer Krankheit während des Urlaubs wird dieser Zeit nachgewährt.
Die Arbeitslosenversicherung ist seit 1927 eine Pflichtversicherung in Deutschland. Sie sichert Arbeitnehmer ab, wenn sie ihren Job verlieren oder längere Zeit arbeitslos sind. Der Beitragssatz liegt bei 2,4 Prozent des Bruttoentgelts, den sich Arbeitgeber und Arbeitnehmer paritätisch teilen. Träger ist die Bundesagentur für Arbeit mit ihren regionalen Agenturen.
Die Gebührenordnung für Ärzte (GOÄ) regelt seit 2009 die Ärztehonorare über ein Punktwert-System. Jeder Leistung ist ein Punktwert zugeordnet, der einen entsprechenden Euro-Betrag darstellt. Patienten zahlen einen Pauschalbetrag plus Einzelleistungen. Besonders Zahnärzte waren von Reformkürzungen betroffen, ihr Honorarzuwachs wurde auf die Hälfte reduziert.
Die Zahnmedizin in Deutschland gilt als Weltmeister. Das Erfolgsgeheimnis liegt im dualen Versicherungssystem aus GKV und PKV. Während die GKV eine solide Mainstream-Versorgung sicherstellt, ermöglicht die PKV Therapiefreiheit und schnelle Umsetzung medizinischer Fortschritte. Moderne Geräte und Technologien gelangen so rascher in die Praxen und nutzen am Ende allen Patienten.
Die meisten Erwerbstätigen unterschätzen das Risiko der Berufsunfähigkeit. Nur 21,3 Prozent haben eine entsprechende Versicherung abgeschlossen. Im Durchschnitt fallen Arbeitnehmer pro Jahr 24 Tage krankheitsbedingt aus. Über eine 40-jährige Karriere summiert sich das auf über zwei Jahre Ausfallzeit.
Ärzte fordern Strafgebühren von 10 bis 100 Euro für versäumte Arzttermine. Bis zu 20 Prozent der gebuchten Termine werden nicht wahrgenommen. Krankenkassen und Patientenschützer lehnen diese Gebühren strikt ab. Sie kritisieren die Belastung für Versicherte und die soziale Ungerechtigkeit. Mehr Verbindlichkeit auf beiden Seiten sei stattdessen nötig.
Immer mehr Deutsche entscheiden sich für eine private Zahnzusatzversicherung. Mit 17,8 Millionen Versicherten ist ein neuer Rekordwert erreicht. Seit 2012 ist die Zahl um fast 31 Prozent gestiegen. Die Gründe liegen auf der Hand: Die GKV deckt zahnmedizinische Leistungen nur teilweise ab. Patienten tragen ohne Zusatzversicherung bis zu 40 Prozent der Kosten selbst.
Reformforderungen für die PKV werden immer lauter. Die Tarifwelt umfasst derzeit 1.900 verschiedene Leistungsaussagen, kein Tarif erfüllt die 104 Mindestleistungen der GKV. Experte Claus-Dieter Gorr fordert einen einheitlichen, branchenweiten Leistungskatalog und mehr Transparenz bei der Tarifgestaltung. Auch im Marketing soll mehr Realismus einkehren.
Zwei aktuelle Studien zeigen erhebliche Leistungslücken bei PKV-Tarifen. Palliativpflege, ambulante Psychotherapie und digitale Gesundheitsanwendungen sind oft nicht abgedeckt. Von 1.245 untersuchten Tarifkombinationen erfüllten nur 384 die Grundleistungen. Besonders kritisch: Nur ein Drittel der PKV-Tarife bietet mehr Leistungen als die gesetzliche Krankenversicherung.
Die Private Krankenversicherung in Deutschland zeigt 2024 erstmals seit Jahren wieder Wachstum. Die Zahl der Vollversicherten stieg um 0,3 Prozent beziehungsweise 32.000 auf insgesamt 8,74 Millionen. Marktführer Debeka baute seinen Bestand um 27.198 auf knapp 2,55 Millionen aus. Neun Versicherer konnten wachsen, während zehn Anbieter deutliche Verluste verzeichneten.
Privatversicherte prägen die Finanzen der ambulanten Versorgung überproportional. Mit nur 10,4 Prozent der Bevölkerung finanzieren sie 21,4 Prozent der ärztlichen Leistungen. Der Mehrumsatz durch Privatpatienten stieg 2023 auf 14,46 Milliarden Euro, ein Plus von 14,2 Prozent. Jede Arztpraxis erhält dadurch durchschnittlich über 73.000 Euro zusätzlich pro Jahr.
Der PKV-Verband warnt vor massiven Beitragserhöhungen in der Gesetzlichen Krankenversicherung in den kommenden Jahren. Führende Gesundheitsökonomen rechnen mit jährlichen Beitragssatzerhöhungen um 0,2 bis 0,6 Prozentpunkte. Beschäftigte mit Durchschnittseinkommen müssen mit bis zu 794 Euro Mehrbelastung pro Jahr rechnen, Gutverdiener sogar mit über 1.000 Euro.
Die private Krankenversicherung bleibt trotz wachsender Herausforderungen stabil, zeigt aber Reformbedarf. Eine Analyse von Zielke Research hebt positive Aspekte wie die Wettbewerbsfähigkeit hervor, kritisiert aber Schwächen in Prävention und Gebührenordnung. PKV-Beiträge liegen mit durchschnittlich 623 Euro deutlich unter dem GKV-Höchstbeitrag von 943 Euro ab 2025.
Die gesetzlichen Krankenkassen stehen 2025 unter enormem Finanzierungsdruck. Die DAK-Gesundheit erhöht ihren Zusatzbeitrag von 1,7 Prozent auf 2,8 Prozent. Der durchschnittliche Zusatzbeitrag aller Kassen liegt bei 2,5 Prozent, viele Kassen liegen deutlich darüber. Beitragserhöhungen treffen Millionen Versicherte.
Private Krankenversicherer limitieren oft die Kostenübernahme für alternative Therapien wie Homöopathie auf 2.000 Euro pro Jahr. Therapeutische Maßnahmen wie Physiotherapie sind häufig auf eine bestimmte Sitzungsanzahl begrenzt, etwa 30 pro Jahr. Fehlende Abstimmung mit der Versicherung vor Behandlungen führt zu hohen Ausgaben.
Die Kassenzahnärztliche Bundesvereinigung begrüßt die Prävention im Koalitionsvertrag und mahnt konkrete Maßnahmen an. Präventionsorientierte Zahnmedizin hat die GKV-Ausgaben für zahnärztliche Leistungen seit 2001 um mehr als ein Drittel gesenkt. Etwa 14 Millionen Menschen leiden an schwerer Parodontitis. Die KZBV fordert einen gesundheitspolitischen Kurswechsel.
Die Versicherungskammer begrüßt die angekündigten Reformpläne in Gesundheit, Pflege und Rente, fordert aber frühzeitige Maßnahmen zur Stabilisierung der GKV-Beitragssätze. Die Expertenkommission liefert Ergebnisse erst 2027, bis dahin drohen Finanzierungslücken. Eine stärkere Einbindung der PKV mit ihrer Expertise wird verlangt, um nachhaltige Lösungen zu erarbeiten.
2025 stiegen die Kranken- und Pflegekassenbeiträge deutlich. Der Zusatzbeitrag der GKV erhöhte sich auf 2,92 Prozent, der Pflegebeitrag um 0,2 Punkte. 86 Prozent der Befragten rechnen mit weiteren Steigerungen. Laut Umfrage fühlt sich fast die Hälfte belastet. Die AOK fordert Strukturreformen und mehr Effizienz im Gesundheitssystem.
Die CSU-Fraktion im Bayerischen Landtag will Bayern als führendes Reha-Land sichern und fordert mehr finanzielle Mittel für die Reha-Kliniken. Die Gesundheitseinrichtungen sollen in die laufende Krankenhausreform eingebunden werden. Digitalisierung und künstliche Intelligenz sollen in der Rehabilitation ausgebaut werden. Der Fachkräftemangel erfordert Ausbildungsreformen.
Die Beitragsbemessungsgrenze bestimmt, bis zu welchem Einkommen Krankenkassenbeiträge berechnet werden. 2025 liegt sie bei 5.512,50 Euro monatlich, in der Rentenversicherung aber bei 8.050 Euro. SPD und Grüne fordern eine Anhebung, um Gutverdiener stärker an der GKV-Finanzierung zu beteiligen. Union und private Krankenversicherung lehnen diese Pläne ab.
Der AXA-Tarif GesundExtra bietet flexible Selbstbeteiligungen zwischen 0 und 900 Euro, die du jährlich anpassen kannst. Der Schutz umfasst Psychotherapie, Sehhilfen, Zahnschutz und auch nicht ärztlich verordnete Medikamente bis 120 Euro pro Jahr. Im Krankenhaus bekommst du ein Einbettzimmer und privatärztliche Behandlung, nach der Geburt sogar ein Familienzimmer.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Bob steht kurz vor der Rente und hat den Großteil seiner Ersparnisse in ein seltenes Auto angelegt. Sein Bugatti hat einen hohen finanziellen Wert, lässt sich aber nicht versichern. Das Auto ist sein gesamter Stolz.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
Dieser Beitrag ist als Folge unter dem Podcast "Aufgewacht" erschienen. Du kannst ihn dir hier durchlesen, anhören oder auf deinem bevorzugten Gerät kostenlos abonnieren, um keine zukünftigen Folgen mehr zu verpassen.
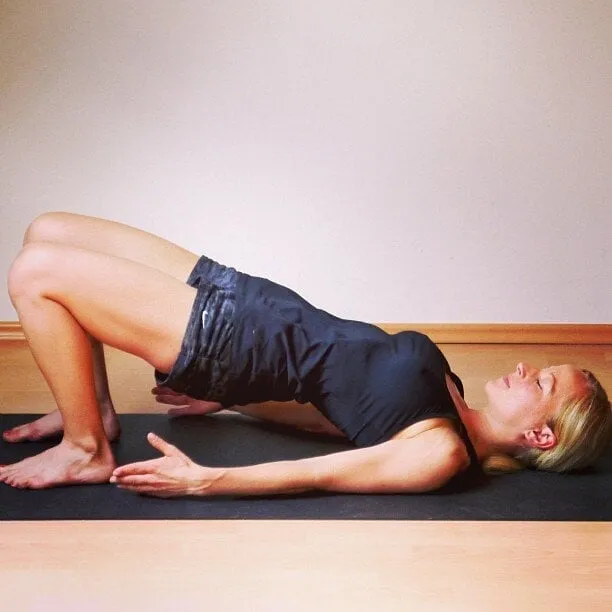
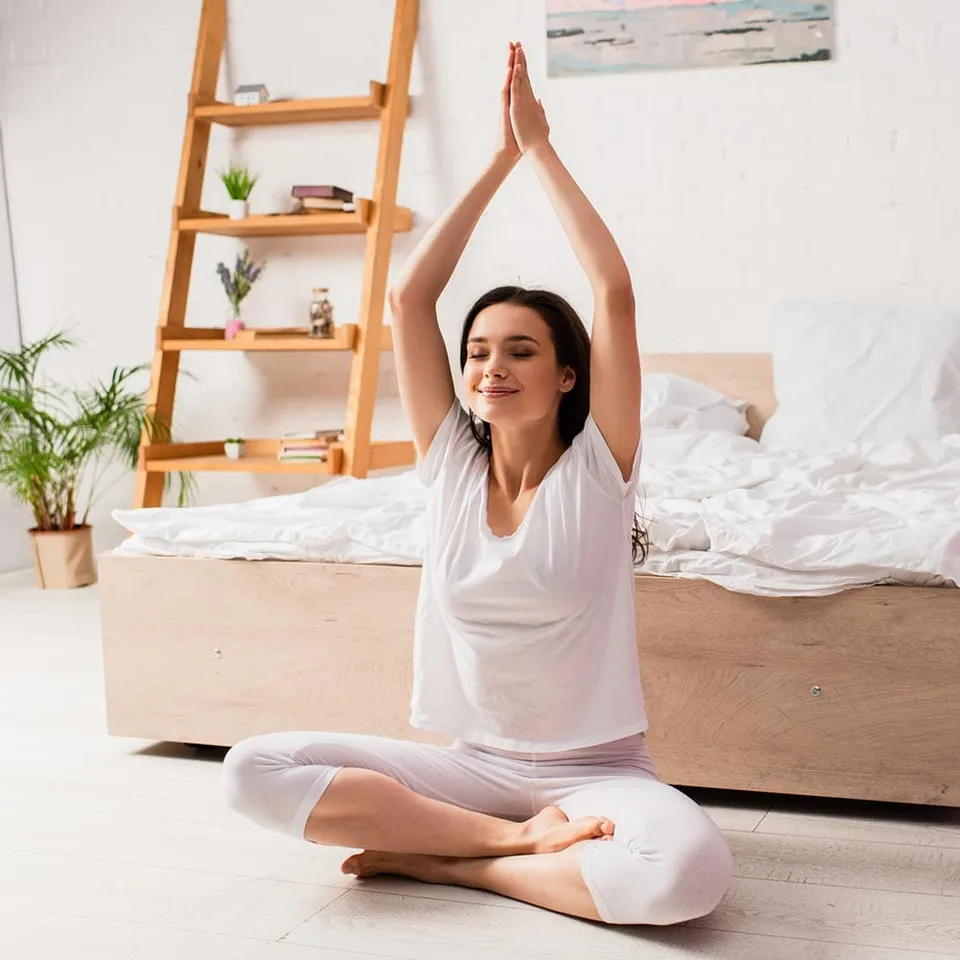
Die Yoga Nidra Praxis an sich ist schon sehr einfach und effektiv. Doch wer ein paar kleine Dinge beachtet, kann die Erfahrung noch umfassender, wohltuender und tiefer gestalten.
Balance & Entspannung – was genau ist das eigentlich? Hast Du Dich das auch schon mal gefragt? Ich bin zu der Überzeugung gelangt, dass innere „Balance“ nichts ist, dass wir einmal erreichen und dann für immer behalten.
Neben Shiva und Shakti haben es mir auch die Dakinis und Dakas sehr angetan. Naja, zugegeben, mein Fokus liegt hierbei mehr auf dem Dakini-Aspekt. Mich spricht diese natürliche weibliche Kraft, die furchtlose Entschlossenheit und Individualität stark an.
Wie oft am Tag erwischt du dich dabei, dass du mehrere Sachen gleichzeitig machst oder deine Aufmerksamkeit nicht da ist, wo sie sein sollte? Wenn es dir selbst schon ab und an auffällt, dann bist du zumindest schon ein gutes Stück weiter.
Hast du es schon mal probiert? Einen Fremden anlächeln? Auf der Strasse, einfach so? Nein? Dann mal los, trau dich, sofort ausprobieren! Es ist ganz wunderbar, was da passiert. Denn wir können einem Lächeln nicht stand halten. Schon gar nicht widerstehen.
Im Ausland brauchst du Krankenversicherungsschutz. Je nach Aufenthaltsdauer wählst du zwischen Jahres-Reiseversicherung, Reisekrankenversicherung oder längerfristigem Schutz. Die Kosten rangieren von 70 Cent bis 10.000 Euro pro Jahr. Wichtig: Selbstbehalt, Leistungsumfang und Repatriierung klären. Mit der richtigen Versicherung sparst du bei medizinischen Notfällen.
Mit der Steigerung der Beitragsbemessungsgrenze auf 66.150 Euro jährlich zahlen freiwillig Versicherte bis zu 1.150 Euro monatlich inklusive Pflegeversicherung. Die Versicherungspflichtgrenze steigt auf 73.800 Euro, wodurch der Wechsel in die PKV für weniger Menschen möglich wird. Wer noch wechseln kann, profitiert von schnelleren Facharztterminen und individuell anpassbaren Leistungen.
Die Osteopathie-Allianz fordert ein eigenständiges Berufsgesetz für Osteopathen in Deutschland. Derzeit ist die Berufsbezeichnung nicht geschützt, und etwa 20 Prozent der Anbieter verfügen über keine abgeschlossene oder nur unzureichende Ausbildung. Ein Berufsgesetz würde klare Standards setzen und nur noch qualifizierte Fachkräfte als Osteopathen zulassen.
Die Sozialversicherungen geraten unter Druck durch steigende Ausgaben und demografischen Wandel. Thomas Brahm, PKV-Verbandsvorsitzender, fordert eine gleichberechtigte Beteiligung der PKV an anstehenden Reformprozessen. Die kapitalgedeckte Finanzierung der PKV gilt dabei als Modell für nachhaltige Stabilität.
Die Pflegeversicherung in Deutschland befindet sich in einer Finanzkrise. Das Defizit steigt 2025 auf 1,65 Milliarden Euro, bis 2026 wird es sich auf 3,5 Milliarden Euro mehr als verdoppeln. Der demografische Wandel und steigende Kosten für Pflegekräfte sind Hauptursachen. Die DAK fordert eine Rückzahlung von 5,2 Milliarden Euro an Coronahilfen und grundlegende Strukturreformen.
Am 2. Mai 2026 ist Weltthunfischtag. Die Bilanz kann sich sehen lassen: Weltweit und in Deutschland gibt es deutliche Fortschritte für den beliebten Speisefisch. Die aktuellen Zahlen des MSC zeigen, warum Thunfisch-Fans optimistisch in die Zukunft blicken können.
Ohne festen Wohnsitz ist es schwierig, eine Privathaftpflichtversicherung zu finden. Die Haftpflicht deckt Schäden ab, die du Dritten verursachst. Eine weltweit gültige Police mit Forderungsausfallversicherung kostet etwa 150 Euro pro Jahr. Das ist günstiger und besser als hohe Selbstbeteiligungen bei Mietwagen oder Reisen.
Elf private Krankenversicherer sind erstmals an die Telematikinfrastruktur angebunden. Die neue TI-App ermöglicht Versicherten einen digitalen Zugang zur elektronischen Patientenakte und zum E-Rezept. Mit dieser Anbindung werden digitale Gesundheitsdienste auch für Privatversicherte nutzbar. Die Authentifizierungslösung nutzt einen sektoralen Identity Provider für sichere Zugriffe.
Die Minijob-Zentrale ist die zentrale Meldestelle für geringfügige Beschäftigungen. Sie regelt Anmeldung, Beitragsabführung und Sozialversicherungsbeiträge. Für Privathaushalte gibt es das vereinfachte Haushaltsscheck-Verfahren. Die Verdienstgrenze liegt 2025 bei monatlich 556 Euro. Minijobber in Privathaushalten sind automatisch bei der Unfallversicherung angemeldet.
Der Wecker klingelt, der Kalender leuchtet rot. Noch vor dem ersten Kaffee stapeln sich Termine. Mittagessen wird zur Snack-Lotterie, Entspannung bleibt ein Märchen. Muss das so sein? Oder gibt es Wege, Gesundheit auch dann zu leben, wenn dein Alltag auf der Überholspur rast?